





 Mã liên quan

 Vip
200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Tiền chờ mua giảm mạnh: Thị trường đang thiếu lớp đệm thanh khoản
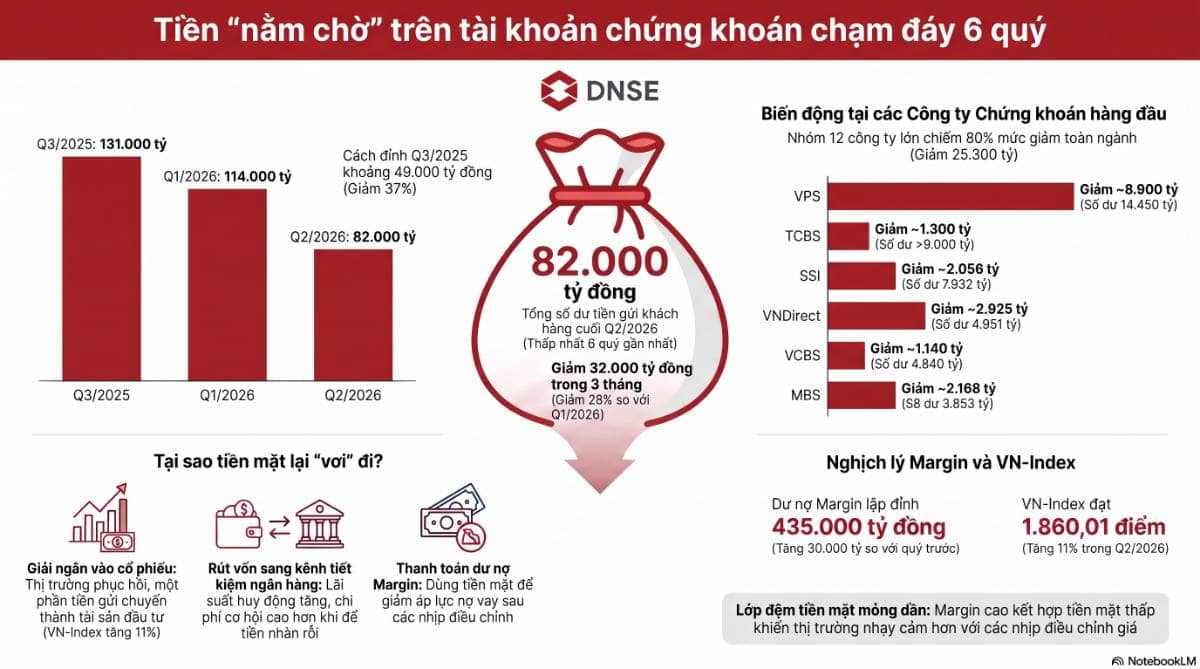
Số dư tiền gửi của nhà đầu tư tại các công ty chứng khoán cuối quý II/2026 chỉ còn khoảng 82.000 tỷ đồng, giảm 32.000 tỷ đồng so với cuối quý I, tương đương mức giảm hơn 28%. Đây là mức thấp nhất trong 6 quý gần nhất, đồng thời thấp hơn khoảng 49.000 tỷ đồng so với vùng đỉnh 131.000 tỷ đồng tại cuối quý III/2025.
Diễn biến này cho thấy lớp tiền mặt “nằm chờ” trong tài khoản chứng khoán đã mỏng đi đáng kể. Một phần tiền có thể đã được giải ngân vào cổ phiếu trong nhịp thị trường hồi phục, một phần dùng để giảm dư nợ margin, và một phần có thể đã rút khỏi tài khoản chứng khoán để chuyển sang các kênh có thu nhập cố định khi lãi suất huy động tăng từ nền thấp.
Điểm đáng chú ý là sự sụt giảm tiền gửi diễn ra trên diện rộng tại các công ty chứng khoán lớn. Riêng 12 công ty chứng khoán trong thống kê ghi nhận số dư tiền gửi khoảng 59.400 tỷ đồng, giảm hơn 25.300 tỷ đồng so với cuối quý I, đóng góp gần 80% mức giảm toàn ngành. Điều này cho thấy đây không chỉ là sự dịch chuyển khách hàng giữa các công ty, mà phản ánh xu hướng thu hẹp tiền mặt dự phòng của nhà đầu tư.
Trong khi đó, dư nợ margin toàn thị trường lại tăng lên khoảng 435.000 tỷ đồng cuối quý II, tăng 30.000 tỷ đồng so với quý trước và lập mức cao nhất lịch sử. Sự trái chiều giữa tiền mặt giảm và margin tăng cho thấy cơ cấu dòng tiền đang trở nên nhạy cảm hơn: sức mua được duy trì nhiều hơn bằng đòn bẩy, trong khi lớp vốn tự có dự phòng lại giảm xuống.
Đây là tín hiệu cần thận trọng. Khi thị trường đi lên, margin giúp khuếch đại thanh khoản và tốc độ tăng giá. Nhưng khi chỉ số điều chỉnh mạnh, lượng tiền mặt mỏng hơn sẽ làm giảm khả năng hấp thụ áp lực bán, trong khi dư nợ đòn bẩy cao có thể khiến biến động bị khuếch đại theo chiều ngược lại.
Về mặt chỉ số, VN-Index trong quý II vẫn tăng hơn 185 điểm, tương đương hơn 11%, lên 1.860,01 điểm. Tuy nhiên, đà tăng không đồng đều. Chỉ số được hỗ trợ bởi một số cổ phiếu vốn hóa lớn, trong khi nhiều nhóm cổ phiếu khác đi ngang hoặc điều chỉnh. Vì vậy, việc VN-Index tăng điểm không đồng nghĩa phần lớn nhà đầu tư đều có mức sinh lời tương ứng.
Từ góc nhìn hành vi, khi thị trường phân hóa mạnh và triển vọng lợi nhuận không đồng đều, nhà đầu tư có xu hướng thận trọng hơn với tiền nhàn rỗi. Tiền nằm yên trong tài khoản chứng khoán có chi phí cơ hội cao hơn khi lãi suất huy động tăng, trong khi khả năng kiếm lợi nhuận ngắn hạn trên cổ phiếu không còn rõ ràng như các giai đoạn tiền rẻ.
Với nhà đầu tư, bài học quan trọng là không nên chỉ nhìn vào điểm số VN-Index để đánh giá sức khỏe thị trường. Cần theo dõi thêm các biến số dòng tiền như số dư tiền gửi tại công ty chứng khoán, dư nợ margin, thanh khoản khớp lệnh, độ rộng thị trường và mức độ lan tỏa giữa các nhóm ngành.
Tóm lại, tiền chờ mua giảm xuống mức thấp nhất 6 quý cho thấy thị trường không còn lớp đệm thanh khoản dày như trước. Trong bối cảnh margin lập đỉnh lịch sử, thị trường vẫn có thể tăng nếu dòng tiền tiếp tục luân chuyển vào nhóm dẫn dắt, nhưng mức độ rủi ro cũng cao hơn nếu xuất hiện nhịp điều chỉnh mạnh. Giai đoạn này đòi hỏi nhà đầu tư phải quản trị đòn bẩy chặt hơn và ưu tiên chất lượng danh mục thay vì chạy theo chỉ số.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


