





 Mã liên quan

300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Thị phần HoSE phân tán chưa từng thấy
Bức tranh thị phần môi giới trên HoSE quý II/2026 chứng kiến sự dịch chuyển đáng chú ý khi tổng thị phần của Top 10 giảm xuống còn 64,19%, thấp hơn gần 5 điểm phần trăm so với quý trước. Trong bối cảnh thanh khoản suy giảm nhưng giao dịch thỏa thuận tăng mạnh, cuộc cạnh tranh giữa các công ty chứng khoán đang bước vào giai đoạn phân hóa sâu hơn.
Báo cáo thị phần môi giới quý II/2026 vừa được HoSE công bố ghi nhận một cú sốc lớn khi dòng tiền môi giới phân tán mạnh mẽ, khiến tổng thị phần của Top 10 sụt giảm nghiêm trọng trong bối cảnh thanh khoản sụt giảm sâu.
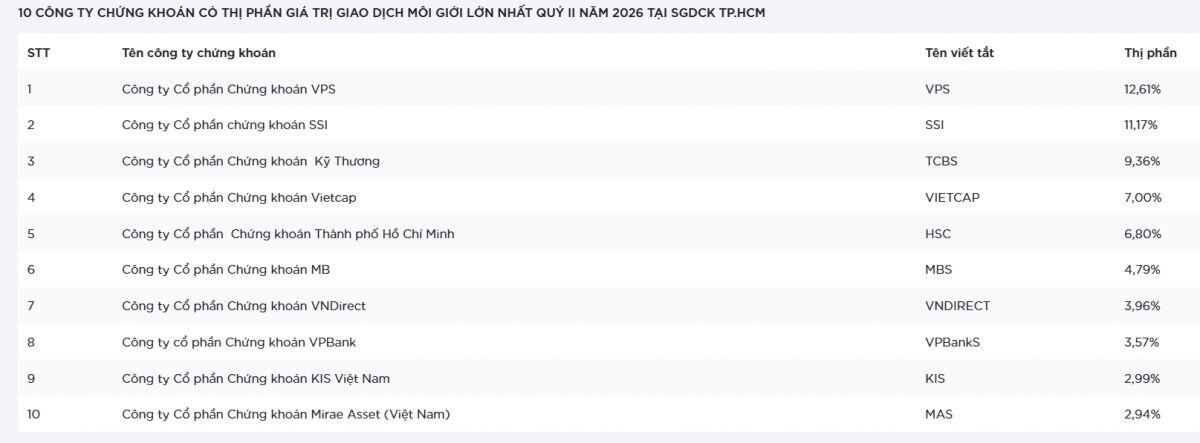
Sở Giao dịch Chứng khoán TP.HCM (HoSE) vừa công bố bảng xếp hạng thị phần môi giới cổ phiếu, chứng chỉ quỹ và chứng quyền quý II/2026 với nhiều thay đổi đáng chú ý.
Dẫn đầu thị trường vẫn là VPS với 12,61% thị phần. Tuy nhiên, công ty này mất tới 2,71 điểm phần trăm so với mức 15,32% của quý I, đánh dấu mức thu hẹp mạnh nhất trong nhóm dẫn đầu.
SSI tiếp tục giữ vị trí thứ hai với 11,17%, gần như đi ngang so với quý trước (11,14%). Đây cũng là một trong số rất ít doanh nghiệp duy trì được thị phần trong bối cảnh thanh khoản toàn thị trường suy yếu.
Ở vị trí thứ ba, TCBS là điểm sáng nổi bật khi nâng thị phần từ 8,85% lên 9,36%, trở thành doanh nghiệp tăng mạnh nhất trong nhóm Top 10.
Các vị trí tiếp theo lần lượt thuộc về Vietcap (7%), HSC (6,8%), MBS (4,79%) và VNDirect (3,96%), song hầu hết đều ghi nhận mức giảm so với quý trước.
Đáng chú ý ở nhóm cuối bảng xếp hạng, VPBankS tăng từ 2,94% lên 3,57%, vượt KIS Việt Nam để vươn lên vị trí thứ tám. Trong khi đó, VCBS rời Top 10 và được thay thế bởi Mirae Asset Việt Nam với thị phần 2,94%.
Miếng bánh môi giới đang được chia lại
Điểm đáng chú ý hơn cả không nằm ở sự thay đổi thứ hạng mà ở xu hướng phân tán thị phần.
Theo thống kê của HoSE, 10 công ty chứng khoán lớn nhất hiện chỉ nắm 64,19% thị phần, giảm đáng kể so với 69,05% của quý I. Đây là tín hiệu cho thấy thị trường môi giới không còn tập trung như trước khi ngày càng nhiều doanh nghiệp quy mô trung bình tăng tốc mở rộng hoạt động.
Các công ty như LPBS, OCBS, ABS, VIX, Kafi... liên tục tăng vốn, đầu tư nền tảng công nghệ, mở rộng dịch vụ và cạnh tranh mạnh hơn ở phân khúc khách hàng cá nhân.
Diễn biến này phản ánh cuộc đua không còn chỉ xoay quanh nhóm dẫn đầu mà đang mở rộng sang nhiều doanh nghiệp có quy mô nhỏ hơn.
Thanh khoản giảm nhưng cấu trúc giao dịch thay đổi
Quý II/2026 chứng kiến một nghịch lý đáng chú ý khi VN-Index tăng 187 điểm, tương đương 11,2%, nhưng thanh khoản toàn thị trường lại giảm 24% so với quý I.
Trong khi đó, tỷ trọng giao dịch thỏa thuận tăng mạnh từ 10,1% lên 18,3% tổng giá trị giao dịch.
Sự thay đổi này ảnh hưởng trực tiếp đến cơ cấu thị phần môi giới bởi các giao dịch thỏa thuận quy mô lớn chủ yếu đến từ khách hàng tổ chức. Điều này giúp một số công ty có thế mạnh ở phân khúc tổ chức cải thiện vị thế, trong khi các công ty phụ thuộc nhiều vào nhà đầu tư cá nhân chịu áp lực giảm tỷ trọng.
Ở góc độ dài hạn, sự phân tán thị phần được xem là dấu hiệu cho thấy mức độ cạnh tranh của ngành môi giới đang gia tăng. Khi nhiều doanh nghiệp nâng vốn, đầu tư công nghệ và mở rộng hệ sinh thái dịch vụ, cuộc cạnh tranh sẽ không chỉ diễn ra ở mức phí giao dịch mà còn ở năng lực tư vấn, quản trị tài sản và trải nghiệm khách hàng.
Đối với nhóm doanh nghiệp chứng khoán niêm yết, áp lực duy trì thị phần có thể khiến chi phí đầu tư vào công nghệ, chuyển đổi số và thu hút khách hàng tiếp tục gia tăng trong các quý tới, qua đó ảnh hưởng đến biên lợi nhuận của hoạt động môi giới.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


