





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Thép thắng cầu, xây dựng thua giá
Nhu cầu thép nội địa tăng mạnh đang mở ra dư địa cải thiện sản lượng và biên lợi nhuận cho các doanh nghiệp đầu ngành. Ngược lại, nhóm xây lắp dù có backlog lớn lại chịu sức ép khi giá thép và xi măng cùng tăng.
MBS ước tính tiêu thụ thép trong nước quý III đạt 7,68 triệu tấn, tăng 20% so với cùng kỳ, trong khi chi phí nguyên vật liệu tiếp tục trở thành biến số quyết định lợi nhuận của doanh nghiệp xây dựng.
Theo MBS Research, thị trường thép quý III/2026 đang có lợi thế từ nhu cầu nội địa và các biện pháp phòng vệ thương mại. Sản lượng thép xây dựng được dự báo tăng 26%, còn HRC tăng 35% so với cùng kỳ. Lượng thép nhập khẩu từ Trung Quốc có thể giảm hơn 10%, trong khi thị phần HRC sản xuất trong nước được kỳ vọng vượt 70%, từ khoảng 60% năm 2025.
Về giá bán, thép xây dựng được dự báo tăng 7% lên khoảng 560 USD/tấn, HRC tăng 6% lên 550 USD/tấn. Trong khi đó, giá quặng sắt quanh 96 USD/tấn và giá than tăng 15% lên 265 USD/tấn. Khoảng cách giữa giá đầu ra và đầu vào vẫn đủ để hỗ trợ biên lợi nhuận ngành thép.
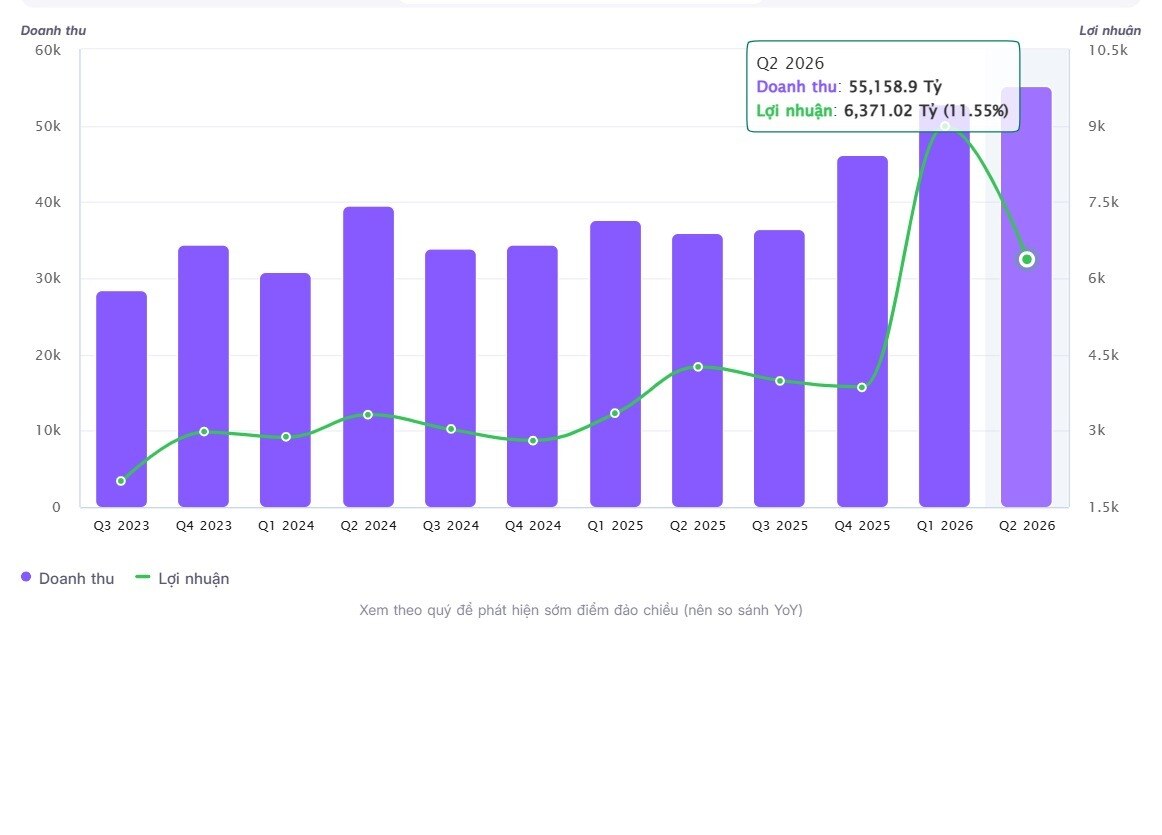
Hòa Phát là trường hợp đáng chú ý. MBS dự báo sản lượng tiêu thụ quý III đạt 4,1 triệu tấn, tăng 38%, trong đó HRC tăng tới 68%. Doanh thu có thể đạt 55.200 tỷ đồng, tăng 50%, biên lợi nhuận gộp khoảng 17%. Dù chi phí tài chính tăng 60%, lợi nhuận ròng vẫn được dự báo tăng khoảng 40%.
Tuy nhiên, bức tranh xây lắp lại trái chiều. Giải ngân đầu tư công 8 tháng đạt 513.300 tỷ đồng, tăng 25% so với cùng kỳ, tạo nguồn việc lớn cho các nhà thầu. MBS dự báo giải ngân cả năm có thể đạt 1.013 nghìn tỷ đồng, tăng 13%.
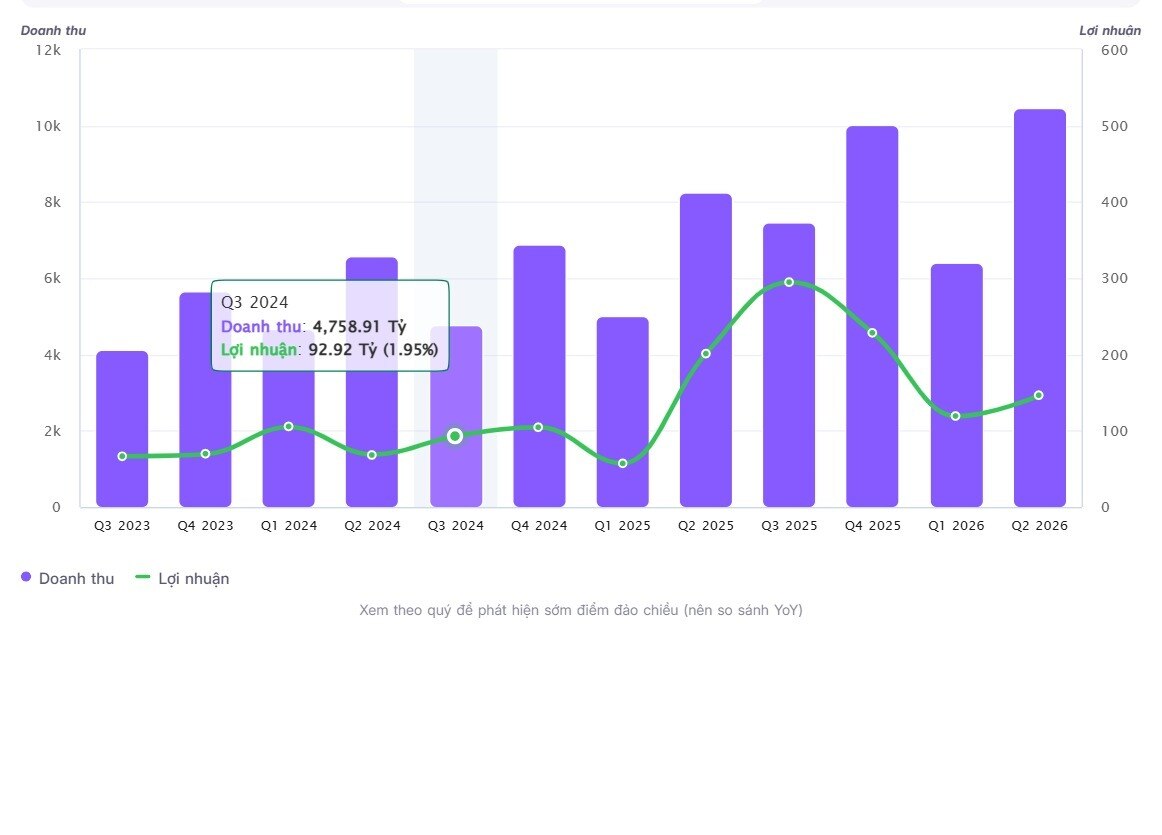
CTD được đánh giá hưởng lợi từ việc hợp tác với các chủ đầu tư lớn tại dự án cầu Cần Giờ và sân bay Gia Bình.
Nhưng giá thép và xi măng được dự báo lần lượt tăng 7% và 10%, khiến biên lợi nhuận bị co lại. CTD được dự báo duy trì biên gộp trên 4%, trong khi VCG khoảng 3%; biên mảng xây lắp của CII và HHV cũng có thể giảm.
Điểm đáng chú ý là backlog lớn không đồng nghĩa lợi nhuận lớn. Khi giá vật liệu tăng nhanh hơn giá hợp đồng, doanh nghiệp càng nhận nhiều công trình càng phải đối mặt với áp lực vốn lưu động và biên lợi nhuận.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


