





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
TCH lãi tăng 13 lần, 3 mã khác có gì?
Trước phiên giao dịch 2/11, bốn cổ phiếu TCH, PVS, PVT và CTR thu hút sự chú ý với những câu chuyện tăng trưởng riêng biệt. Trong khi TCH ghi nhận lợi nhuận tăng hơn 13 lần nhờ bàn giao bất động sản, PVS sở hữu mức định giá thấp hơn đáng kể so với trung bình lịch sử. PVT và CTR cũng được kỳ vọng duy trì tăng trưởng, song áp lực chi phí và biên lợi nhuận đang tạo ra sự phân hóa.
TCH nổi bật với lợi nhuận tăng 1.237%, tiền khách hàng trả trước hơn 5.500 tỷ đồng và bảng cân đối không có dư nợ vay. PVS có P/E 8,9 lần, thấp hơn trung bình lịch sử; PVT hưởng lợi từ giá thuê tàu cao, trong khi CTR được dự báo tăng trưởng lợi nhuận 12–15%/năm giai đoạn 2026–2027.
TCH: Lợi nhuận tăng 1.237%, tiền khách trả trước vượt 5.500 tỷ đồng
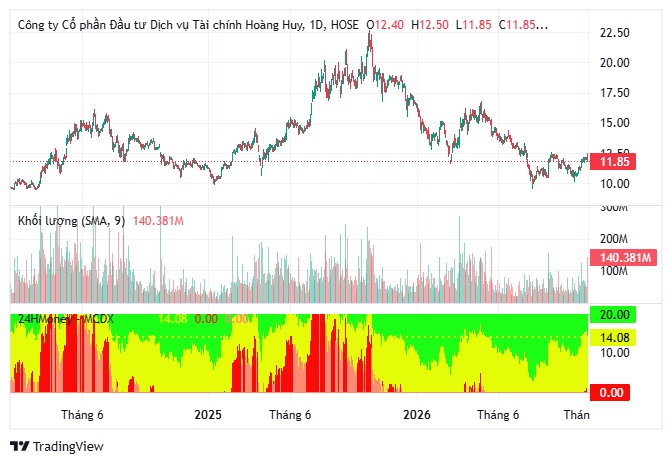
CTCP Đầu tư Dịch vụ Tài chính Hoàng Huy (TCH) ghi nhận doanh thu quý II niên độ tài chính 2026 đạt 1.958 tỷ đồng, tăng 466% so với cùng kỳ. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 538 tỷ đồng, tăng 1.237%.
Động lực chính đến từ hoạt động bàn giao các dự án bất động sản tại Hải Phòng, đặc biệt là New City II và Green River.
Biên lợi nhuận gộp bất động sản đạt 52,5%, tăng 6,2 điểm phần trăm so với quý trước. Đáng chú ý, tiền người mua trả trước tại ba dự án trọng điểm đạt 5.555 tỷ đồng, tạo nguồn doanh thu cho những kỳ tiếp theo.
TCH hiện không có dư nợ vay, trong khi lượng tiền ròng khoảng 3.300 tỷ đồng. Tuy nhiên, hàng tồn kho bất động sản tăng 3.515 tỷ đồng trong sáu tháng, phản ánh nhu cầu vốn lớn cho các dự án mới.
SHS đưa ra giá mục tiêu 16.100 đồng/cổ phiếu. Theo dự phóng của đơn vị này, lợi nhuận sau thuế cổ đông mẹ niên độ 2026–2027 lần lượt đạt 1.117 tỷ đồng và 1.580 tỷ đồng.
PVS: Định giá thấp, nguồn việc dài hạn hỗ trợ triển vọng
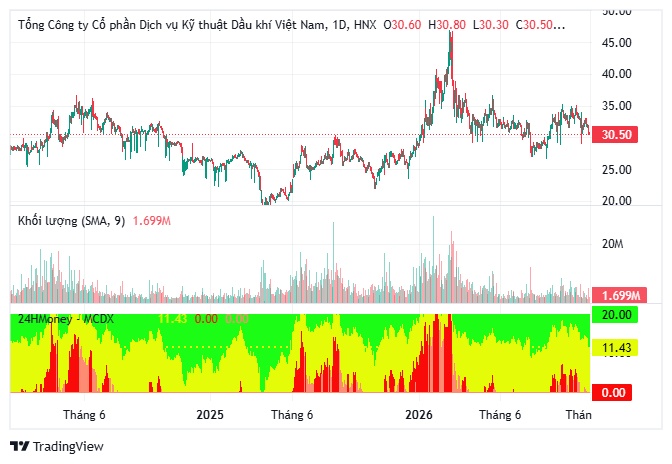
Tổng CTCP Dịch vụ Kỹ thuật Dầu khí Việt Nam (PVS) đang giao dịch với hệ số P/E khoảng 8,9 lần, thấp hơn đáng kể mức bình quân ba năm là 15,3 lần và năm năm là 17,4 lần.
Triển vọng doanh nghiệp được hỗ trợ bởi nguồn việc trong lĩnh vực cơ khí dầu khí, xây lắp công trình biển và các dự án năng lượng.
Agriseco đưa ra giá mục tiêu 35.000 đồng/cổ phiếu, đồng thời đánh giá nguồn công việc lớn có thể hỗ trợ tăng trưởng trung và dài hạn.
Dù vậy, tiến độ triển khai dự án và thời điểm ghi nhận doanh thu vẫn là những biến số quan trọng.
PVT và CTR: Tăng trưởng đi kèm áp lực biên lợi nhuận
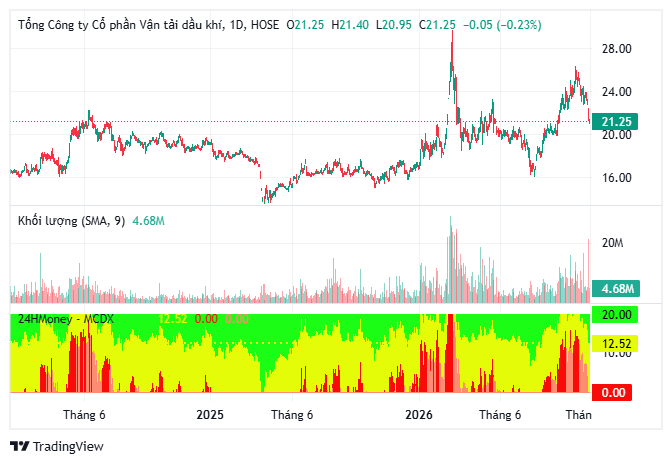
Với Tổng CTCP Vận tải Dầu khí (PVT), mặt bằng giá thuê tàu cao được kỳ vọng hỗ trợ kết quả kinh doanh quý IV và cả năm 2026.
Tuy nhiên, biên lợi nhuận quý III thu hẹp và nền lợi nhuận cao có thể khiến tốc độ tăng trưởng năm 2027 chậm lại. Agriseco đưa ra giá mục tiêu 23.500 đồng/cổ phiếu.
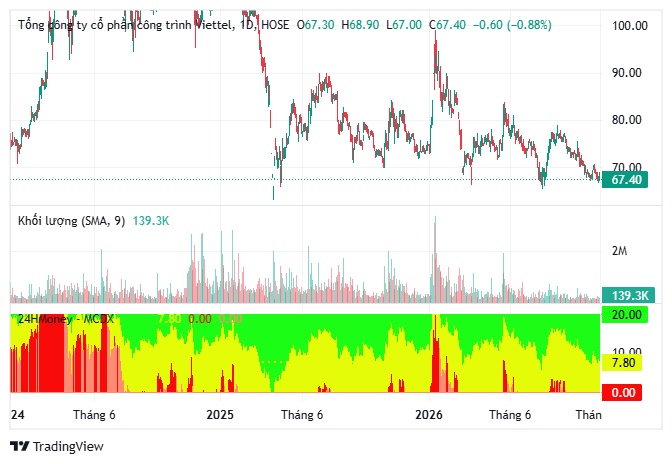
Trong khi đó, Tổng CTCP Công trình Viettel (CTR) được dự báo tăng trưởng lợi nhuận khoảng 12–15% mỗi năm trong giai đoạn 2026–2027.
Động lực đến từ mảng xây lắp, giải pháp kỹ thuật và cải thiện hiệu quả khai thác hạ tầng viễn thông.
Dù hoạt động vận hành khai thác suy yếu trong quý III, nguồn việc xây dựng vẫn đóng vai trò hỗ trợ. Giá mục tiêu được Agriseco xác định ở mức 75.000 đồng/cổ phiếu.
Nhìn chung, bốn doanh nghiệp đại diện cho ba lĩnh vực bất động sản, dầu khí và hạ tầng viễn thông. Sự khác biệt về tốc độ ghi nhận lợi nhuận, dòng tiền và định giá đang tạo ra bức tranh phân hóa rõ nét trước giai đoạn cuối năm.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


