





 Mã liên quan

400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Sau cú giảm 6,7%, dòng tiền sẽ tìm đến đâu?
Sau khi VN-Index giảm 124 điểm trong tháng 7, nhiều công ty chứng khoán cho rằng mặt bằng định giá đã trở nên hấp dẫn hơn. Tuy nhiên, dòng tiền được dự báo sẽ phân hóa, tập trung vào những nhóm có câu chuyện tăng trưởng riêng.
Ngân hàng, hạ tầng, vật liệu xây dựng, khu công nghiệp, logistics và năng lượng nằm trong nhóm được chú ý, nhưng các CTCK có cách tiếp cận khác nhau về mức độ kỳ vọng.
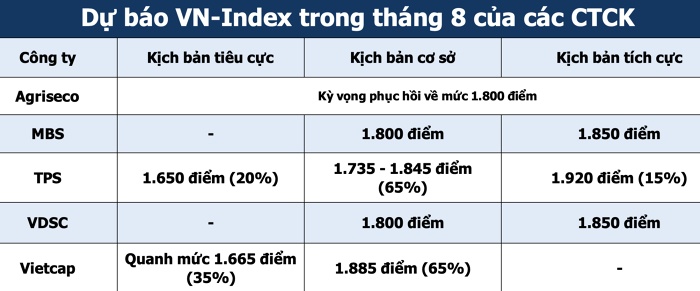
Tháng 7 vừa qua, VN-Index giảm sâu khoảng 124 điểm, tương ứng 6,68%, kết thúc tháng gần 1.736 điểm. Dù vậy, các công ty chứng khoán vẫn duy trì góc nhìn tích cực cho tháng 8. Các kịch bản từ MBS, Vietcap và TPS đều hướng tới khả năng VN-Index duy trì hoặc phục hồi, với mục tiêu dao động từ 1.735 đến 1.920 điểm. Mặt bằng định giá đã hạ xuống, với P/E của VN-Index (loại trừ Vingroup) lùi về vùng 9,5 - 10,5 lần, tạo điều kiện thuận lợi cho nhà đầu tư. Bên cạnh đó, kết quả kinh doanh quý II cho thấy lợi nhuận nhiều doanh nghiệp tiếp tục tăng trưởng, đặc biệt ngân hàng và bất động sản.
Ngoài mặt bằng định giá, thị trường được hỗ trợ bởi nhiều yếu tố tích cực. Các chính sách quản lý thanh khoản hệ thống ngân hàng và kỳ vọng nâng hạng thị trường có thể tạo thêm động lực. Mục tiêu tăng trưởng GDP 10% dẫn đến đẩy mạnh đầu tư công và thu hút FDI, mở ra triển vọng cho những ngành gắn với hạ tầng và mở rộng năng lực sản xuất. Tuy nhiên, các rủi ro vẫn tồn tại, bao gồm áp lực lãi suất, tỷ giá, căng thẳng địa chính trị và diễn biến thuế quan. Mức thuế đối ứng 12,5% theo Mục 301 chưa tạo cú sốc lớn, nhưng những vấn đề liên quan đến hàng hóa chuyển tải và sở hữu trí tuệ vẫn cần theo dõi.
Các công ty chứng khoán nhấn mạnh khả năng tăng đồng đều giữa các nhóm cổ phiếu không cao, khiến việc lựa chọn ngành và doanh nghiệp trở nên quan trọng hơn dự báo chính xác chỉ số. MBS xác định các nhóm chứng khoán, bất động sản, bán lẻ, ngân hàng quốc doanh, dầu khí, thép và logistics có thể hưởng lợi từ nhịp hồi phục. SSI Research ưu tiên các ngành hưởng lợi từ mở rộng sản xuất và đầu tư hạ tầng: khu công nghiệp, logistics, điện, vật liệu xây dựng và nhà thầu hạ tầng. VDSC lạc quan với cao su và xây dựng - vật liệu xây dựng, nhưng thận trọng với bất động sản dân cư và tiêu dùng do định giá có thể đã phản ánh kỳ vọng.
Ngân hàng là nhóm được nhiều công ty chứng khoán cùng lựa chọn, nhưng mức độ kỳ vọng khác nhau. Agriseco dự báo tăng trưởng tín dụng năm 2026 có thể đạt khoảng 18%, cao hơn mục tiêu 15% của Ngân hàng Nhà nước, hỗ trợ lợi nhuận trước thuế toàn ngành tăng 15-20%. Với P/B khoảng 1,5 lần, thấp hơn mức bình quân 5 năm 1,8 lần, nhóm ngân hàng còn dư địa định giá lại. Trong nhóm năng lượng, giai đoạn 2026-2030 cần tổng đầu tư hơn 136 tỷ USD cho nguồn điện và lưới điện, cao hơn 76% so với Quy hoạch điện VIII. Nguồn vốn tập trung vào điện khí LNG, năng lượng tái tạo và lưới điện truyền tải, mở ra nhu cầu đầu tư lớn cho toàn ngành điện.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


