





 Mã liên quan


 Pro
1.1K theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
OPEC+ đang mở van trở lại: Giá dầu sẽ đi về đâu?
Giá dầu Brent ở mức 72 đô la/thùng, giảm so với mức cao nhất 120 đô la, khi eo biển Hormuz dần mở cửa trở lại, nhu cầu của Trung Quốc phục hồi chậm và bảy thành viên cốt lõi của OPEC+ tiếp tục nới lỏng các biện pháp cắt giảm sản lượng đã được lên kế hoạch từ tháng Hai. Việc tăng sản lượng vào tháng Tám đưa việc đảo ngược hoàn toàn kế hoạch cắt giảm năm 2023 đến gần hơn với một cuộc họp nữa, trong bối cảnh Iraq yêu cầu hạn ngạch cao hơn và UAE hiện đang hành động độc lập.
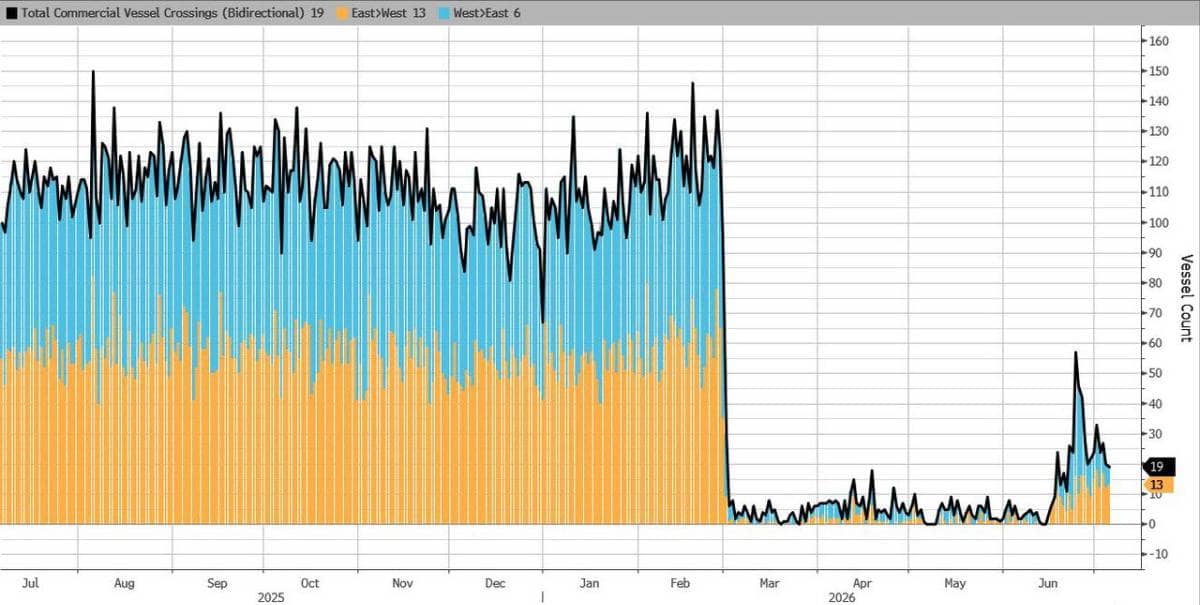
Trong bốn tháng, việc tăng hạn ngạch hàng tháng của OPEC+ hầu như chỉ tồn tại trên giấy tờ. Bảy thành viên cốt lõi, Ả Rập Xê Út, Nga, Iraq, Kuwait, Algeria, Kazakhstan và Oman, đã chính thức nâng mục tiêu sản lượng của họ tại mỗi cuộc họp hàng tháng trong suốt mùa xuân, tạo nên mức tăng sản lượng trên giấy tờ tích lũy gần 800.000 thùng mỗi ngày từ tháng Tư đến tháng Bảy, trong khi khả năng thực tế cung cấp số thùng dầu đó vẫn bị hạn chế về mặt vật lý do việc đóng cửa eo biển Hormuz đã làm giảm sản lượng của OPEC+ từ 42,77 triệu thùng mỗi ngày trong tháng Hai xuống còn 33,13 triệu thùng mỗi ngày trong tháng Năm, theo dữ liệu của chính liên minh này.
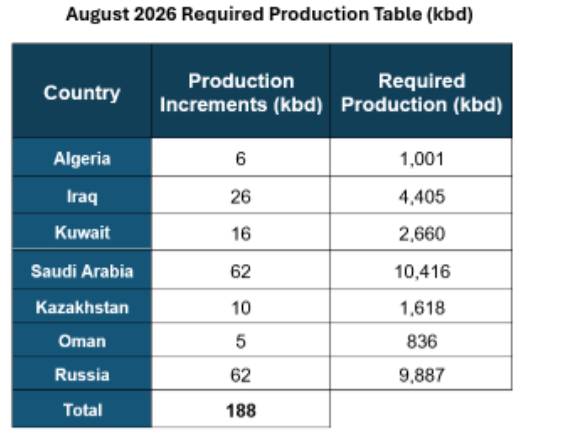
Quyết định tháng 8, bổ sung thêm 188.000 thùng dầu mỗi ngày vào mục tiêu sản lượng, sau khi đã tăng với quy mô tương tự trong tháng 6 và tháng 7, là đợt tăng hạn ngạch đầu tiên trong chu kỳ này có triển vọng thực sự tác động đến thị trường. Bản ghi nhớ giữa Washington và Tehran, dù đã có một số vi phạm, vẫn được duy trì, đã khởi động quá trình mở cửa trở lại dần dần eo biển Hormuz cho giao thông tàu chở dầu. Những nỗ lực của Mỹ nhằm giúp UAE và các nhà sản xuất vùng Vịnh khác định tuyến xuất khẩu thông qua các hành lang vòng tránh đã bắt đầu khôi phục một phần nguồn cung. Và dầu Brent, vốn đã tăng vọt lên trên 120 đô la một thùng trong giai đoạn căng thẳng của chiến tranh, đã trở lại mức khoảng 72 đô la một thùng, xấp xỉ mức trước chiến tranh, khi sự kết hợp giữa việc mở cửa trở lại dần dần eo biển Hormuz, sự tăng trưởng nguồn cung ngoài Trung Đông, sự suy yếu nhu cầu của Trung Quốc và lượng dự trữ chiến lược kỷ lục được IEA công bố trong suốt loạt bài này đã cân bằng một thị trường mà nhiều người lo ngại sẽ đạt mức 150 đến 372 đô la một thùng.
Câu hỏi cơ bản mà thị trường dầu mỏ hiện đang giải quyết không phải là liệu nguồn cung có trở lại hay không, mà là nhanh như thế nào, hoàn toàn ra sao và với giá bao nhiêu. Quyết định hồi tháng 8 là một tín hiệu về chính sách cung ứng. Việc cung cấp thực tế phụ thuộc vào các biến số hoạt động, tốc độ bình thường hóa giao thông qua eo biển Hormuz, tốc độ khôi phục dòng chảy xuất khẩu từ Biển Đỏ so với Vịnh Ba Tư của Ả Rập Xê Út, và liệu Iraq, quốc gia liên tục sản xuất dưới hạn ngạch và hiện đang yêu cầu hạn ngạch cao hơn, có thể thực sự chuyển hạn ngạch của mình thành sản lượng bền vững hay không, điều mà thông báo về hạn ngạch không thể giải quyết được.
Từ 42,77 triệu thùng xuống còn 33,13 triệu thùng: Quy mô của sự sụp đổ sản lượng
Dữ liệu của OPEC ghi nhận sự sụt giảm sản lượng tập thể từ 42,77 triệu thùng mỗi ngày trong tháng Hai xuống còn 33,13 triệu thùng trong tháng Năm, cung cấp định lượng chính xác nhất về tác động trực tiếp của cuộc chiến Iran đối với nguồn cung dầu toàn cầu, và đó là bối cảnh cần thiết để hiểu được ý nghĩa của sự phục hồi dần dần.
Việc giảm sản lượng 9,64 triệu thùng mỗi ngày từ 21 quốc gia sản xuất là một cú sốc nguồn cung phi thường theo bất kỳ tiêu chuẩn lịch sử nào. Nó vượt quá sự gián đoạn nguồn cung do lệnh cấm vận dầu mỏ của các nước Ả Rập năm 1973. Nó vượt quá mức giảm sản lượng do cuộc đình công ở Venezuela năm 2002-2003. Về khối lượng tuyệt đối, nó gần bằng tổng tác động của nhiều sự gián đoạn nguồn cung góp phần gây ra cuộc khủng hoảng năng lượng những năm 1970. Tuy nhiên, như năm bài học từ phân tích khủng hoảng Hormuz đã chỉ ra, phản ứng của thị trường dầu mỏ toàn cầu mạnh mẽ hơn đáng kể so với dự đoán của những so sánh lịch sử này, thông qua sự kết hợp của việc giải phóng dự trữ chiến lược, tăng trưởng sản lượng của các nước ngoài OPEC, sự sụp đổ nhu cầu của Trung Quốc và việc triển khai cơ sở hạ tầng đường ống dẫn dầu.
Sự phục hồi bắt đầu từ tháng Sáu, "nhờ những nỗ lực của Mỹ nhằm giúp UAE và các quốc gia OPEC+ khác xuất khẩu nhiều dầu hơn", đánh dấu giai đoạn đầu tiên của một quá trình bình thường hóa kéo dài nhiều tháng. Cụm từ "vẫn thấp hơn mức trước chiến tranh" là điều kiện tiên quyết quan trọng: liên minh này vẫn chưa trở lại mức sản lượng của tháng Hai, và việc tăng hạn ngạch vào tháng Tám là tín hiệu cho thấy ý định tiếp tục quá trình phục hồi chứ không phải là sự xác nhận hoàn tất.
Lộ trình vận hành cụ thể để phục hồi sản lượng khác nhau tùy thuộc vào từng quốc gia thành viên. Cảng Yanbu Biển Đỏ của Ả Rập Xê Út, nơi sản lượng đã tăng từ dưới 1 triệu thùng/ngày lên khoảng 4 triệu thùng/ngày trong thời kỳ khủng hoảng như đã được ghi nhận trong phân tích năm bài học, hiện đang gần đạt đến công suất tối đa bền vững, có nghĩa là việc phục hồi sản lượng của Ả Rập Xê Út phụ thuộc vào việc khôi phục tuyến đường vận chuyển từ Vịnh Ba Tư đến eo biển Hormuz đối với khối lượng vượt quá công suất thông qua của Yanbu. Đường ống dẫn dầu vòng tránh Fujairah của UAE, cũng đang hoạt động gần hết công suất, cũng hạn chế tốc độ phục hồi tổng sản lượng của UAE chỉ thông qua các kênh vòng tránh.
Sự bình ổn giá bất ngờ đã khiến phe mua ngạc nhiên.
Giá dầu Brent ở mức 72 đô la một thùng, về cơ bản đã trở lại mức trước chiến tranh mặc dù hành lang Hormuz vẫn chưa hoàn toàn bình thường hóa, có lẽ là kết quả thị trường quan trọng nhất trong toàn bộ thời kỳ khủng hoảng, bởi vì nó hoàn toàn trái ngược với các kịch bản giá từ 150 đến 372 đô la mà các mô hình cạn kiệt kho dự trữ đã đưa ra hồi tháng 5.
Để giải thích lý do tại sao giá dầu không giảm xuống mức thảm khốc như các mô hình phân tích dự báo, cần phải xem xét một cách trung thực những yếu tố cụ thể đã ngăn chặn sự tăng vọt giá dầu: sự sụp đổ nhu cầu của Trung Quốc nghiêm trọng hơn bất kỳ mô hình nào dự đoán, phản ứng cung ứng từ các nước ngoài OPEC như Mỹ, Venezuela và Brazil nhanh hơn và mạnh hơn so với tiền lệ lịch sử, và sự phối hợp của IEA đã tạo ra một lượng dự trữ chiến lược kỷ lục, cung cấp cầu nối nguồn cung đúng vào thời điểm quan trọng khi thời gian cạn kiệt dự trữ đang tiến đến giai đoạn nguy hiểm nhất.
Mỗi yếu tố này đều được ghi nhận theo thời gian thực trong suốt loạt bài này khi chúng phát triển. Dữ liệu về tỷ lệ sử dụng nhà máy lọc dầu của Trung Quốc giảm xuống mức thấp kỷ lục, sự tăng vọt xuất khẩu của Mỹ lên mức kỷ lục mới, và cơ chế phối hợp giải phóng dầu của IEA đều được thể hiện rõ trong dữ liệu trước khi sự bình ổn giá mà chúng tạo ra trở thành kết quả được đồng thuận. Nhưng sự kết hợp của chúng, hoạt động đồng thời ở quy mô chưa từng có trong lịch sử, đã tạo ra một kết quả mà các mô hình trước khủng hoảng, được hiệu chỉnh dựa trên phản ứng với các cú sốc nguồn cung trong lịch sử, không thể dự đoán được.
Đối với giá dầu kỳ hạn trên thị trường, mức giá hiện tại là 72 đô la/thùng phản ánh ước tính tốt nhất của thị trường về sự cân bằng cung cầu khi eo biển Hormuz trở lại bình thường. Công thức cụ thể của UBS, rằng "trọng tâm ngắn hạn sẽ vẫn là có bao nhiêu tàu chở dầu có thể vượt qua eo biển Hormuz và nhu cầu cũng như nhập khẩu dầu thô của Trung Quốc phục hồi nhanh như thế nào," nắm bắt được hai biến số sẽ quyết định liệu 72 đô la là mức giá sàn, mức giá trần hay mức giá trung bình trong phạm vi giá sau chiến tranh.
Nếu nhu cầu của Trung Quốc phục hồi về mức trước chiến tranh, khoảng 11,7 triệu thùng dầu mỗi ngày nhập khẩu, từ mức thấp nhất khoảng 8,2 triệu thùng mỗi ngày trong cuộc khủng hoảng tháng 5, và nếu sự phục hồi này trùng khớp với việc nguồn cung của OPEC+ được khôi phục chậm hơn so với dự kiến do việc tăng hạn ngạch gây ra bởi những hạn chế về hoạt động và những thất bại liên tục trong việc tuân thủ được ghi nhận trong phân tích hạn ngạch, thì giá dầu có thể tăng từ 72 đô la lên 85-90 đô la. Nếu nhu cầu của Trung Quốc vẫn ở mức thấp do những khó khăn kinh tế mang tính cấu trúc được ghi nhận trong phân tích kinh tế vĩ mô của Trung Quốc, và nếu việc khôi phục nguồn cung của OPEC+ diễn ra nhanh hơn dự kiến khi giao thông qua eo biển Hormuz hoàn toàn bình thường trở lại, thì giá dầu có thể giảm từ 72 đô la xuống 60-65 đô la.
Việc thu hồi các khoản cắt giảm năm 2023: Chỉ còn một cuộc họp nữa là mọi thứ sẽ tan rã hoàn toàn.
Quá trình khôi phục hạn ngạch khai thác dầu khí đã đạt đến một cột mốc quan trọng với quyết định hồi tháng 8. Bảy thành viên chủ chốt đã nhất trí vào năm 2023 sẽ cùng nhau cắt giảm 1,65 triệu thùng dầu mỗi ngày. Từ tháng 4 đến tháng 8 năm 2026, họ sẽ tăng hạn ngạch với tổng lượng mà, cùng với một lần tăng hạn ngạch nữa tại cuộc họp vào tháng 9, sẽ hoàn toàn đảo ngược mức cắt giảm năm 2023. Cuộc họp ngày 2 tháng 8, nơi hạn ngạch tháng 9 sẽ được quyết định, đại diện cho sự kiện hoàn tất tiềm năng cho giai đoạn khôi phục sản lượng này.
Không nên phóng đại tầm quan trọng chính thức của cột mốc này, bởi thực tế là 800.000 thùng dầu mỗi ngày tăng thêm từ tháng 4 đến tháng 7 đã không được cung cấp ra thị trường do việc đóng cửa eo biển Hormuz. Việc hoàn thành về mặt toán học việc đảo ngược cắt giảm năm 2023 thông qua việc tăng hạn ngạch không có nghĩa là 1,65 triệu thùng dầu mỗi ngày sản lượng thực tế đã được đưa trở lại thị trường. Điều đó có nghĩa là cam kết trên giấy tờ về việc đưa sản lượng đó trở lại đã được thực hiện, và việc giao hàng thực tế phụ thuộc vào tiến độ phục hồi hoạt động.
Yếu tố phức tạp bổ sung là yêu cầu bù đắp sản lượng vượt mức vẫn tiếp diễn. Mỗi quốc gia sản xuất vượt quá hạn ngạch kể từ tháng 1 năm 2024 vẫn phải "bù đắp đầy đủ" cho lượng sản lượng vượt mức đó, được Ủy ban Giám sát Bộ trưởng chung theo dõi hàng tháng. Các quốc gia có nhiều khả năng rơi vào tình trạng sản lượng vượt mức, Iraq và Kazakhstan là những nước sản xuất vượt mức kinh niên trong các báo cáo giám sát OPEC+ gần đây, sẽ phải chịu áp lực hạn chế sản lượng ngay cả khi việc giảm sản lượng chính thức đang được hoàn tất. Yêu cầu bù đắp này tạo ra một giới hạn lý thuyết về mức tăng sản lượng thực tế mà việc khôi phục hạn ngạch chính thức có thể mang lại, bởi vì các nước sản xuất vượt mức phải giảm sản lượng so với hạn ngạch hiện tại để bù đắp cho lượng sản lượng vượt quá trong quá khứ.
Yêu cầu về hạn ngạch của Iraq và những căng thẳng nội bộ trong liên minh
Tín hiệu từ Iraq về việc muốn có hạn ngạch cao hơn thể hiện một điểm yếu mang tính cấu trúc và lặp đi lặp lại trong OPEC+ đã được ghi nhận qua nhiều chu kỳ: sự căng thẳng giữa kỷ luật quản lý sản lượng của liên minh và lợi ích tài chính quốc gia của các thành viên mà ngân sách chính phủ phụ thuộc vào doanh thu dầu mỏ ở các mức sản lượng cụ thể.
Iraq luôn gặp khó khăn trong việc tuân thủ các quy định của OPEC+ trong suốt thời gian tồn tại của liên minh, sản lượng dầu vượt quá hạn ngạch được phân bổ trong khi vẫn công khai cam kết tuân thủ và định kỳ đưa ra các kế hoạch bù đắp nhưng chưa được thực hiện đầy đủ. Mô hình tài chính của quốc gia này phụ thuộc vào doanh thu từ dầu mỏ, điều này khiến việc tuân thủ hạn ngạch trở nên vô cùng khó khăn đối với chính phủ khi phải gánh vác các khoản chi tiêu xã hội đáng kể và chi phí tái thiết. Việc yêu cầu hạn ngạch cao hơn, thay vì chấp nhận hạn ngạch hiện tại, phản ánh sự thất vọng tích lũy của một thành viên mà năng lực sản xuất tự nhiên và nhu cầu tài chính của họ đòi hỏi mức phân bổ cao hơn so với cơ cấu hạn ngạch hiện tại cho phép.
Thách thức quản lý liên minh rộng lớn hơn thể hiện rõ qua sự tương phản giữa yêu cầu về hạn ngạch cao hơn của Iraq và lịch sử sản xuất vượt mức mục tiêu được giao tương tự của Kazakhstan. Cả hai thành viên đều có các dự án dầu khí lớn, đòi hỏi vốn đầu tư cao với các đối tác quốc tế, và các nghĩa vụ hợp đồng của họ tạo ra áp lực thương mại buộc phải duy trì sản lượng bất kể hạn ngạch OPEC+ được phân bổ. Khi mỏ dầu lớn nhất của một thành viên được vận hành bởi một tập đoàn quốc tế theo hợp đồng chia sẻ sản lượng, trong đó quy định các hình phạt tài chính đối với việc cắt giảm sản lượng, chính phủ nước đó phải đối mặt với một hạn chế về cấu trúc trong khả năng thực thi việc tuân thủ hạn ngạch mà các cuộc đàm phán hạn ngạch được tiến hành một cách thiện chí không thể giải quyết triệt để.
Việc UAE rời khỏi liên minh, cho phép nước này sản xuất hết công suất phù hợp với chương trình đầu tư của mình, đã tạo ra tiền lệ mà các thành viên khác có tham vọng tương tự, trong đó Iraq là ứng cử viên rõ ràng nhất, có thể viện dẫn để biện minh cho yêu cầu hạn ngạch của riêng họ. Nếu Iraq thành công trong việc đàm phán hạn ngạch cao hơn đáng kể, thì kỷ luật đã mang lại hiệu quả quản lý giá cho OPEC+ sẽ bị xói mòn hơn nữa, bởi vì hạn ngạch cao hơn cho Iraq sẽ làm giảm tổng giới hạn nguồn cung mà liên minh có thể áp đặt lên giá thị trường.
OPEC+ hậu eo biển Hormuz và vị thế chiến lược thay đổi của nó
Liên minh hình thành từ cuộc khủng hoảng chiến tranh Iran có cấu trúc khác biệt so với liên minh trước đó, và điều này sẽ định hình hiệu quả hoạt động của nó như một thể chế quản lý giá cả trong nhiều năm tới.
Việc UAE rời khỏi OPEC+, được ghi nhận trong phân tích trước đó về sự suy giảm giá trị đồng đô la dầu mỏ và luận điểm đầu tư vào cơ sở hạ tầng đường vòng, là sự thay đổi cấu trúc quan trọng nhất. UAE đại diện cho nguồn dự trữ năng lực sản xuất dư thừa lớn nhất của liên minh, có thể được triển khai theo ý muốn thương mại, và chương trình đầu tư vốn 55 tỷ đô la của nước này sau khi độc lập khỏi các ràng buộc hạn ngạch của OPEC sẽ mở rộng sản lượng với tốc độ mà trước đây bị hạn chế nếu còn là thành viên của liên minh. Sản lượng dầu khí qua eo biển Fujairah của UAE, hiện nằm ngoài phạm vi quản lý của OPEC+, cạnh tranh trực tiếp với sản lượng bị hạn chế hạn ngạch của Ả Rập Xê Út tại các thị trường châu Á, vốn là khách hàng chính của OPEC+.
Cuộc chiến tranh đã chứng minh cả những hạn chế của OPEC+ với tư cách là một thể chế quản lý giá cả và khả năng phục hồi tiềm tàng của thị trường dầu mỏ toàn cầu trước những gián đoạn nguồn cung mà thời kỳ trước chiến tranh có thể gây ra những hậu quả thảm khốc về giá cả. Một thị trường có thể hấp thụ sự thiếu hụt gần 10 triệu thùng dầu mỗi ngày từ sản lượng của OPEC trong bốn tháng mà không chạm mức 150 đô la một thùng là một thị trường có khả năng thích ứng cao hơn so với những gì các mô hình cạn kiệt kho dự trữ năm 2022 đã giả định. Khả năng phục hồi này, trong khi tích cực đối với nền kinh tế toàn cầu, lại làm suy yếu khả năng của OPEC+ trong việc khẳng định rằng quản lý nguồn cung mang lại sự ổn định giá cả mà thị trường không thể tự đạt được.
Riêng đối với Ả Rập Xê Út, hậu quả của chiến tranh mang đến cả thách thức và cơ hội. Khả năng vận chuyển 4 triệu thùng dầu mỗi ngày qua Yanbu đã chứng minh năng lực cơ sở hạ tầng đường vòng, giúp giảm sự phụ thuộc vào eo biển Hormuz trong xuất khẩu. Tuy nhiên, mức giá 72 đô la/thùng mà thị trường đã ổn định thấp hơn đáng kể so với mức giá hòa vốn về mặt tài chính mà hầu hết các ước tính đưa ra là 80-85 đô la/thùng cho ngân sách của Ả Rập Xê Út. Việc hoàn thành việc đảo ngược cắt giảm sản lượng năm 2023 và khôi phục toàn bộ công suất sản xuất sẽ giúp tăng doanh thu cho Ả Rập Xê Út, nhưng ở mức giá này lại đặt ra thách thức về mặt tài chính so với các cam kết chi tiêu xã hội đầy tham vọng của vương quốc theo Tầm nhìn 2030.
Khung định vị đầu tư cho thị trường dầu mỏ thời hậu chiến
Việc thị trường dầu mỏ bình ổn trở lại mức giá trước chiến tranh, nhanh hơn hầu hết các nhà phân tích dự đoán và ở mức giá thấp hơn so với dự báo của các mô hình dự báo cạn kiệt nguồn dự trữ, tạo ra một loạt các tác động đầu tư cụ thể, làm thay đổi phân tích về lĩnh vực năng lượng được ghi nhận trong toàn bộ loạt bài này.
Luận điểm đầu tư vào cơ sở hạ tầng đường vòng tránh eo biển Hormuz, tập trung vào cam kết vốn đầu tư 55 tỷ đô la của ADNOC và giá trị vận hành đã được chứng minh của tuyến đường vòng tránh Fujairah, vẫn giữ nguyên tính hợp lệ chiến lược ngay cả khi giá dầu tuyệt đối đã ổn định. Rủi ro cấu trúc ở eo biển Hormuz mà cuộc chiến đã bộc lộ sẽ không biến mất với lệnh ngừng bắn; như phân tích năm bài học đã chỉ ra, thế giới sẽ tiếp tục đầu tư vào năng lực đường vòng tránh eo biển Hormuz bất kể lệnh ngừng bắn hiện tại có được duy trì hay không. Các công ty cơ sở hạ tầng, nhà thầu EPC và các nhà điều hành logistics thực hiện việc xây dựng này có tầm nhìn lợi nhuận nhiều năm không phụ thuộc vào biến động giá dầu ngắn hạn.
Việc đầu tư vào các công ty dầu khí lớn tích hợp, bao gồm các công ty có hoạt động sản xuất trên nhiều khu vực địa lý, cả ở vùng Vịnh và ngoài vùng Vịnh, là vị thế cổ phiếu an toàn nhất trong thị trường dầu mỏ đang chuyển đổi từ giai đoạn khủng hoảng sang nguồn cung bình thường. Các công ty đã tận dụng được lợi thế từ cú sốc nguồn cung thông qua giá bán thực tế cao trong giai đoạn cấp tính, đồng thời duy trì sự linh hoạt trong sản xuất để tăng sản lượng ở vùng Vịnh khi cửa khẩu Hormuz mở cửa trở lại, có mức độ tiếp xúc toàn diện nhất với chu kỳ lợi nhuận của thị trường, từ giai đoạn gián đoạn đến bình thường hóa.
Đối với các vị thế chỉ liên quan đến giá dầu thô, mức giá hiện tại 72 đô la/thùng phản ánh sự tích hợp của thị trường giữa việc mở cửa trở lại dần dần eo biển Hormuz, sự suy yếu dai dẳng của nhu cầu Trung Quốc và sản lượng dầu ngoài OPEC đang ở mức cao. Rủi ro về hướng đi hiện cân bằng hơn bao giờ hết kể từ khi chiến tranh bắt đầu: sự phục hồi nhu cầu của Trung Quốc tạo ra tiềm năng tăng giá, việc bình thường hóa eo biển Hormuz và khôi phục sản lượng nhanh hơn dự kiến tạo ra tiềm năng giảm giá, và tốc độ cụ thể của mỗi yếu tố sẽ quyết định yếu tố nào chiếm ưu thế trong quý 3 và quý 4.
Quyết định của OPEC+ vào ngày 2 tháng 8 về hạn ngạch tháng 9, dù có hoàn tất việc đảo ngược cắt giảm năm 2023 hay tạm dừng để đánh giá điều kiện thị trường, sẽ là tín hiệu chính sách quan trọng nhất đối với diễn biến ngắn hạn của thị trường dầu mỏ. Việc hoàn tất đảo ngược cắt giảm kết hợp với lưu lượng giao thông qua eo biển Hormuz được cải thiện và nhu cầu của Trung Quốc phục hồi sẽ tạo ra sự kết hợp cụ thể thách thức mức giá sàn 72 đô la. Việc tạm dừng đảo ngược cắt giảm do lo ngại về giá yếu, kết hợp với sự phục hồi chậm của nhu cầu Trung Quốc, sẽ hỗ trợ mức 72 đô la như một điểm giữa thực tế trong phạm vi cân bằng thời hậu chiến.
Các hạn ngạch trên giấy tờ đang dần trở thành nguồn cung thực tế. Câu hỏi đặt ra là liệu thị trường đã sẵn sàng cho điều đó hay chưa.
-----------------------------------------
Trong chu kỳ kinh tế, dòng tiền đầu tư được luân chuyển giữa các loại tài sản đầu tư khác nhau để tối đa hóa lợi nhuận. Hiện nay Sở giao dịch hàng hóa VN mới được cấp phép liên thông trên thị trường hàng hóa quốc tế và đầu tư trực tiếp trên các sàn hàng hóa thế giới, với các sản phẩm thiết yếu như là: Đồng, Bạc, Cà phê, Đường, Nông sản ...
Nhà đầu tư có thể tham gia giao dịch trực tiếp trên thị trường hàng hoá của Bô Công Thương. Với nhiều ưu điểm như: Mua bán 2 chiều, T0, miễn lãi margin ... Liên hệ với tôi qua số Zalo ở phần tên tác giả để hợp tác và nhận các tư vấn tốt nhất về thị trường hàng hoá.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


