





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
NTC và HCM hút sự chú ý
NTC được đánh giá có dư địa tăng giá tới 35%, trong khi HCM sở hữu tiềm năng tăng 11% nhờ triển vọng kinh doanh và kỳ vọng về hoạt động M&A. Tuy nhiên, đằng sau những mức giá mục tiêu hấp dẫn vẫn tồn tại không ít thách thức.
NTC được đánh giá có dư địa tăng giá tới 35%, trong khi HCM sở hữu tiềm năng tăng 11% nhờ triển vọng kinh doanh và kỳ vọng về hoạt động M&A. Tuy nhiên, đằng sau những mức giá mục tiêu hấp dẫn vẫn tồn tại không ít thách thức.
NTC được kỳ vọng tăng 35% dù lợi nhuận lao dốc
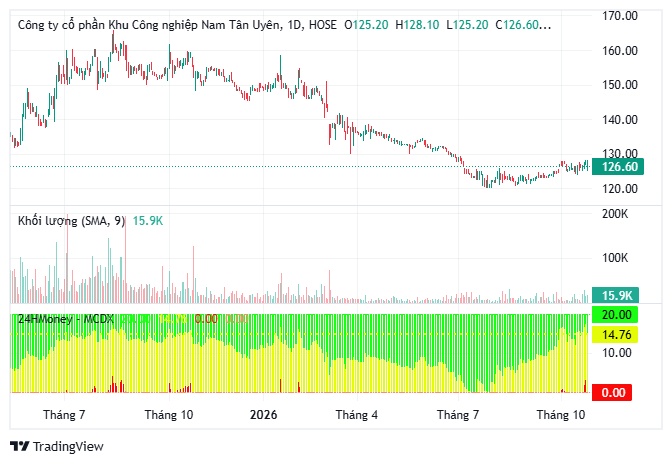
Cổ phiếu NTC của Công ty CP Khu công nghiệp Nam Tân Uyên được NHSV đưa ra giá mục tiêu 169.999 đồng/cổ phiếu, tương ứng dư địa tăng khoảng 35%.
Đáng chú ý, triển vọng tích cực xuất hiện trong bối cảnh kết quả kinh doanh suy giảm mạnh. Quý II/2026, NTC ghi nhận doanh thu thuần 79 tỷ đồng, giảm 65% so với cùng kỳ. Lợi nhuận sau thuế đạt 46 tỷ đồng, giảm 63%.
Nguyên nhân chủ yếu đến từ thay đổi phương thức hạch toán theo Thông tư 99/2025/TT-BTC, khiến lợi nhuận ghi nhận từ hoạt động cho thuê khu công nghiệp chịu tác động đáng kể.
Dù vậy, doanh nghiệp đã hoàn thành 76% kế hoạch lợi nhuận năm.
NHSV dự báo doanh thu cả năm 2026 đạt 500 tỷ đồng, lợi nhuận sau thuế khoảng 290 tỷ đồng, giảm 12% so với năm trước.
Điểm đáng chú ý nằm ở nguồn thu tài chính. Lãi tiền gửi và cổ tức từ các doanh nghiệp liên doanh, liên kết được kỳ vọng đóng góp khoảng 200 tỷ đồng, tương đương gần 69% lợi nhuận dự phóng.
NTC còn được kỳ vọng duy trì cổ tức tiền mặt tối thiểu 6.000 đồng/cổ phiếu mỗi năm.
Tuy nhiên, tốc độ cho thuê đất, cạnh tranh giữa các khu công nghiệp và biến động dòng vốn FDI vẫn là những yếu tố ảnh hưởng trực tiếp đến triển vọng doanh nghiệp.
HCM chờ động lực từ câu chuyện M&A
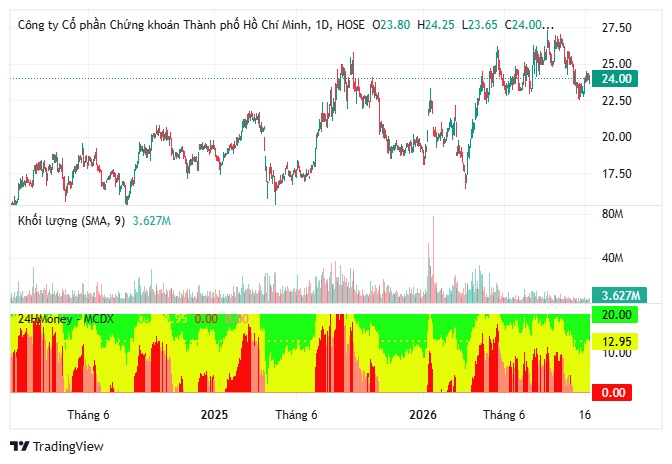
Ở nhóm chứng khoán, HCM được Yuanta Việt Nam xác định giá mục tiêu 26.775 đồng/cổ phiếu, tương ứng tiềm năng tăng khoảng 11%.
Quý III/2026, HCM ghi nhận lợi nhuận sau thuế 297 tỷ đồng, tăng 9% so với quý trước nhưng giảm 33% so với cùng kỳ.
Sau 9 tháng, doanh nghiệp mới hoàn thành 47% kế hoạch lợi nhuận năm và đạt 74% mức dự báo cả năm.
Doanh thu hoạt động cho vay đạt 758 tỷ đồng, lợi nhuận tự doanh 766 tỷ đồng, trong khi tài sản nắm giữ đến ngày đáo hạn (HTM) mang lại 167 tỷ đồng.
Định giá P/B dự phóng năm 2026 ở mức 1,7 lần, P/E năm 2027 khoảng 22 lần, với tỷ suất cổ tức dự kiến 2,9%.
Một yếu tố đáng chú ý là kỳ vọng liên quan đến hoạt động M&A, được cho là góp phần hỗ trợ diễn biến cổ phiếu HCM vượt trội so với ngành trong năm 2026.
Tuy nhiên, thông tin M&A chưa được xác nhận chính thức. Nếu xuất hiện, diễn biến mới có thể rơi vào quý IV/2026 hoặc quý I/2027.
Trong bối cảnh cạnh tranh ngành chứng khoán ngày càng gay gắt, triển vọng HCM vẫn phụ thuộc lớn vào thanh khoản thị trường, hoạt động cho vay ký quỹ và hiệu quả tự doanh.
Hai cổ phiếu phản ánh hai câu chuyện khác biệt: NTC dựa vào nguồn thu tài chính và cổ tức, còn HCM chịu tác động từ chu kỳ thị trường cùng kỳ vọng tái cấu trúc.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


