





 Mã liên quan

 Pro
100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Nới tỷ lệ tiền gửi kho bạc tính vào ldr lên 50%: big4 hưởng lợi, nhưng dòng vốn có thể lan ra toàn hệ thống
Từ 1/8/2026, ngân hàng có thể tính 50% tiền gửi Kho bạc vào tỷ lệ LDR, tạo thêm dư địa cho vay cho các ngân hàng quốc doanh. Thay đổi này giúp giảm áp lực huy động lãi suất, nhưng không đồng nghĩa với tăng trưởng tín dụng ngay lập tức.
Nới tỷ lệ tiền gửi Kho bạc tính vào LDR lên 50%: Big4 hưởng lợi, nhưng dòng vốn có thể lan ra toàn hệ thống
Từ ngày 1/8/2026, các ngân hàng được tính 50% số dư tiền gửi có kỳ hạn của Kho bạc Nhà nước vào tổng tiền gửi khi xác định tỷ lệ LDR, thay vì 20% trước đó. Thay đổi mang tính kỹ thuật này trực tiếp mở rộng dư địa thanh khoản cho nhóm ngân hàng quốc doanh, nhưng tác động cuối cùng có thể lan sang toàn hệ thống thông qua thị trường liên ngân hàng, trái phiếu và các giấy tờ có giá.
Ngày 30/7/2026, Ngân hàng Nhà nước ban hành Quyết định số 1743/QĐ-NHNN, quy định tỷ lệ khấu trừ số dư tiền gửi có kỳ hạn của Kho bạc Nhà nước khi tính tỷ lệ dư nợ cho vay trên tổng tiền gửi, hay còn gọi là LDR, ở mức 50%. Quyết định có hiệu lực từ ngày 1/8/2026 đến hết ngày 31/7/2028.
Nói một cách dễ hiểu, trước đây ngân hàng phải loại trừ 80% tiền gửi có kỳ hạn của Kho bạc Nhà nước khỏi mẫu số tính LDR, đồng nghĩa chỉ được tính 20%. Theo quy định mới, tỷ lệ bị loại trừ giảm xuống 50%, nên phần được tính vào tổng tiền gửi tăng từ 20% lên 50%.
Đây không phải là việc Kho bạc Nhà nước chuyển thêm tiền vào ngân hàng, cũng không phải Ngân hàng Nhà nước trực tiếp cấp thêm hạn mức tín dụng. Lượng tiền đã nằm trong hệ thống, nhưng nay được công nhận nhiều hơn khi tính một trong những tỷ lệ an toàn quan trọng nhất của ngân hàng.
Hơn 550.000 tỷ đồng tiền gửi có kỳ hạn là cơ sở của thay đổi
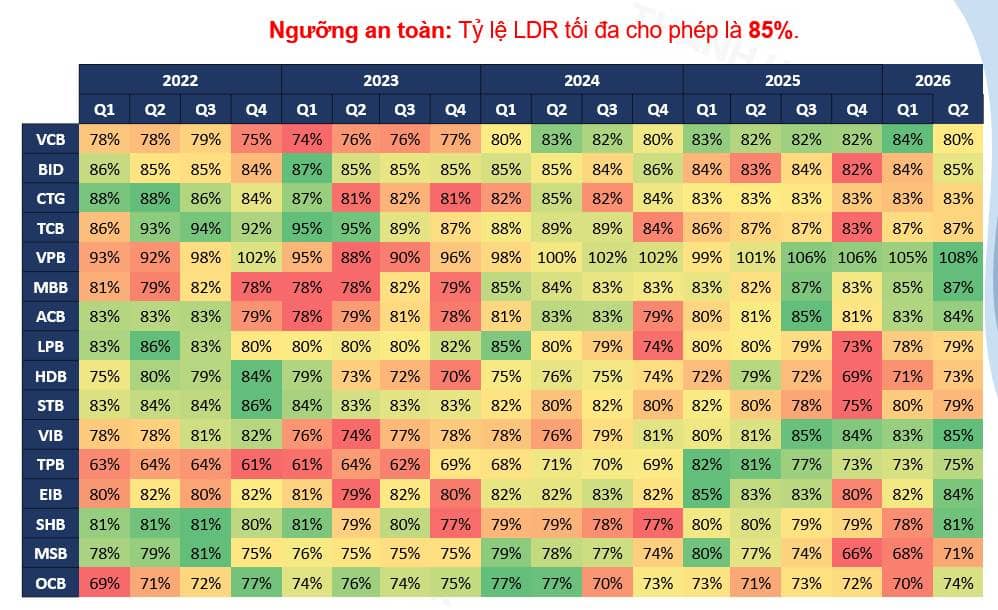
LDR được xác định bằng tổng dư nợ cho vay chia cho tổng tiền gửi được phép tính. Trong điều kiện dư nợ không đổi, khi mẫu số tăng lên, tỷ lệ LDR sẽ giảm xuống. Ngân hàng nhờ đó có thêm khoảng trống để cho vay hoặc không phải tăng mạnh huy động nhằm giữ LDR dưới giới hạn 85%.
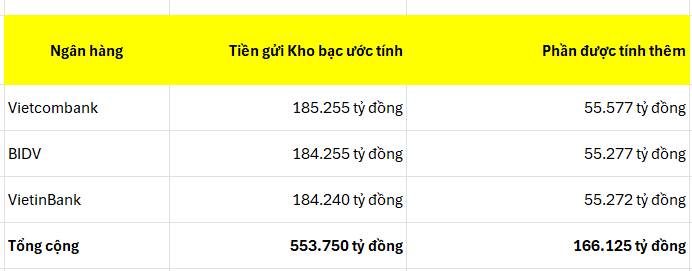
Tính đến ngày 30/6/2026, tổng tiền gửi của Kho bạc Nhà nước tại nhóm Big4 được ghi nhận ở mức hơn 700.000 tỷ đồng. Tuy nhiên, không phải toàn bộ số tiền này đều chịu tác động từ quy định mới, bởi tiền gửi không kỳ hạn của Kho bạc Nhà nước vẫn không được đưa vào mẫu số LDR.
Tại Agribank, khoảng 159.118 tỷ đồng tiền gửi Kho bạc được ghi nhận là tiền gửi không kỳ hạn, vì vậy gần như không tạo ra lợi ích trực tiếp từ thay đổi lần này.
Phần đáng chú ý tập trung tại ba ngân hàng còn lại:
- Vietcombank có khoảng 185.255 tỷ đồng tiền gửi có kỳ hạn của Kho bạc Nhà nước.
- BIDV có khoảng 184.255 tỷ đồng.
- VietinBank ghi nhận khoảng 184.240 tỷ đồng tiền gửi Kho bạc Nhà nước, nhưng báo cáo chưa tách riêng hoàn toàn theo kỳ hạn.
Nếu giả định phần lớn tiền gửi Kho bạc tại VietinBank là có kỳ hạn, tổng số dư chịu tác động tại ba ngân hàng vào khoảng 553.750 tỷ đồng.
Việc nâng tỷ lệ được tính từ 20% lên 50% tương đương bổ sung thêm 30% số dư này vào mẫu số LDR. Theo đó, tổng tiền gửi được công nhận thêm có thể đạt khoảng:
553.750 tỷ đồng × 30% = 166.125 tỷ đồng.
Riêng từng ngân hàng, mẫu số LDR có thể tăng thêm khoảng 55.000 - 56.000 tỷ đồng:
Nếu chỉ tính toán cơ học theo mức LDR tối đa 85%, phần mẫu số tăng thêm nói trên có thể tạo ra khoảng 141.200 tỷ đồng dư địa cho vay lý thuyết cho ba ngân hàng.
Tuy nhiên, con số này không nên được hiểu là hơn 141.000 tỷ đồng sẽ lập tức được giải ngân. Đây chỉ là mức dư địa kỹ thuật trong trường hợp các yếu tố khác giữ nguyên và LDR là giới hạn chính đang cản trở tăng trưởng tín dụng.
Giảm áp lực huy động quan trọng hơn việc “bơm thêm tiền”
Trong bối cảnh tín dụng tăng nhanh hơn huy động, các ngân hàng có LDR cao thường đứng trước ba lựa chọn: tăng lãi suất để thu hút tiền gửi, phát hành thêm chứng chỉ tiền gửi hoặc giấy tờ có giá, hoặc giảm tốc độ giải ngân.
Cả ba phương án đều có hạn chế. Tăng lãi suất huy động làm chi phí vốn tăng lên, gây áp lực lên NIM. Phát hành giấy tờ có giá thường có kỳ hạn dài và chi phí cao hơn tiền gửi thông thường. Trong khi đó, giảm cho vay có thể ảnh hưởng đến mục tiêu tăng trưởng tín dụng và khả năng cung ứng vốn cho nền kinh tế.
Bởi vậy, tác động dễ thấy nhất của việc đưa 50% tiền gửi Kho bạc vào mẫu số LDR chưa chắc là một đợt tăng trưởng tín dụng tức thời, mà là giúp Big4 giảm bớt nhu cầu cạnh tranh huy động bằng lãi suất cao.
Khi các ngân hàng lớn không phải đẩy mạnh lãi suất tiền gửi, áp lực tăng lãi suất trên toàn thị trường cũng có thể được hạn chế. Đây là điểm có ý nghĩa với các ngân hàng thương mại cổ phần, bởi chi phí vốn của nhóm này thường cao hơn đáng kể so với Big4.
Big4 có dư địa, nhưng khách hàng có vay hay không là câu chuyện khác
Việc có thêm dư địa LDR không đồng nghĩa ngân hàng chắc chắn tìm được khách hàng phù hợp để cho vay.
Big4 có lợi thế về quy mô, nguồn vốn giá rẻ và quan hệ với các doanh nghiệp lớn. Đổi lại, nhóm này thường áp dụng yêu cầu tương đối chặt chẽ về lịch sử tín dụng, dòng tiền, tài sản bảo đảm và năng lực trả nợ.
Trong điều kiện môi trường kinh doanh còn khó khăn, một bộ phận doanh nghiệp tốt có thể không muốn tăng vay vì chưa nhìn thấy cơ hội mở rộng sản xuất đủ hấp dẫn. Ngược lại, những doanh nghiệp có nhu cầu vốn lớn chưa chắc đáp ứng được tiêu chuẩn tín dụng của ngân hàng quốc doanh.
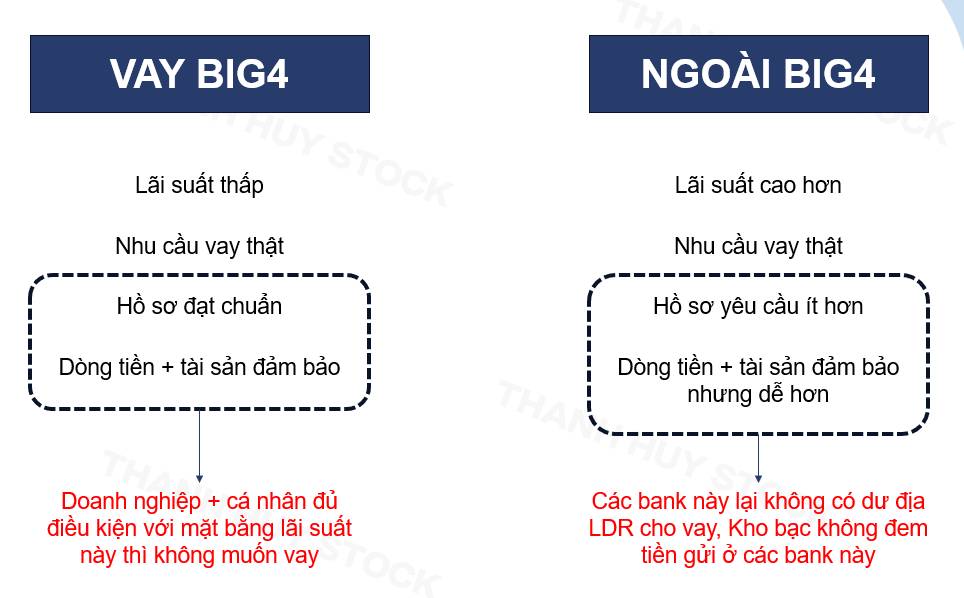
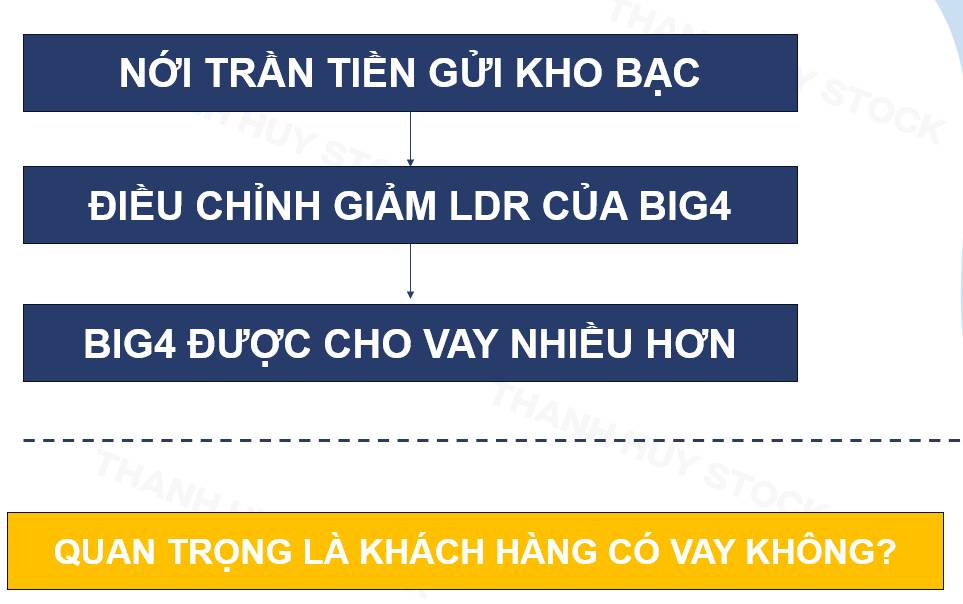
Do đó, chính sách mới mới chỉ tháo gỡ nút thắt ở phía cung vốn. Hiệu quả thực tế còn phụ thuộc vào nhu cầu vay, chất lượng khách hàng, hạn mức tăng trưởng tín dụng, khả năng đáp ứng tỷ lệ an toàn vốn và khẩu vị rủi ro của từng ngân hàng.
Bản thân Quyết định 1743 cũng yêu cầu các ngân hàng nhận tiền gửi có kỳ hạn của Kho bạc phải kiểm soát chênh lệch về quy mô và kỳ hạn giữa huy động với sử dụng vốn, đồng thời bảo đảm khả năng chi trả kể cả khi Kho bạc Nhà nước rút tiền trước hạn.
Điều này cho thấy tiền gửi Kho bạc không thể được coi như một nguồn vốn ổn định vĩnh viễn. Ngân hàng vẫn phải duy trì bộ đệm thanh khoản và không thể sử dụng toàn bộ nguồn tiền cho các khoản vay dài hạn.
Big4 có thể trở thành “trạm trung chuyển” vốn
Nếu Big4 không thể giải ngân toàn bộ dư địa mới trực tiếp cho doanh nghiệp và cá nhân, dòng vốn vẫn có thể được truyền sang các ngân hàng khác thông qua ba kênh chính: cho vay liên ngân hàng, mua trái phiếu do tổ chức tín dụng phát hành và nắm giữ chứng chỉ tiền gửi hoặc giấy tờ có giá.
Theo số liệu tổng hợp từ báo cáo tài chính quý II/2026, ba ngân hàng Vietcombank, BIDV và VietinBank đang nắm giữ khoảng 273.500 tỷ đồng trái phiếu của các tổ chức tín dụng, trong đó:
BIDV khoảng 143.227 tỷ đồng.
VietinBank khoảng 67.935 tỷ đồng.
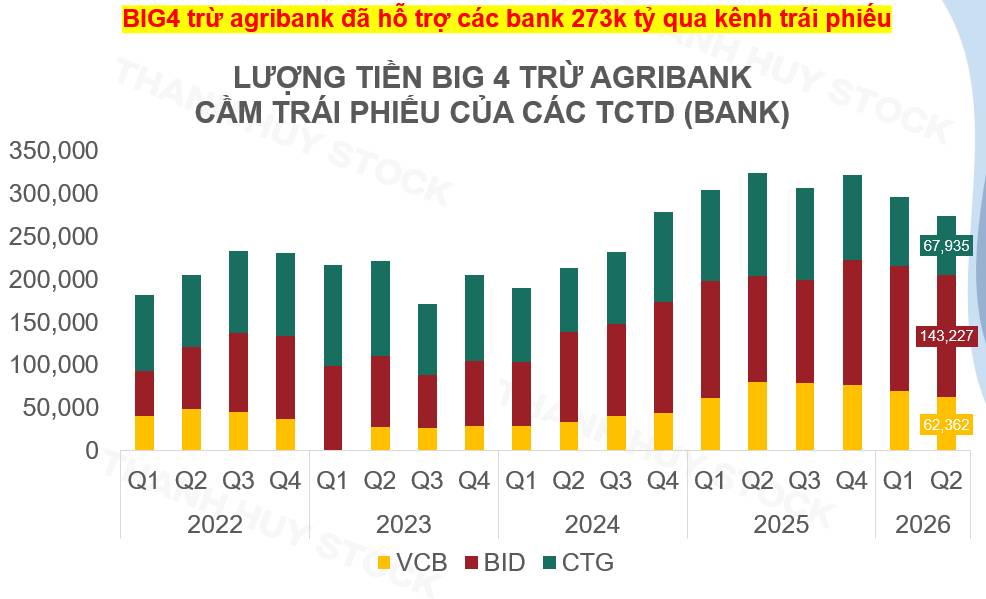
Dư nợ cho vay liên ngân hàng của ba ngân hàng này cũng đạt khoảng 45.100 tỷ đồng, gồm VietinBank hơn 20.200 tỷ đồng, BIDV gần 12.700 tỷ đồng và Vietcombank khoảng 12.200 tỷ đồng.
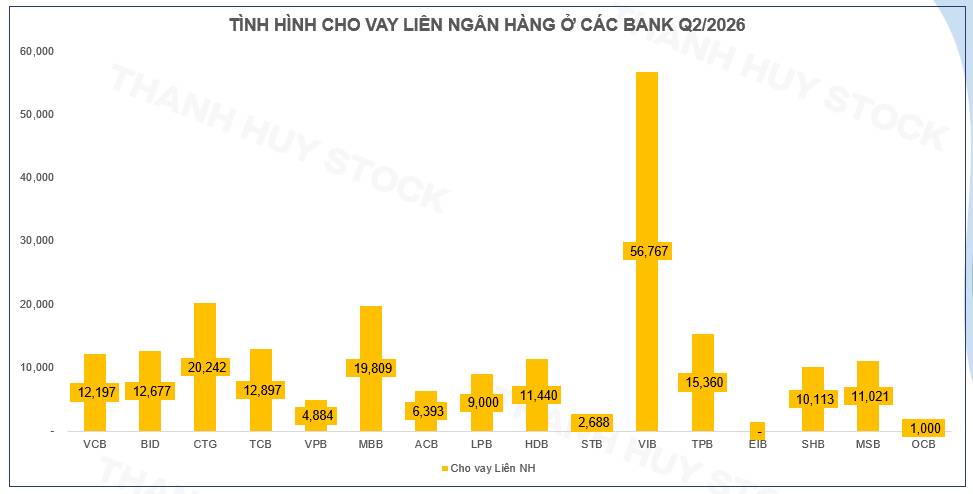
Những con số trên cho thấy việc Big4 phân bổ vốn sang các tổ chức tín dụng khác không phải là một giả định chưa từng xảy ra, mà là hoạt động đã có quy mô đáng kể trên bảng cân đối kế toán.
Dòng vốn vì vậy có thể đi theo hai hướng.
Hướng thứ nhất là trực tiếp: Big4 sử dụng dư địa LDR mới để cho doanh nghiệp và cá nhân đạt chuẩn vay vốn.
Hướng thứ hai là gián tiếp: Big4 cho vay trên thị trường liên ngân hàng hoặc mua trái phiếu, chứng chỉ tiền gửi của các ngân hàng khác. Những ngân hàng nhận vốn sau đó sử dụng nguồn lực này để đáp ứng nhu cầu tín dụng của nhóm khách hàng phù hợp với khẩu vị rủi ro của họ.
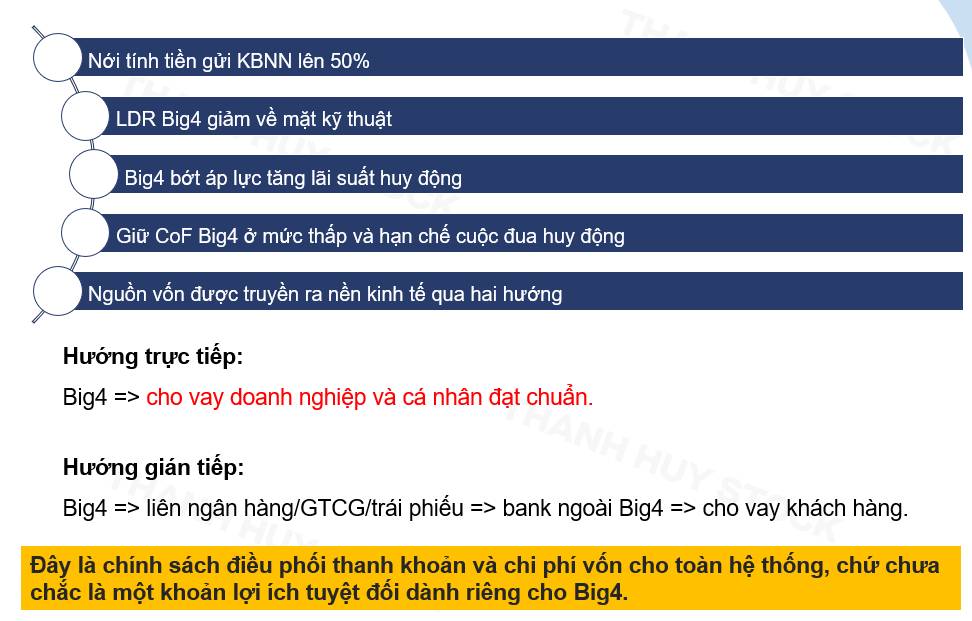
Theo cách nhìn này, Big4 không nhất thiết là điểm đến cuối cùng của chính sách, mà có thể đóng vai trò như một “trạm trung chuyển” thanh khoản cho toàn hệ thống.
Ngân hàng nào hưởng lợi?
Nhóm hưởng lợi trực tiếp nhất là Vietcombank, BIDV và VietinBank do đang nắm giữ lượng tiền gửi có kỳ hạn lớn của Kho bạc Nhà nước.
Các ngân hàng thương mại cổ phần không nhận nhiều tiền gửi Kho bạc sẽ không được tăng trực tiếp mẫu số LDR. Dù vậy, nhóm này có thể hưởng lợi gián tiếp nếu Big4 tăng cho vay liên ngân hàng, mua thêm trái phiếu hoặc chứng chỉ tiền gửi do họ phát hành.
Về mặt hệ thống, thay đổi này có thể mang lại ba tác động tích cực: giảm áp lực tăng lãi suất huy động, cải thiện khả năng luân chuyển thanh khoản và tạo thêm điều kiện để tín dụng tiếp tục tăng mà không khiến chi phí vốn tăng quá nhanh.
Tuy nhiên, hiệu quả cuối cùng vẫn phụ thuộc vào việc vốn có thực sự được chuyển thành các khoản vay phục vụ sản xuất, kinh doanh hay chỉ tiếp tục lưu chuyển trong hệ thống tài chính.
Không nên gọi đây là một gói “bơm tiền”
Điểm cần phân biệt là việc thay đổi cách tính LDR không tạo ra lượng tiền mới trong nền kinh tế. Khoản tiền gửi Kho bạc đã nằm trong hệ thống ngân hàng từ trước. Ngân hàng Nhà nước chỉ thay đổi mức độ công nhận khoản tiền này trong công thức tính tỷ lệ an toàn.
Vì vậy, gọi chính sách này là một gói bơm hàng trăm nghìn tỷ đồng có thể gây hiểu nhầm.
Cách diễn đạt phù hợp hơn là đây là biện pháp giải phóng một phần dư địa thanh khoản đã có trên bảng cân đối kế toán, giúp giảm áp lực huy động và tăng khả năng phân bổ vốn của nhóm ngân hàng quốc doanh.
Tác động trực tiếp nằm ở Big4, nhưng mục tiêu rộng hơn có thể là điều phối thanh khoản và chi phí vốn trong toàn hệ thống. Khi Big4 không phải chạy đua huy động, các ngân hàng khác cũng bớt chịu áp lực nâng lãi suất. Khi Big4 tăng mua giấy tờ có giá hoặc cho vay liên ngân hàng, nguồn vốn có thể tiếp tục chảy tới các ngân hàng có nhu cầu thanh khoản cao hơn.
Như vậy, việc nâng tỷ lệ tiền gửi Kho bạc Nhà nước được tính vào LDR từ 20% lên 50% không chỉ mở thêm dư địa cho vay cho một số ngân hàng quốc doanh. Chính sách còn tạo ra một cơ chế để nguồn vốn ngân sách đang tạm thời nhàn rỗi được luân chuyển hiệu quả hơn trong hệ thống tài chính.
Dù vậy, dư địa kỹ thuật chỉ là điều kiện cần. Điều kiện đủ vẫn là sức khỏe của doanh nghiệp, nhu cầu đầu tư, khả năng hấp thụ vốn và chất lượng tín dụng của nền kinh tế.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


