





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Những biến số định hình thị trường nhà ở cuối năm 2026
Quý 4/2026, thị trường nhà ở dự kiến đón khoảng 30,000 sản phẩm mới trong khi giao dịch giảm và tồn kho gần gấp đôi cùng kỳ. Các báo cáo quý 3 cùng chỉ ra lãi suất vay mua nhà là biến số lớn nhất.
Nền kinh tế đang tăng tốc với GDP quý 3 tăng 9.95%, 9 tháng tăng 9.01%; giải ngân đầu tư công tăng 46%, vốn FDI đăng ký vượt 50 tỷ USD. Trong khi đó, thị trường nhà ở diễn biến ngược chiều với giao dịch giảm, tồn kho do chủ đầu tư báo cáo gần gấp đôi cùng kỳ và tỷ lệ hấp thụ căn hộ tại Hà Nội về mức thấp nhất trong 2 năm.
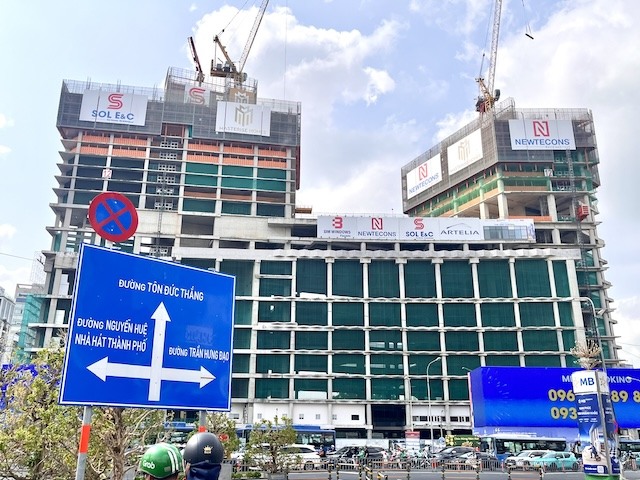
Lãi suất vay mua nhà là biến số lớn nhất ảnh hưởng thị trường nhà ở cuối năm - Ảnh: TM
Lãi suất là biến số quyết định
Các đơn vị nghiên cứu cùng đặt trọng tâm vào lãi suất. CBRE cho rằng thị trường Hà Nội chậm lại chủ yếu do chi phí vốn và xếp lãi suất trước quyết định bán hàng của chủ đầu tư trong 2 biến số quyết định cuối năm. Savills nhận định lãi vay cao gây áp lực lên cả dòng tiền của chủ đầu tư lẫn khả năng chi trả của người mua. Khảo sát 530 môi giới của Batdongsan.com.vn cũng xếp lãi suất vay cao là rào cản lớn nhất với 46% lựa chọn, cao hơn lo ngại chính sách, quy hoạch (32%), dòng tiền hạn chế (25%) và giá bán (18%).
Lãi suất còn chi phối hiệu quả của các yếu tố khác. Gói hỗ trợ lãi vay của chủ đầu tư chỉ phát huy tác dụng khi người mua tin lãi suất sẽ giảm trước khi hết thời gian ưu đãi, và nguồn cung mới chỉ tiêu thụ được khi người mua đủ khả năng vay.
Mô hình kịch bản của DXS-FERI cho thấy rõ mức độ phụ thuộc này. Ở kịch bản cơ sở, lãi suất thả nổi 12-14%, giá đi ngang và tỷ lệ hấp thụ đạt 30-35%. Kịch bản lý tưởng cần lãi suất về 10-12%, khi đó giá có thể tăng 5-10% và tỷ lệ hấp thụ lên 40-45%, song DXS-FERI đánh giá khó xảy ra trong bối cảnh hiện nay. Ở kịch bản thách thức, lãi suất lên 14-16%, giá giảm nhẹ và tỷ lệ hấp thụ xuống dưới 20%. Theo cách tính của đơn vị này, trên tổng sản phẩm các dự án đã công bố, tỷ lệ hấp thụ thực tế quý 3 chỉ đạt 20-25% khi lãi suất thả nổi ở mức 13-15%. Như vậy, để đạt kịch bản cơ sở, lãi suất cần giảm so với hiện tại.
Lãi suất giảm nhưng chưa đến ngay với người mua nhà
Mặt bằng lãi suất đã bắt đầu dịch chuyển. Từ ngày 19/10, Agribank giảm lãi suất cho vay tới 2%/năm, BIDV cho vay ưu đãi từ 6%/năm, lãnh đạo Vietcombank cam kết giảm tối thiểu 2% đến cuối năm. Chính phủ và Ngân hàng Nhà nước yêu cầu các ngân hàng giảm 1.5-2% lãi suất cho vay.
Tuy nhiên, các đợt giảm lãi suất này ưu tiên sản xuất kinh doanh và các lĩnh vực ưu tiên, không bao gồm bất động sản. Theo Công văn 4551 áp dụng cho 25 ngân hàng, tăng trưởng tín dụng bất động sản năm 2026 của mỗi ngân hàng không được vượt mức tăng trưởng tín dụng chung của chính ngân hàng đó, chỉ loại trừ cho vay nhà ở xã hội và khu công nghiệp. Đến ngày 31/08, dư nợ tín dụng bất động sản đạt khoảng 5.21 triệu tỷ đồng, tăng 9.49% so với cuối năm 2025; cả năm 2025, mức tăng là khoảng 22%.
Số liệu DXS-FERI tổng hợp cho thấy lãi suất vay mua nhà cố định 12 tháng tại nhiều ngân hàng trong tháng 9 còn nhích lên so với tháng 6: VPBank từ 10% lên 11.5%, Techcombank từ 9.2% lên 10.8%, Vietcombank từ 9.8% lên 10%, Agribank từ 8.2% lên 8.5%.
Lạm phát cũng thu hẹp dư địa giảm lãi suất. CPI tháng 9 tăng 5.08% so với cùng kỳ, bình quân 9 tháng tăng 4.52%. DXS-FERI dự báo lãi suất đi ngang trong 3 tháng cuối năm. Ngoài ra, vay mua nhà là khoản vay dài hạn theo lãi suất thả nổi, các đợt giảm lãi suất cho doanh nghiệp thường cần 1-2 quý mới phản ánh vào lãi suất cho vay mua nhà.
Nguồn cung dồi dào, giá khó tăng
Dự báo nguồn cung khá phân tán. DXS-FERI dự kiến hơn 30 dự án với khoảng 30,300 sản phẩm mở bán trong quý IV, miền Nam chiếm 56%, miền Bắc 26%. VARS IRE cho rằng nguồn cung nhà ở thương mại tương đương quý 3. Savills thận trọng hơn khi dự báo TPHCM có khoảng 6,000 căn hộ mở bán trong quý 4, thấp hơn gần 30% so với dự báo ban đầu do nhiều dự án hoãn, cùng khoảng 3,500 căn thấp tầng.
Phần lớn đơn vị dự báo giá sơ cấp đi ngang, riêng DXS-FERI dự báo giảm nhẹ. CBRE ghi nhận giá sơ cấp căn hộ Hà Nội khoảng 86 triệu đồng/m², giảm 9% so với quý 2, một phần do nguồn cung từ các đại dự án ở Văn Giang kéo giá bình quân xuống. Chi phí đất, xây dựng và nhân công khiến chủ đầu tư khó hạ giá niêm yết, trong khi giá rao bán căn hộ thứ cấp tại Hà Nội đã giảm khoảng 15% từ đầu năm.
Khi nhu cầu chưa phục hồi, lượng hàng mới lớn sẽ khiến cạnh tranh gay gắt hơn. Victory Group dự báo các chương trình chiết khấu, ưu đãi sẽ tăng mạnh vào cuối năm, và lợi thế đàm phán nghiêng về người mua.
Chính sách, pháp lý và bảng giá đất
Tại phiên họp Ban Chỉ đạo Trung ương về chính sách nhà ở và thị trường bất động sản ngày 13/10, Phó Thủ tướng Thường trực Phạm Gia Túc cho rằng không nên lo ngại việc giá nhà giảm theo hướng phù hợp hơn với khả năng chi trả, đồng thời yêu cầu hoàn thiện Luật Nhà ở và Luật Kinh doanh bất động sản (sửa đổi) với cơ chế tài chính đối với bất động sản để hoang. Định hướng này tạo thêm áp lực lên nhóm nhà đầu tư găm hàng. Cũng tại phiên họp, Bộ Xây dựng lưu ý con số tồn kho 51,950 sản phẩm mới chỉ là phần chủ đầu tư báo cáo, chưa gồm hàng tồn trên thị trường thứ cấp.
Về pháp lý, Nghị quyết 278/NQ-CP ngày 18/09/2026 tiếp tục tháo gỡ các dự án tồn đọng; đến cuối tháng 9, cả nước đã xử lý hơn 90% số dự án vướng mắc, hỗ trợ nguồn cung trung hạn. Ở chiều ngược lại, bảng giá đất theo giá thị trường sắp ban hành tại các địa phương lớn có thể làm tăng tiền sử dụng đất, khiến giá sơ cấp của các dự án mới khó giảm.
Trái phiếu đáo hạn và yếu tố mùa vụ
Theo VARS, nửa cuối năm có gần 61,000 tỷ đồng trái phiếu bất động sản đến hạn, tập trung vào tháng 11 và tháng 12. Doanh nghiệp thiếu tiền có thể phải bán hàng giá thấp, bán dự án hoặc đàm phán gia hạn, qua đó đưa thêm sản phẩm giá tốt ra thị trường nhưng cũng có thể ảnh hưởng đến niềm tin nếu có doanh nghiệp lớn chậm trả nợ.
Ở chiều hỗ trợ, nhu cầu mua nhà trước Tết thường tăng, và theo VARS IRE, đây là cơ sở để giao dịch quý 4 cải thiện so với quý 3. Hạ tầng và nhà ở xã hội là động lực dài hạn nhiều hơn. Các công trình như Vành đai 4, đường sắt Thủ Thiêm - Long Thành hay cao tốc TPHCM - Mộc Bài ít tác động đến thanh khoản trong 3 tháng tới, dù khảo sát của Batdongsan.com.vn cho thấy 41% môi giới chọn việc hoàn thành các công trình hạ tầng lớn là yếu tố giúp thị trường TPHCM hồi phục, cao hơn tỷ lệ chọn lãi suất giảm (34%). Nhà ở xã hội mới hoàn thành khoảng 47,000 căn, đạt 48% kế hoạch năm, khó tạo thay đổi lớn về cung cầu trong quý 4.
Triển vọng quý 4
Giao dịch quý 4 nhiều khả năng tăng so với quý 3 nhờ yếu tố mùa vụ và các gói ưu đãi, nhưng chưa đủ để xác lập xu hướng hồi phục. Nếu lãi suất thả nổi chỉ giảm nhẹ về khoảng 12-13%, đối chiếu với các kịch bản của DXS-FERI, tỷ lệ hấp thụ có thể nhích lên quanh 25-30%, vẫn dưới mức 30-35% của kịch bản cơ sở.
Giá sơ cấp được dự báo đi ngang trên bảng giá, nhưng giá thực trả giảm qua chiết khấu và ưu đãi. Giá thứ cấp có thể tiếp tục giảm ở sản phẩm của nhà đầu tư dùng đòn bẩy, nhất là căn hộ cao cấp và đất nền vùng ven. Căn hộ để ở có giá vừa phải, pháp lý rõ ràng, nằm ở khu vực có hạ tầng sẽ dễ tiêu thụ hơn, trong khi đất nền, nhà phố và bất động sản nghỉ dưỡng phụ thuộc vào nhà đầu tư tiếp tục chậm.
Rủi ro lớn nhất là lạm phát buộc lãi suất tăng trở lại, đẩy lãi thả nổi lên 14-16% và tỷ lệ hấp thụ xuống dưới 20%. Ngược lại, nếu chỉ đạo hạ lãi suất của Chính phủ lan tỏa nhanh sang cho vay mua nhà, người mua đang chờ đợi có thể quay lại ngay trong dịp cuối năm. Mốc lãi suất thả nổi cho vay mua nhà tại các ngân hàng lớn vì vậy là chỉ số cần theo dõi sát nhất, dưới 12%, thị trường có cơ sở phục hồi từ đầu năm 2027; trên 14%, thời gian chờ sẽ kéo dài.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


