







 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Ngành bất động sản Việt Nam
Chính sách, pháp lý mới — Tín dụng & lãi suất vay — Triển vọng theo phân khúc — Định giá
1. Tổng quan thị trường nửa đầu năm 2026
Thị trường bất động sản nhà ở Việt Nam bước qua nửa đầu năm 2026 với hai gam màu trái ngược. Nguồn cung mới tại các đô thị lớn phục hồi rõ nét — riêng TP.HCM ghi nhận 6.573 căn hộ và 1.934 căn nhà liền thổ mở bán mới trong quý II/2026, tăng 20% so với cùng kỳ — nhưng sức mua lại chững lại đáng kể do mặt bằng lãi suất cho vay thực tế vẫn neo cao quanh 13–14%/năm sau giai đoạn ưu đãi. Hệ quả là tỷ lệ hấp thụ bình quân của các dự án sơ cấp nửa đầu năm chỉ đạt khoảng 50–60%, giảm mạnh so với mức hơn 80% của năm 2025.
Giá bán sơ cấp tại Hà Nội tiếp tục lập mặt bằng mới: khoảng 95 triệu đồng/m2 vào giữa năm 2026, tăng 12% theo quý và tới 21% so với cùng kỳ năm trước — cho thấy nghịch lý giá vẫn tăng dù thanh khoản suy yếu, phản ánh cơ cấu nguồn cung tiếp tục lệch về phân khúc cao cấp. Giới chuyên gia và Hội Môi giới Bất động sản Việt Nam (VARS) nhận định thị trường năm 2026 chưa quay lại chu kỳ tăng trưởng nóng mà đang "chuyển nhịp" sang giai đoạn phát triển có chọn lọc, nơi dòng tiền chỉ tập trung vào sản phẩm có pháp lý hoàn chỉnh, khả năng tạo dòng tiền tốt và nằm tại khu vực hạ tầng đồng bộ.
Số liệu nổi bật:
Tỷ lệ hấp thụ sơ cấp bình quân H1/2026: 50–60% (so với >80% năm 2025)
Giá bán sơ cấp căn hộ Hà Nội, giữa 2026: ~95 triệu đ/m2 (+21% svck)
Nguồn cung căn hộ mới TP.HCM, Quý II/2026: +20% svck
Doanh nghiệp BĐS giải thể trong H1/2026: 1.463 DN (+120% svck)
Sự phân hóa cũng thể hiện rõ ở góc độ doanh nghiệp: 1.463 doanh nghiệp kinh doanh bất động sản đã hoàn tất thủ tục giải thể trong 6 tháng đầu năm, tăng tới 120% so với cùng kỳ — chủ yếu là nhóm quy mô nhỏ, quỹ đất hạn chế, pháp lý chưa hoàn thiện và thiếu khả năng tiếp cận vốn. Ngược lại, nhóm doanh nghiệp có quỹ đất sạch, dự án đủ pháp lý và năng lực bàn giao vẫn ghi nhận doanh số mở bán tích cực, cho thấy đây là giai đoạn sàng lọc và tái cấu trúc năng lực cạnh tranh của toàn ngành hơn là một cuộc khủng hoảng lan rộng.
Điểm mấu chốt của nửa đầu năm: giá bán không giảm nhưng thanh khoản giảm rõ rệt. Nguyên nhân chính không phải thiếu nguồn cung mà là chi phí vốn — cả chi phí phát triển dự án (giá đất tăng) lẫn chi phí vay mua nhà của người dân — đang tăng nhanh hơn khả năng chi trả thực tế của thị trường.
2. Chính sách, pháp lý mới định hình ngành 2026
Năm 2026 là năm bản lề về thể chế cho ngành bất động sản, với hàng loạt quy định mới của Luật Đất đai 2024 chính thức được áp dụng đồng bộ trên cả nước, song song với quá trình sửa đổi Luật Kinh doanh bất động sản và Luật Xây dựng nhằm tháo gỡ vướng mắc pháp lý tồn đọng nhiều năm.
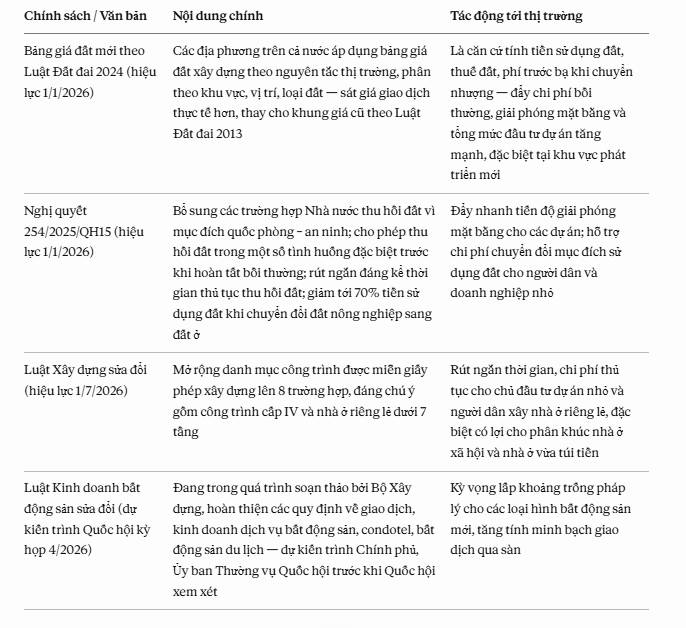
Rủi ro lớn nhất được VARS chỉ ra là tốc độ điều chỉnh giá đất: nếu bảng giá đất mới kết hợp hệ số điều chỉnh tăng quá nhanh, chi phí tài chính của cả người dân lẫn doanh nghiệp sẽ tăng vọt, một số dự án có thể phải cơ cấu lại phương án tài chính hoặc tạm hoãn triển khai. VARS đánh giá giá đất và lãi suất là hai "nút thắt" lớn nhất của thị trường bất động sản năm 2026 — đúng với thực trạng giá bán tiếp tục tăng trong khi thanh khoản suy yếu đã nêu ở phần 1.
3. Tín dụng và lãi suất cho vay bất động sản
3.1 Ngân hàng Nhà nước siết kỷ luật tín dụng bất động sản
Tổng dư nợ tín dụng liên quan bất động sản (gồm cho vay mua nhà và tín dụng kinh doanh bất động sản) hiện vào khoảng 4 triệu tỷ đồng, tương đương 24% tổng dư nợ toàn hệ thống. NHNN chủ trương giữ tỷ trọng này ổn định quanh 24–25%, không "đóng cửa" dòng vốn nhưng siết lại kỷ luật: yêu cầu tốc độ tăng tín dụng bất động sản của từng tổ chức tín dụng (TCTD) không được vượt tốc độ tăng tín dụng chung của chính TCTD đó so với cuối 2025. Hệ số tính hạn mức tín dụng bất động sản tối đa cho ngày 31/12/2026 cũng được hạ xuống chỉ còn 2,6%, thấp hơn đáng kể mức 3,5% áp dụng năm 2025.
Điểm nới có chọn lọc: phần dư nợ tăng thêm phục vụ nhà ở xã hội, khu công nghiệp, khu chế xuất và các dự án hạ tầng quy mô lớn có tác động lan tỏa sẽ không bị tính vào hạn mức tín dụng bất động sản nói chung — cơ chế tương tự đã áp dụng cho 25 TCTD trong lĩnh vực ngân hàng. Điều này đồng nghĩa dòng vốn tín dụng năm 2026 tiếp tục được định hướng có chọn lọc, ưu tiên phân khúc nhà ở thực và hạ tầng thay vì bất động sản đầu cơ, thương mại dàn trải.
3.2 Lãi suất cho vay mua nhà thương mại: mặt bằng vẫn cao
Lãi suất ưu đãi ban đầu (6–24 tháng đầu) tại các ngân hàng dao động rộng, nhưng điểm chung là sau giai đoạn ưu đãi, lãi suất thả nổi đưa mặt bằng thực tế lên khoảng 13–14%/năm — đây là nguyên nhân chính khiến tỷ lệ hấp thụ sơ cấp giảm mạnh.
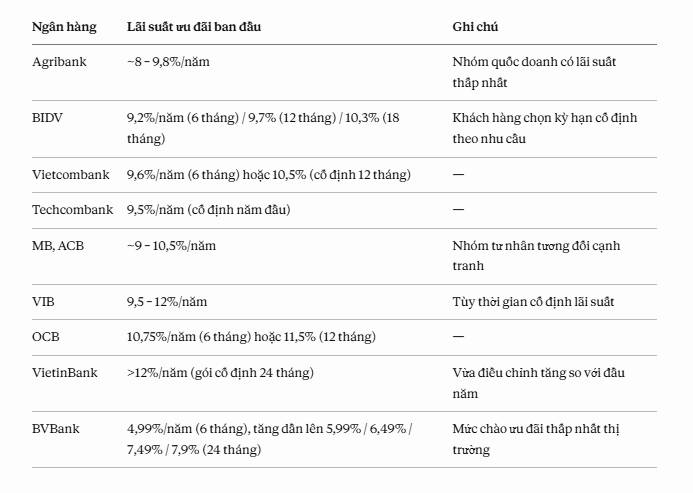
Lãi suất niêm yết ưu đãi thời gian đầu, không phải lãi suất áp dụng toàn bộ thời hạn vay; sau thời gian ưu đãi thường thả nổi theo lãi suất tiết kiệm 12–13 tháng cộng biên độ 3–4,5 điểm %, đưa mặt bằng thực tế về vùng 13–14%/năm. Nguồn: Thương Gia, Timo, DNSE, 24H, MBBank (T7/2026).
3.3 Lãi suất vay nhà ở xã hội (NOXH): rẻ hơn đáng kể
Gói tín dụng nhà ở xã hội, ban đầu quy mô 120.000 tỷ đồng, nay đã được 9 ngân hàng thương mại đăng ký nâng lên 145.000 tỷ đồng. Tính đến 31/5/2026, doanh số giải ngân lũy kế đạt khoảng 12.440 tỷ đồng (10.640 tỷ đồng cho chủ đầu tư, 1.800 tỷ đồng cho người mua nhà) — tốc độ vẫn chậm so với quy mô gói và nhu cầu thực tế sau hơn 3 năm triển khai, dù đã cải thiện so với mức 8.294 tỷ đồng ghi nhận cuối tháng 1/2026. Lãi suất áp dụng hiện là 6,1%/năm cho chủ đầu tư và 5,6%/năm cho người mua nhà, đã giảm 2,6 điểm % so với mức công bố ban đầu.
Riêng gói tín dụng chính sách qua Ngân hàng Chính sách Xã hội dành cho người dưới 35 tuổi mua nhà ở xã hội, NHNN thông báo mức lãi suất áp dụng từ 1/7/2026 dao động 6,5–7,5%/năm — thấp hơn đáng kể so với lãi suất vay thương mại thông thường, là một trong các công cụ chính sách trọng tâm để kích cầu nhà ở vừa túi tiền trong nửa cuối năm.
4. Triển vọng theo phân khúc nửa cuối 2026
4.1 Nhà ở thương mại: người mua và nhà đầu tư đều "chờ"
Tâm lý chủ đạo nửa cuối năm là chờ đợi: người mua ở thực chờ lãi suất hạ nhiệt và bảng giá đất mới ổn định, còn nhà đầu tư chờ tín hiệu rõ ràng hơn về thanh khoản trước khi giải ngân. Dự báo chung của các đơn vị nghiên cứu là giá khó tăng mạnh thêm nhưng cũng khó giảm sâu, do chi phí đất đai đầu vào đã thiết lập mặt bằng mới. Thanh khoản nhiều khả năng cải thiện dần về cuối năm khi độ trễ chính sách tín dụng và pháp lý được hấp thụ.
4.2 Nhà ở xã hội: được thúc đẩy mạnh về chính sách
Chính phủ đặt trọng tâm tăng tốc phát triển nhà ở xã hội trong năm 2026, quyết liệt tháo gỡ điểm nghẽn về quỹ đất, thủ tục đầu tư và giải ngân vốn vay. Việc Luật Xây dựng sửa đổi miễn giấy phép cho công trình dưới 7 tầng, cộng với lãi suất vay ưu đãi 5,6–7,5%/năm, là bộ đôi chính sách kỳ vọng đẩy nhanh tiến độ giải ngân gói 145.000 tỷ đồng trong các quý tới.
4.3 Bất động sản khu công nghiệp: hưởng lợi rõ nét từ làn sóng FDI
Đây là phân khúc có triển vọng tích cực nhất nửa cuối năm. FDI đăng ký vào Việt Nam 6 tháng đầu năm 2026 đạt 34,65 tỷ USD, tăng 61% so với cùng kỳ; vốn giải ngân vượt 13 tỷ USD, tăng 11%. Tỷ lệ lấp đầy khu công nghiệp duy trì cao, khoảng 85% tại miền Bắc và 90% tại miền Nam, trong khi giá thuê đất công nghiệp đã bước qua giai đoạn tăng nóng 2021–2023, chuyển sang tăng ổn định hơn 3–4%/năm và được dự báo tiếp tục tăng 4–6%/năm trong 6–12 tháng tới, tập trung tại khu vực gần cảng biển, sân bay và các tuyến cao tốc trọng điểm.
Rủi ro cần theo dõi nửa cuối năm:
- Giá đất và lãi suất — hai "nút thắt" lớn nhất theo VARS, có thể kéo dài trạng thái thanh khoản thấp nếu không được điều chỉnh hợp lý.
- Tốc độ giải ngân gói tín dụng nhà ở xã hội vẫn chậm so với quy mô gói, dù đã cải thiện.
- Dòng vốn ngoại vào bất động sản công nghiệp ngày càng "khó tính" hơn, đòi hỏi doanh nghiệp có quỹ đất sạch, hạ tầng hoàn thiện và pháp lý minh bạch mới thu hút được khách thuê chất lượng.
- Phân hóa giữa doanh nghiệp lớn (quỹ đất sạch, dự án đủ pháp lý) và doanh nghiệp nhỏ (thiếu vốn, vướng pháp lý) tiếp tục sâu sắc hơn.
5. Định giá và cổ phiếu bất động sản đáng chú ý
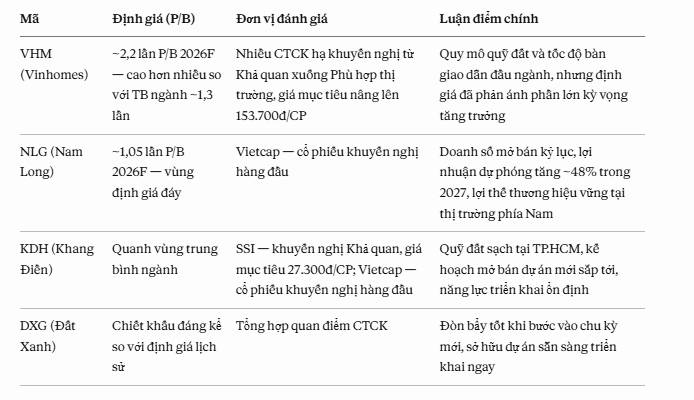
Định giá nhóm cổ phiếu bất động sản niêm yết phân hóa mạnh theo P/B, phản ánh đúng bức tranh phân hóa của thị trường thực: doanh nghiệp có quỹ đất sạch, dòng tiền ổn định được định giá cao hơn hẳn mức trung bình ngành, trong khi một số tên tuổi vẫn giao dịch quanh vùng đáy định giá.
6. Kết luận
Ngành bất động sản Việt Nam bước vào nửa cuối năm 2026 trong trạng thái "sàng lọc": giá bán tiếp tục neo cao hoặc tăng nhẹ nhờ chi phí đất đai đầu vào tăng theo bảng giá đất mới, nhưng thanh khoản suy yếu rõ rệt do lãi suất vay thực tế vẫn ở vùng 13–14%/năm sau giai đoạn ưu đãi. Khung pháp lý đang được hoàn thiện theo hướng tích cực — bảng giá đất theo nguyên tắc thị trường, cơ chế thu hồi đất nhanh hơn, miễn giấy phép xây dựng cho công trình nhỏ — nhưng độ trễ chính sách khiến tác động tích cực chưa phản ánh ngay vào thanh khoản.
Ba mảng sáng nhất của ngành trong nửa cuối năm là nhà ở xã hội (được hỗ trợ lãi suất 5,6–7,5%/năm và đẩy nhanh thủ tục), bất động sản khu công nghiệp (hưởng lợi trực tiếp từ làn sóng FDI tăng 61% svck) và nhóm doanh nghiệp nhà ở thương mại có quỹ đất sạch, pháp lý hoàn chỉnh. Về đầu tư cổ phiếu, chiến lược chọn lọc theo từng doanh nghiệp — ưu tiên định giá chưa phản ánh hết chất lượng tài sản (NLG, KDH, DXG) hơn là nhóm đã được định giá cao (VHM) — phù hợp với bối cảnh thị trường cơ sở vẫn phân hóa sâu sắc.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


