





 Vip
200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Ngân hàng tăng vốn kỷ lục: Chuẩn bị nền vốn cho chu kỳ tăng trưởng mới
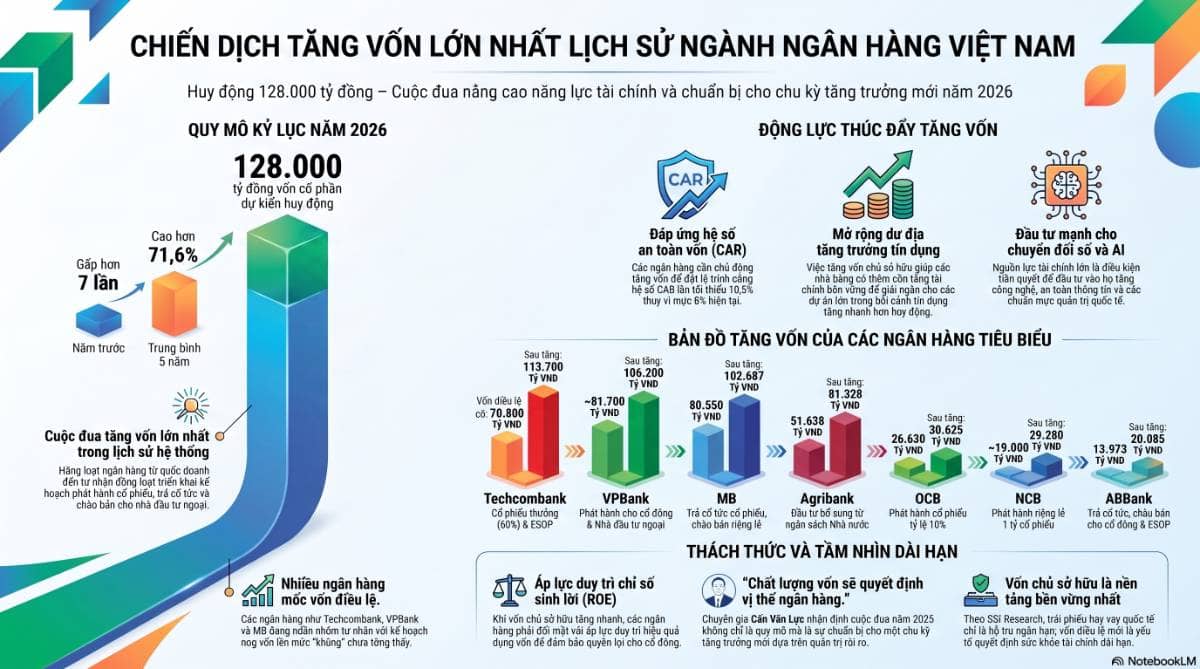
Hệ thống ngân hàng Việt Nam đang bước vào chiến dịch tăng vốn lớn nhất từ trước đến nay. Theo dữ liệu FiinGroup, các ngân hàng niêm yết dự kiến huy động khoảng 128.000 tỷ đồng vốn cổ phần trong năm 2026, gấp hơn 7 lần quy mô phát hành năm trước và cao hơn 71,6% so với mức trung bình 5 năm gần đây. Đây không chỉ là cuộc đua quy mô, mà là bước chuẩn bị vốn cho một chu kỳ tăng trưởng tín dụng mới.
Động lực tăng vốn đến từ nhiều phía. Thứ nhất, mục tiêu tăng trưởng kinh tế cao đòi hỏi hệ thống ngân hàng phải có thêm năng lực cấp tín dụng. Thứ hai, tín dụng những năm gần đây tăng nhanh hơn huy động, khiến áp lực thanh khoản và an toàn vốn lớn hơn. Thứ ba, các yêu cầu về quản trị rủi ro, trích lập dự phòng, chuẩn mực vốn và chuyển đổi số ngày càng khắt khe hơn.
Về bản chất, vốn chủ sở hữu là “bộ đệm an toàn” quan trọng nhất của ngân hàng. Các công cụ như trái phiếu, chứng chỉ tiền gửi hoặc vay vốn quốc tế có thể hỗ trợ thanh khoản trong ngắn hạn, nhưng để tăng trưởng bền vững, ngân hàng vẫn phải bổ sung vốn cấp 1 thông qua lợi nhuận giữ lại, cổ tức bằng cổ phiếu, chào bán cho cổ đông hiện hữu hoặc phát hành riêng lẻ.
Một số kế hoạch tăng vốn cho thấy quy mô cuộc đua đang rất lớn. Agribank dự kiến được bổ sung 29.690 tỷ đồng, nâng vốn điều lệ từ 51.638 tỷ lên 81.328 tỷ đồng. Techcombank đặt mục tiêu tăng vốn hơn 60%, từ 70.800 tỷ lên 113.700 tỷ đồng. VPBank dự kiến nâng vốn lên hơn 106.200 tỷ đồng, trong khi MB có kế hoạch tăng vốn tối đa lên 102.687 tỷ đồng.
Điểm tích cực là tăng vốn giúp ngân hàng cải thiện hệ số an toàn vốn, mở rộng dư địa tăng trưởng tài sản sinh lời, đầu tư mạnh hơn vào ngân hàng số, AI, an toàn thông tin và các chuẩn mực quản trị hiện đại. Với nền vốn dày hơn, ngân hàng cũng có khả năng hấp thụ rủi ro tốt hơn khi nợ xấu, chi phí dự phòng hoặc biến động lãi suất gia tăng.
Tuy nhiên, tăng vốn không tự động tạo ra giá trị cho cổ đông. Khi vốn chủ sở hữu tăng nhanh, ngân hàng phải đối mặt với áp lực duy trì ROE, kiểm soát pha loãng EPS và sử dụng vốn hiệu quả. Nếu vốn mới không được chuyển hóa thành tăng trưởng lợi nhuận tương ứng, định giá cổ phiếu có thể chịu áp lực, đặc biệt ở những ngân hàng tăng vốn mạnh nhưng hiệu quả sinh lời chưa cải thiện rõ.
Với nhà đầu tư, câu chuyện tăng vốn ngành ngân hàng cần được nhìn theo hướng phân hóa. Ngân hàng có chất lượng tài sản tốt, CASA ổn định, chi phí vốn thấp, NIM bền vững, quản trị rủi ro tốt và khả năng tăng trưởng tín dụng hiệu quả sẽ hưởng lợi rõ hơn. Ngược lại, ngân hàng tăng vốn chủ yếu để vá bộ đệm, xử lý nợ xấu hoặc bù đắp áp lực thanh khoản sẽ khó tạo sức hút dài hạn.
Tóm lại, chiến dịch tăng vốn kỷ lục của hệ thống ngân hàng là tín hiệu cần thiết trong bối cảnh nền kinh tế đặt mục tiêu tăng trưởng cao và nhu cầu vốn ngày càng lớn. Nhưng đây không phải là cuộc đua “càng tăng vốn càng tốt”. Giá trị thật sẽ thuộc về những ngân hàng biết biến vốn mới thành năng lực sinh lời, an toàn vốn và lợi thế cạnh tranh bền vững trong chu kỳ tăng trưởng tiếp theo.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


