





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lợi nhuận tăng gần 4 lần, dư nợ margin vượt 10.700 tỷ đồng: Chứng khoán HD đang làm ăn ra sao trước thềm IPO?
Theo báo cáo tài chính riêng lẻ quý III/2026 vừa công bố, Công ty CP Chứng khoán HD (HDS) ghi nhận doanh thu hoạt động đạt 1.130,2 tỷ đồng, tăng 186,5% so với cùng kỳ năm trước. Lợi nhuận trước thuế đạt hơn 769 tỷ đồng, còn lợi nhuận sau thuế đạt 615,2 tỷ đồng, tăng 209,5%.
Lũy kế 9 tháng đầu năm, doanh thu hoạt động của HDS đạt 3.018,5 tỷ đồng, tăng khoảng 158% so với cùng kỳ. Lợi nhuận trước thuế đạt 2.240,6 tỷ đồng, tăng gần 265%, trong khi lợi nhuận sau thuế lên tới 1.803,6 tỷ đồng, gấp khoảng 3,7 lần cùng kỳ năm 2025.
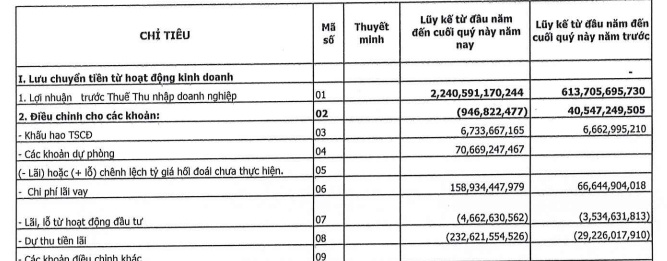
Với kế hoạch lợi nhuận trước thuế cả năm 2026 là 3.375 tỷ đồng, HDS đã hoàn thành khoảng 66,4% mục tiêu sau ba quý.
Bảo lãnh phát hành tăng gần 14 lần, lãi từ đầu tư tài chính đóng góp lớn
Động lực tăng trưởng của HDS đến từ nhiều mảng hoạt động, trong đó nổi bật là bảo lãnh phát hành chứng khoán, đầu tư tài chính và cho vay.
Cụ thể, doanh thu từ nghiệp vụ bảo lãnh, đại lý phát hành chứng khoán trong quý III đạt 370,9 tỷ đồng, gấp gần 14 lần mức 26,5 tỷ đồng cùng kỳ năm trước. Khoản thu này chiếm khoảng 32,8% tổng doanh thu hoạt động, trở thành một trong những nguồn đóng góp lớn nhất vào kết quả kinh doanh quý.
Ở mảng tài sản tài chính ghi nhận thông qua lãi/lỗ (FVTPL), HDS ghi nhận lãi 424,2 tỷ đồng, tăng khoảng 57% so với cùng kỳ. Trong đó, lãi bán tài sản tài chính đạt 194,2 tỷ đồng. Khoản chênh lệch tăng do đánh giá lại tài sản tài chính đạt 229,2 tỷ đồng, trong khi cùng kỳ năm trước ghi nhận chênh lệch giảm 14,9 tỷ đồng.
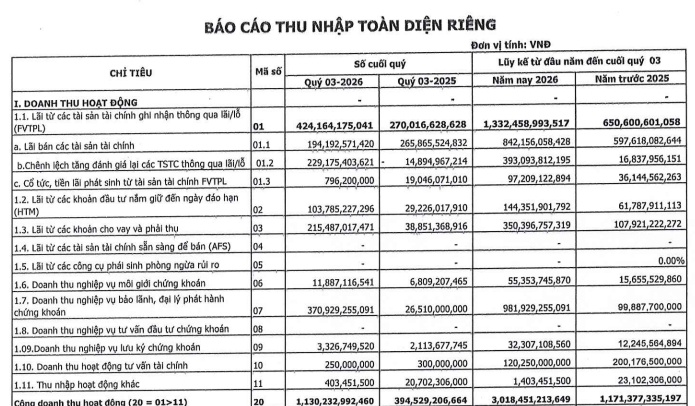
Tuy nhiên, chi phí và khoản lỗ từ tài sản tài chính cũng tăng đáng kể. HDS ghi nhận lỗ từ tài sản FVTPL là 151,4 tỷ đồng, so với 46,1 tỷ đồng cùng kỳ. Sau khi bù trừ, mảng này mang về khoảng 272,8 tỷ đồng lãi thuần trong quý III.
Hoạt động cho vay tiếp tục mở rộng mạnh. Lãi từ các khoản cho vay và phải thu đạt 215,5 tỷ đồng, gấp 5,5 lần cùng kỳ. Trong khi đó, lãi từ các khoản đầu tư nắm giữ đến ngày đáo hạn (HTM) đạt 103,8 tỷ đồng, tăng hơn 3,5 lần.
Trái lại, doanh thu môi giới chứng khoán chỉ đạt 11,9 tỷ đồng, tương đương khoảng 1% tổng doanh thu hoạt động, dù tăng gần 75% so với quý III/2025.
Chi phí hoạt động trong quý đạt 195,2 tỷ đồng, tăng hơn 42%. Đáng chú ý, chi phí lãi vay tăng từ 11,5 tỷ đồng lên 116,7 tỷ đồng, còn chi phí quản lý công ty chứng khoán tăng hơn 5 lần, lên gần 49,9 tỷ đồng.
Tổng tài sản tăng hơn 366%, dư nợ margin vượt 10.700 tỷ đồng
Không chỉ tăng trưởng lợi nhuận, quy mô tài chính của HDS cũng mở rộng nhanh chóng.
Tại ngày 30/9/2026, tổng tài sản công ty đạt gần 27.750 tỷ đồng, tăng hơn 21.800 tỷ đồng, tương đương 366,5% so với đầu năm.
Đà mở rộng diễn ra sau khi HDS hoàn tất các đợt tăng vốn lớn, đưa vốn điều lệ từ 1.461,4 tỷ đồng lên 10.960,7 tỷ đồng, gấp khoảng 7,5 lần. Vốn chủ sở hữu theo đó tăng từ gần 3.480 tỷ đồng lên 14.041,3 tỷ đồng, chiếm khoảng 50,6% tổng nguồn vốn.
Trong cơ cấu tài sản, các khoản cho vay đạt gần 10.972 tỷ đồng, so với 1.755,5 tỷ đồng đầu năm. Riêng dư nợ cho vay ký quỹ (margin) đạt gần 10.745,7 tỷ đồng, gấp hơn 6,1 lần đầu năm; phần còn lại là các khoản ứng trước tiền bán chứng khoán.
Danh mục tài sản FVTPL cũng tăng mạnh, từ 2.213,5 tỷ đồng lên 9.463,7 tỷ đồng. Đáng chú ý, trái phiếu chưa niêm yết có giá trị hợp lý khoảng 8.628,2 tỷ đồng, chiếm hơn 91% danh mục này.
Bên cạnh đó, các khoản đầu tư nắm giữ đến ngày đáo hạn đạt 5.250,7 tỷ đồng, chủ yếu gồm tiền gửi ngân hàng kỳ hạn trên 3 tháng và chứng chỉ tiền gửi. Đầu năm, khoản mục này chỉ ở mức 220 triệu đồng.
Việc mở rộng đồng thời hoạt động cho vay, đầu tư trái phiếu và tiền gửi cho thấy HDS đang phân bổ nguồn vốn vào nhiều kênh tạo thu nhập. Tuy nhiên, tỷ trọng lớn của trái phiếu chưa niêm yết trong danh mục FVTPL cũng là yếu tố cần theo dõi, đặc biệt về chất lượng tài sản và biến động định giá trong các kỳ báo cáo tiếp theo.
Vay ngắn hạn hơn 10.500 tỷ đồng, dòng tiền kinh doanh âm hơn 20.000 tỷ
Song song với quy mô tài sản tăng nhanh, nguồn vốn của HDS cũng có sự thay đổi đáng kể.
Tại cuối tháng 9/2026, nợ phải trả đạt 13.708,7 tỷ đồng, tăng mạnh so với mức gần 2.469,4 tỷ đồng đầu năm. Riêng dư nợ vay ngắn hạn đạt 10.565 tỷ đồng, trong khi đầu năm chưa ghi nhận số dư tại khoản mục này.
Trên báo cáo lưu chuyển tiền tệ, dòng tiền thuần từ hoạt động kinh doanh trong 9 tháng đầu năm âm gần 20.373 tỷ đồng, trái ngược với mức dương hơn 1.933 tỷ đồng cùng kỳ năm trước.
Diễn biến này chủ yếu gắn với việc công ty gia tăng đầu tư tài sản FVTPL, các khoản đầu tư HTM và hoạt động cho vay. Ở chiều ngược lại, dòng tiền thuần từ hoạt động tài chính dương hơn 20.064 tỷ đồng, bao gồm gần 9.499 tỷ đồng thu từ phát hành cổ phiếu và dòng tiền vay ròng 10.565 tỷ đồng.
Sau các biến động trên, tiền và các khoản tương đương tiền cuối kỳ còn 722,5 tỷ đồng, giảm so với mức 1.035,7 tỷ đồng đầu năm.
Chuẩn bị IPO gần 121,8 triệu cổ phiếu
Những thay đổi về quy mô tài chính và kết quả kinh doanh diễn ra trong bối cảnh HDS chuẩn bị chào bán cổ phiếu lần đầu ra công chúng (IPO).
Theo phương án được HĐQT thông qua ngày 29/9/2026, công ty dự kiến chào bán gần 121,8 triệu cổ phiếu trong quý IV/2026 và triển khai thủ tục đăng ký niêm yết trên HoSE.
Nếu đợt chào bán hoàn tất theo kế hoạch, vốn điều lệ của HDS sẽ tăng lên khoảng 12.179 tỷ đồng. Trong số tiền huy động được, công ty dự kiến phân bổ 60% cho hoạt động cho vay ký quỹ, 10% cho ứng trước tiền bán chứng khoán và 30% để đầu tư giấy tờ có giá.
Trước đó, trong tháng 5/2026, HDBank đã hoàn tất việc nâng tỷ lệ sở hữu tại HDS lên 90%, đưa công ty chứng khoán này trở thành công ty con của ngân hàng.
Với lợi nhuận tăng mạnh, dư nợ margin mở rộng nhanh và kế hoạch IPO trong quý IV, HDS đang bước vào giai đoạn tăng tốc về quy mô hoạt động. Dù vậy, diễn biến chi phí vốn, chất lượng danh mục trái phiếu chưa niêm yết và hiệu quả sử dụng nguồn vốn mới sẽ là những yếu tố đáng chú ý trong các kỳ kinh doanh tiếp theo.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


