





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lợi nhuận quý III có "cứu" được thị trường?
VN-Index vừa trải qua tuần giảm thứ hai liên tiếp, mất 47 điểm xuống 1.737,71 điểm, trong khi khối ngoại bán ròng gần 4.946 tỷ đồng. Khi dòng tiền chưa trở lại, kết quả kinh doanh quý III được kỳ vọng trở thành bộ lọc mới giữa các nhóm cổ phiếu.
Ngân hàng được đánh giá là điểm sáng về tăng trưởng lợi nhuận, bên cạnh bán lẻ, cao su và dầu khí. Tuy nhiên, lãi suất cao và chi phí vốn có thể khiến mức tăng trưởng phân hóa mạnh.
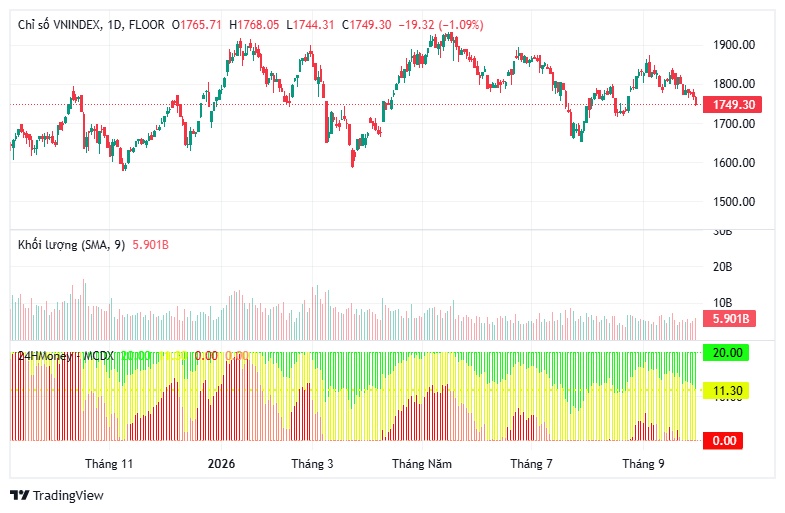
Áp lực bán vẫn chưa cho thấy dấu hiệu kết thúc rõ ràng. VN-Index giảm 2,66% trong tuần 28/9-2/10, đóng cửa tại 1.737,71 điểm sau 5 phiên giảm liên tiếp. Đáng chú ý, khối ngoại bán ròng trên HOSE cả 5 phiên với tổng giá trị khoảng 4.946 tỷ đồng, đánh dấu tuần bán ròng thứ hai kể từ khi thị trường được FTSE Russell nâng hạng.
Thanh khoản thấp cho thấy lực bán chưa chuyển thành trạng thái hoảng loạn, nhưng dòng tiền mới cũng chưa đủ mạnh để hấp thụ lượng cung. Lãi suất trở thành biến số đáng chú ý khi nhiều ngân hàng đã đưa lãi suất huy động 12 tháng lên khoảng 6,8-7,6%/năm, cao hơn 2-2,5 điểm phần trăm so với đầu năm. Mặt bằng vốn cao có thể tiếp tục gây sức ép lên định giá và lợi nhuận của doanh nghiệp sử dụng đòn bẩy lớn.
Trong bối cảnh đó, ngân hàng được kỳ vọng là một trong những nhóm hiếm hoi duy trì tăng trưởng lợi nhuận quý III. Với tỷ trọng vốn hóa lớn nhất VN-Index, diễn biến của nhóm này có ảnh hưởng trực tiếp đến khả năng giữ nhịp của chỉ số. Tuy nhiên, sự phân hóa sẽ tập trung vào tăng trưởng lợi nhuận cốt lõi và chất lượng tài sản, thay vì chỉ nhìn vào mức tăng lợi nhuận tuyệt đối.
Ngoài ngân hàng, bán lẻ được kỳ vọng hưởng lợi từ sức mua và hiệu quả vận hành cải thiện; cao su có thêm động lực từ giá bán và một số khoản thu đền bù đất; dầu khí được hỗ trợ khi giá hàng hóa duy trì thuận lợi. Đây là những nhóm có khả năng tạo câu chuyện riêng nếu kết quả thực tế đáp ứng kỳ vọng.
Ở chiều ngược lại, GDP quý III ước tăng 9,95%, đưa tăng trưởng 9 tháng lên 9,01%, nhưng tăng trưởng kinh tế cao chưa đồng nghĩa lợi nhuận mọi ngành cùng tăng tốc. Nhiều doanh nghiệp được dự báo vẫn tăng trưởng so với cùng kỳ nhưng giảm so với quý II, cho thấy lãi suất cao bắt đầu phản ánh vào hiệu quả kinh doanh.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


