





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Loạt cổ phiếu có thể “bay cao” năm 2027, một mã có dư địa tăng 60%
Trong báo cáo chiến lược quý IV/2026, Chứng khoán BIDV (BSC) đánh giá thị trường đang có mức định giá hấp dẫn, phù hợp để tích lũy cổ phiếu cho mục tiêu trung và dài hạn.
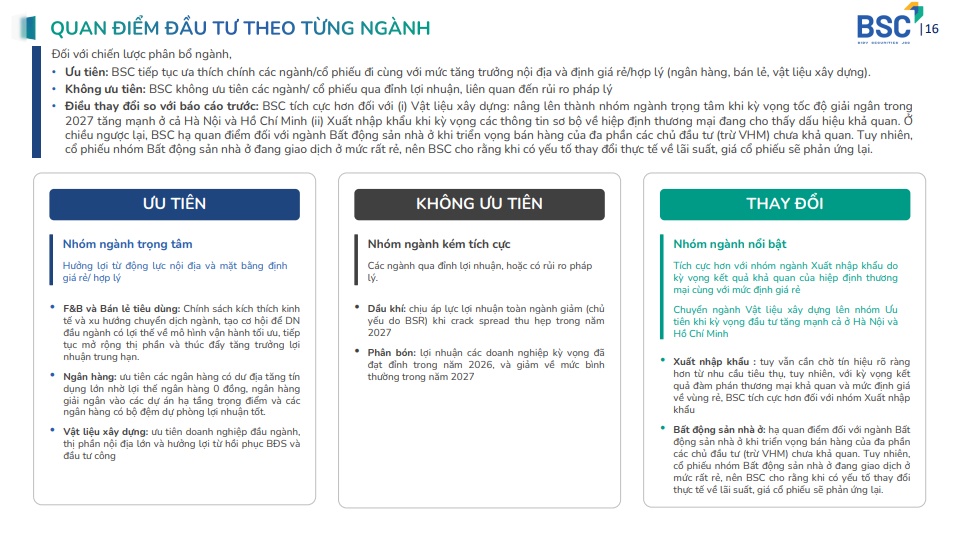
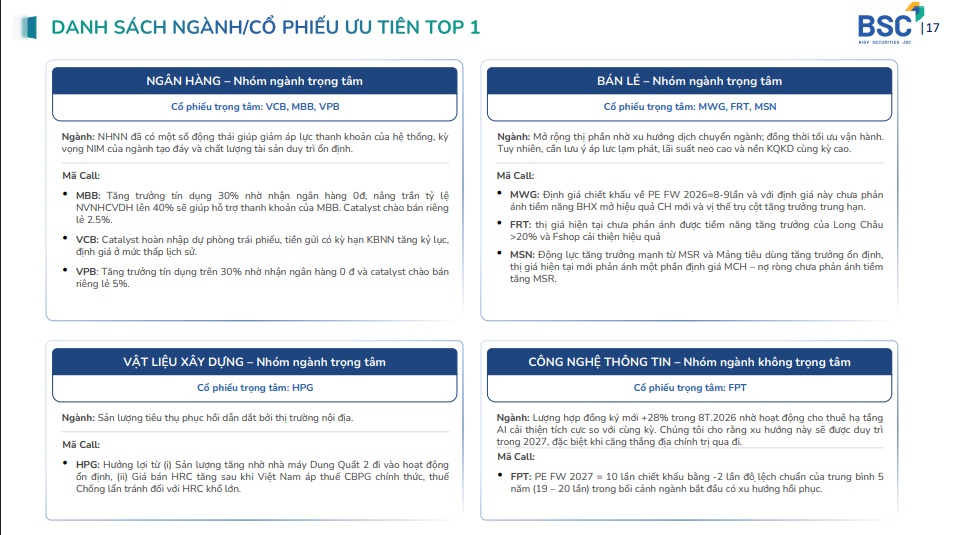
Ba nhóm ngành được ưu tiên gồm ngân hàng, bán lẻ và vật liệu xây dựng, với kỳ vọng hưởng lợi từ tăng trưởng kinh tế nội địa và đầu tư công.
Ở nhóm vật liệu xây dựng, Hòa Phát (HPG) được kỳ vọng hưởng lợi từ Dung Quất 2 và các biện pháp phòng vệ thương mại đối với thép. BSC đặt giá mục tiêu 32.700 đồng/cổ phiếu, cao hơn khoảng 60% so với thị giá tại thời điểm báo cáo.
Với ngân hàng, Vietcombank (VCB), MB (MBB) và VPBank (VPB) là những cái tên đáng chú ý nhờ dư địa tăng trưởng tín dụng và triển vọng cải thiện lợi nhuận.
Trong khi đó, nhóm bán lẻ ghi nhận cơ hội tại Thế Giới Di Động (MWG), FPT Retail (FRT) và Masan (MSN). Riêng MWG có giá mục tiêu 102.500 đồng/cổ phiếu, tương ứng dư địa tăng khoảng 39,6%.
Ngoài ra, BSC nâng đánh giá đối với nhóm xuất nhập khẩu, lựa chọn TNG và Vĩnh Hoàn (VHC), đồng thời thận trọng hơn với bất động sản nhà ở.
Theo BSC, trong bối cảnh triển vọng lợi nhuận giữa các ngành phân hóa, lựa chọn doanh nghiệp có nền tảng tốt, tăng trưởng rõ ràng và định giá hợp lý sẽ là yếu tố then chốt cho chiến lược đầu tư năm 2027.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


