





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lãi kỷ lục không cứu nổi cổ phiếu VCB
Cổ phiếu VCB giảm 33,4% từ đỉnh đầu năm, kéo vốn hóa Vietcombank mất hơn 210.000 tỷ đồng và đánh mất vị trí doanh nghiệp lớn nhất sàn chứng khoán. Đáng chú ý, đà lao dốc diễn ra trong bối cảnh ngân hàng vừa ghi nhận lợi nhuận 9 tháng cao nhất lịch sử.
Khối ngoại bán ròng gần 950 tỷ đồng VCB trong 15 phiên đầu tháng 11. Trong khi chất lượng tài sản vẫn thuộc nhóm đầu ngành, khả năng sinh lời suy giảm và áp lực biên lãi ròng đang trở thành những yếu tố khiến thị trường định giá lại cổ phiếu.
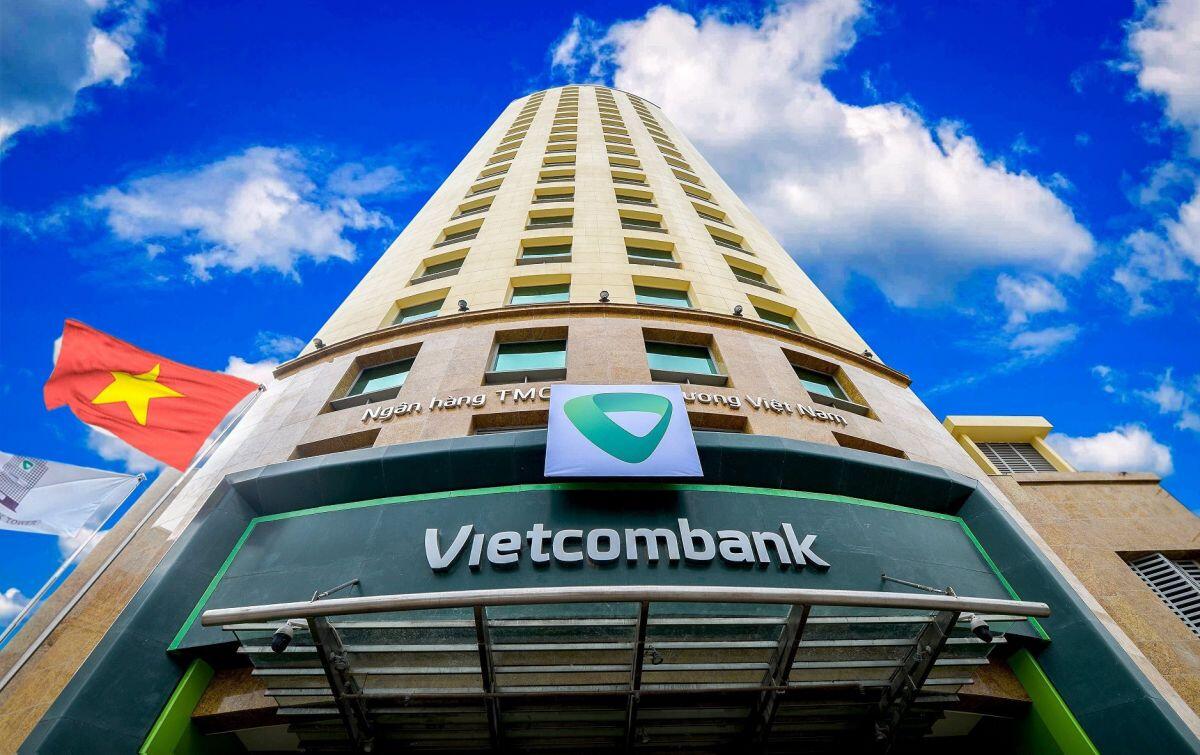
Phiên giao dịch ngày 20/11, cổ phiếu VCB của Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) đóng cửa tại 50.200 đồng/cổ phiếu, mức thấp nhất kể từ đầu năm 2023.
So với mức đỉnh 75.370 đồng/cổ phiếu thiết lập ngày 14/1/2026, thị giá VCB đã giảm 25.170 đồng, tương đương 33,4%. Vốn hóa ngân hàng theo đó mất hơn 210.000 tỷ đồng, xuống khoảng 419.000 tỷ đồng.
Từ vị trí doanh nghiệp có vốn hóa lớn nhất thị trường chứng khoán Việt Nam, Vietcombank hiện lùi xuống thứ ba, sau Vingroup và Vinhomes.
Áp lực đáng chú ý đến từ dòng vốn ngoại. Trong 15 phiên giao dịch từ đầu tháng 11 đến ngày 20/11, nhà đầu tư nước ngoài bán ròng 950,14 tỷ đồng VCB, tương ứng gần 17,85 triệu cổ phiếu. Khối ngoại bán ròng trong 14/15 phiên, riêng tuần từ ngày 16-20/11 ghi nhận giá trị bán ròng 319,61 tỷ đồng.
Lợi nhuận kỷ lục vẫn không giữ được định giá
Nghịch lý của Vietcombank nằm ở khoảng cách giữa kết quả kinh doanh và diễn biến cổ phiếu. Trong 9 tháng đầu năm 2026, ngân hàng ghi nhận khoảng 40.440 tỷ đồng lợi nhuận trước thuế, tăng hơn 22% so với cùng kỳ và là mức cao nhất từng đạt được trong một kỳ 9 tháng.
Tổng tài sản cuối tháng 9 vượt 2,68 triệu tỷ đồng, tăng gần 10% so với cuối năm 2025. Tuy nhiên, lợi nhuận trước thuế quý III đạt 11.218 tỷ đồng, gần như đi ngang so với cùng kỳ.
Vietcombank vẫn sở hữu những chỉ số chất lượng tài sản đáng chú ý: tỷ lệ nợ xấu 0,7%, tỷ lệ bao phủ nợ xấu 243,2% và CASA đạt 31,8%.
Dù vậy, ROE đã giảm từ 24,4% năm 2022 xuống còn 17,5%. Đây là yếu tố khiến mức định giá cao vốn dành cho ngân hàng chịu áp lực. P/B của VCB hiện khoảng 1,7 lần, thấp hơn 36% so với trung vị lịch sử của chính ngân hàng từ năm 2022, nhưng vẫn cao hơn 53% so với trung vị nhóm 10 ngân hàng niêm yết lớn.
Tăng vốn mở dư địa, nhưng áp lực vẫn còn
Vietcombank đã được Ngân hàng Nhà nước chấp thuận phát hành riêng lẻ tối đa 543,1 triệu cổ phiếu, tương đương 6,5% vốn điều lệ, cho tối đa 55 nhà đầu tư. Cổ đông cũng thông qua phương án phát hành hơn 1.068 triệu cổ phiếu từ nguồn quỹ dự trữ bổ sung vốn điều lệ.
Các kế hoạch này có thể củng cố năng lực tài chính, mở rộng quy mô và tăng dư địa cấp tín dụng, qua đó tạo thêm lợi thế cạnh tranh cho ngân hàng.
Tuy nhiên, triển vọng định giá vẫn phụ thuộc vào khả năng duy trì hiệu quả sinh lời. NIM có thể chịu sức ép nếu lãi suất cho vay giảm kéo dài, trong khi nợ xấu có nguy cơ tăng nhanh hơn dự kiến nếu mặt bằng lãi suất duy trì cao.
Với ngành ngân hàng, diễn biến của VCB cũng cho thấy quy mô tài sản và lợi nhuận tuyệt đối không còn là những yếu tố duy nhất quyết định mức định giá. Hiệu quả sử dụng vốn, chất lượng tăng trưởng và khả năng bảo vệ biên lợi nhuận đang ngày càng được thị trường chú ý.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


