





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Khối ngoại bất ngờ "gom" mạnh VIX dù lợi nhuận quý II lao dốc 94%, điều gì đang xảy ra?
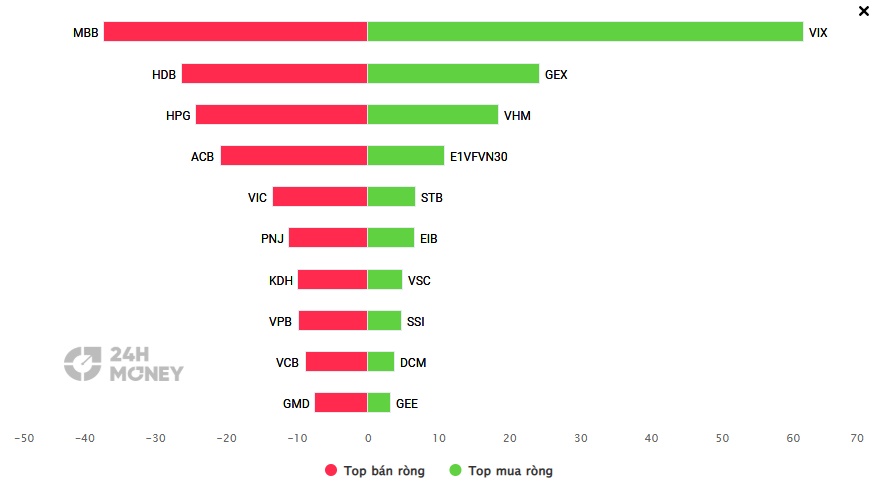
VIX trở thành cổ phiếu được khối ngoại mua ròng mạnh nhất phiên, bất chấp doanh nghiệp vừa công bố lợi nhuận quý II/2026 giảm tới 94%. Điều gì khiến dòng tiền ngoại vẫn đặt cược vào cổ phiếu này khi kết quả kinh doanh đi xuống?
Trong phiên giao dịch sáng 23/7, cổ phiếu VIX của CTCP Chứng khoán VIX giao dịch tích cực, tăng 1,24% lên 12.250 đồng/cổ phiếu, với thanh khoản gần 21,9 triệu đơn vị.
Đáng chú ý, khối ngoại mua vào gần 6 triệu cổ phiếu, trong khi chỉ bán chưa đến 1 triệu cổ phiếu, tương ứng mua ròng hơn 5 triệu cổ phiếu, đưa VIX trở thành một trong những mã được nhà đầu tư nước ngoài gom mạnh nhất thị trường. Lực cầu ngoại áp đảo đã góp phần nâng đỡ giá cổ phiếu, bất chấp doanh nghiệp vừa công bố kết quả kinh doanh quý II không mấy khả quan.
Theo báo cáo tài chính, lợi nhuận sau thuế quý II/2026 của VIX chỉ đạt 75,9 tỷ đồng, giảm tới 94% so với cùng kỳ năm trước. Lũy kế 6 tháng đầu năm, doanh nghiệp ghi nhận hơn 214 tỷ đồng lợi nhuận, thấp hơn rất nhiều so với giai đoạn bùng nổ của năm 2025.
Tuy nhiên, đằng sau mức sụt giảm mạnh của lợi nhuận là câu chuyện về cơ chế hạch toán của hoạt động tự doanh. Tại thời điểm cuối quý I/2026, danh mục tài sản tài chính ghi nhận thông qua lãi/lỗ (FVTPL) của VIX vẫn có mức chênh lệch dương hơn 4.000 tỷ đồng so với giá vốn, cho thấy giá trị thị trường của danh mục vẫn cao hơn đáng kể so với chi phí đầu tư.
Trong quý II, VIX ghi nhận khoảng 929 tỷ đồng lãi từ danh mục FVTPL, bao gồm lãi bán tài sản, chênh lệch đánh giá tăng và cổ tức, tiền lãi. Tuy nhiên, công ty cũng phải ghi nhận khoảng 1.129 tỷ đồng lỗ từ FVTPL, khiến khoản đánh giá lại danh mục trong kỳ chuyển sang âm, qua đó kéo lợi nhuận ròng xuống mức thấp. Điều này cho thấy kết quả kinh doanh của các công ty chứng khoán không chỉ phụ thuộc vào việc danh mục đang có lãi trên sổ sách mà còn chịu tác động đáng kể từ biến động giá tài sản trong từng kỳ kế toán.
Bức tranh tài chính của VIX cũng phản ánh sự chững lại sau giai đoạn tăng trưởng nóng. Theo số liệu lũy kế bốn quý gần nhất, doanh thu hoạt động vẫn duy trì ở mức cao nhưng lợi nhuận có xu hướng đi xuống. Hiệu quả sinh lời cũng suy giảm khi ROE còn 16,48% và giảm hai quý liên tiếp, EPS pha loãng giảm 21,77% so với quý trước, trong khi biên lợi nhuận ròng chỉ còn 5,62% - mức thấp nhất trong 5 quý gần đây.
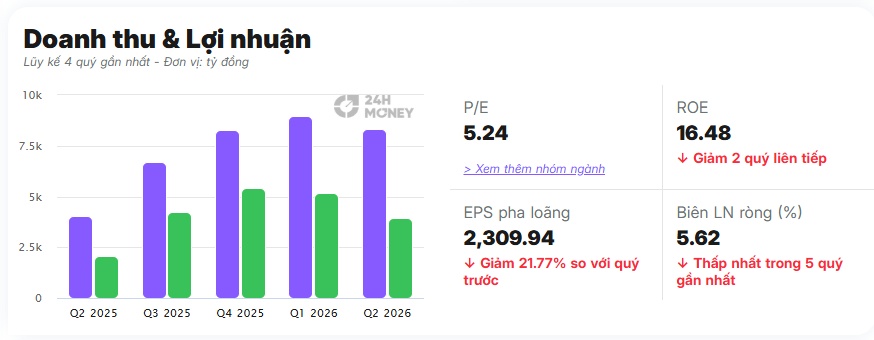
Dù vậy, P/E của VIX hiện chỉ ở mức 5,24 lần, thấp hơn mặt bằng của nhiều doanh nghiệp cùng ngành. Mức định giá này được xem là khá hấp dẫn đối với một bộ phận nhà đầu tư, song cũng phản ánh sự thận trọng của thị trường trước triển vọng lợi nhuận ngắn hạn.
Bên cạnh đó, dòng tiền và lợi nhuận của VIX cũng đang diễn biến trái chiều. Trong quý I/2026, doanh nghiệp tạo ra dòng tiền kinh doanh dương hơn 3.200 tỷ đồng, chủ yếu nhờ thu hẹp dư nợ cho vay và giảm vay ngắn hạn. Tuy nhiên, lũy kế 6 tháng đầu năm, dòng tiền kinh doanh lại âm gần 3.700 tỷ đồng, dù công ty vẫn báo lãi hơn 214 tỷ đồng, cho thấy dòng tiền thực tế chưa đồng thuận với lợi nhuận kế toán.
Theo giới phân tích, VIX là một trong những công ty chứng khoán có tỷ trọng lợi nhuận từ hoạt động tự doanh khá lớn. Chiến lược này giúp doanh nghiệp bứt phá mạnh khi thị trường tăng trưởng, nhưng cũng khiến kết quả kinh doanh biến động đáng kể mỗi khi thị trường điều chỉnh do ảnh hưởng của việc đánh giá lại danh mục đầu tư.
Trong bối cảnh đó, việc khối ngoại mạnh tay mua ròng VIX trong phiên 23/7 trở thành điểm nhấn đáng chú ý. Động thái này cho thấy nhà đầu tư nước ngoài dường như đang đặt cược vào triển vọng trung và dài hạn của doanh nghiệp hoặc đánh giá mức định giá hiện tại đã trở nên hấp dẫn, thay vì chỉ nhìn vào sự sụt giảm lợi nhuận trong ngắn hạn. Tuy vậy, liệu đây có phải là xu hướng giải ngân bền vững hay chỉ là hoạt động mua ròng mang tính thời điểm vẫn cần được kiểm chứng trong các phiên giao dịch sắp tới.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


