





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
KDH và HHV lọt tầm ngắm, kỳ vọng tăng giá tới 22%
Hai doanh nghiệp bất động sản và hạ tầng giao thông là Khang Điền (KDH) và Đèo Cả (HHV) vừa được hai công ty chứng khoán đưa ra đánh giá mới. Điểm chung là kết quả kinh doanh 9 tháng đạt nền cao so với kế hoạch năm. Điểm khác là KDH bị điều chỉnh giảm dự phóng 2027, trong khi HHV cải thiện rõ về dòng tiền và đòn bẩy.
Hai doanh nghiệp đang sở hữu những câu chuyện tăng trưởng riêng, với mức giá mục tiêu được đưa ra lần lượt là 19.000 đồng/cổ phiếu đối với KDH và 11.300 đồng/cổ phiếu đối với HHV.
KDH: Lợi nhuận tăng trưởng, tiến độ dự án vẫn là biến số
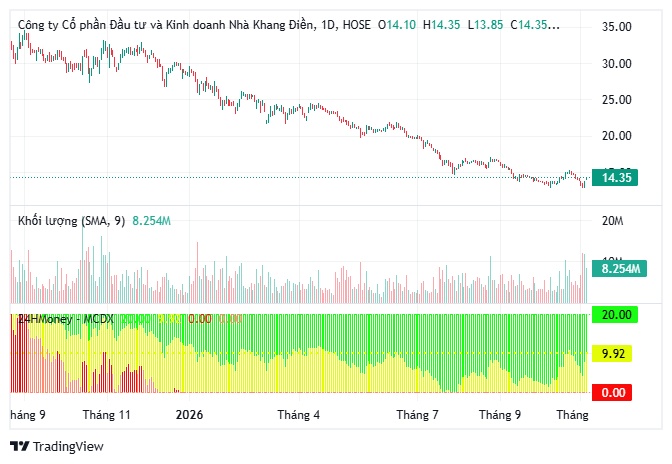
Công ty Chứng khoán ACB (ACBS) duy trì khuyến nghị mua đối với cổ phiếu KDH, với giá mục tiêu 19.000 đồng/cổ phiếu, tương ứng mức tăng kỳ vọng 22,1%.
Động lực đáng chú ý đến từ triển vọng lợi nhuận của doanh nghiệp bất động sản này. Trong 9 tháng năm 2026, lợi nhuận sau thuế sau lợi ích cổ đông thiểu số của KDH đạt 1.209 tỷ đồng, hoàn thành 81% kế hoạch năm. Doanh nghiệp cũng đã thực hiện chia cổ tức bằng cổ phiếu với tỷ lệ 10%.
ACBS dự phóng lợi nhuận sau thuế năm 2026 đạt 1.540 tỷ đồng, tăng trưởng EPS khoảng 46%. Tuy nhiên, triển vọng năm 2027 được điều chỉnh thận trọng hơn khi doanh thu dự phóng giảm 15% xuống 4.010 tỷ đồng, còn lợi nhuận sau thuế sau lợi ích cổ đông thiểu số giảm 21% xuống 1.429 tỷ đồng.
Nguyên nhân chủ yếu đến từ việc lùi thời gian bàn giao dự án Bình Trưng mở rộng sang năm 2028. Điều này cho thấy tiến độ triển khai và ghi nhận doanh thu dự án vẫn là biến số quan trọng đối với triển vọng lợi nhuận của KDH.
HHV: BOT và đầu tư công tạo động lực tăng trưởng
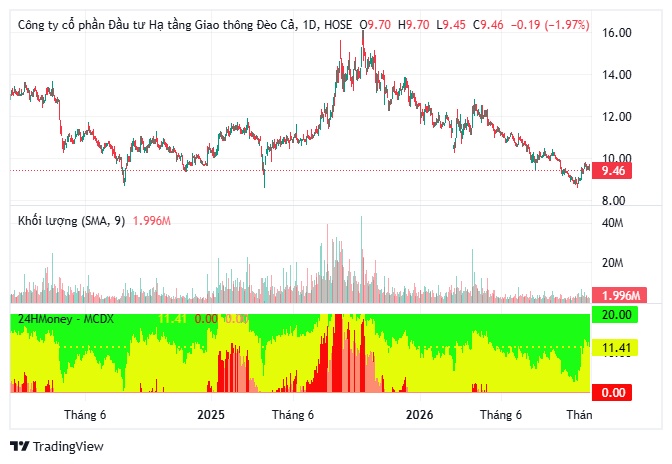
Ở nhóm hạ tầng, Chứng khoán Agribank (Agriseco) khuyến nghị tăng tỷ trọng đối với HHV, với giá mục tiêu 11.300 đồng/cổ phiếu, tương ứng mức tăng kỳ vọng 15,9%.
Kết quả kinh doanh quý III/2026 ghi nhận nhiều tín hiệu tích cực. HHV đạt doanh thu thuần 1.114 tỷ đồng, tăng 22% so với cùng kỳ; lợi nhuận sau thuế đạt 213 tỷ đồng, tăng 39,6%.
Động lực tăng trưởng đến từ doanh thu xây lắp tăng 24%, doanh thu BOT tăng 5%, trong khi chi phí lãi vay chỉ tăng 3,3%.
Lũy kế 9 tháng, doanh thu thuần đạt 2.992 tỷ đồng, tăng 15,3%; lợi nhuận sau thuế đạt 602 tỷ đồng, tăng 26,3%. Đáng chú ý, dòng tiền kinh doanh đạt 808 tỷ đồng, gấp 2,5 lần cùng kỳ.
Tình hình tài chính cũng cải thiện khi dư nợ vay giảm 753 tỷ đồng, tương đương 4,1% so với đầu năm. Tỷ lệ nợ vay trên vốn chủ sở hữu giảm từ 1,52 xuống 1,34 lần.
Trong bối cảnh giải ngân đầu tư công được đẩy mạnh vào cuối năm, mảng xây lắp cùng nguồn thu BOT ổn định được kỳ vọng tiếp tục hỗ trợ kết quả kinh doanh của HHV. Tuy nhiên, khả năng duy trì tăng trưởng còn phụ thuộc tiến độ dự án, hiệu quả khai thác và diễn biến chi phí vốn.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


