





 Mã liên quan


600+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Hoa Kỳ dồn dập điều tra thuế quan với Việt Nam: Những doanh nghiệp niêm yết nào đáng chú ý?
Chứng khoán ACBS cảnh báo rủi ro từ chính sách thương mại của Mỹ đang có sự phân hóa đáng kể giữa các nhóm ngành. Trong đó, dệt may, giày dép và thủy sản chịu tác động chi phí trực tiếp từ mức thuế 12,5%, trong khi máy móc, thiết bị điện, nhựa, kim loại và một số nhóm điện tử lại đối mặt rủi ro lớn hơn từ cuộc điều tra về tình trạng dư thừa công suất.
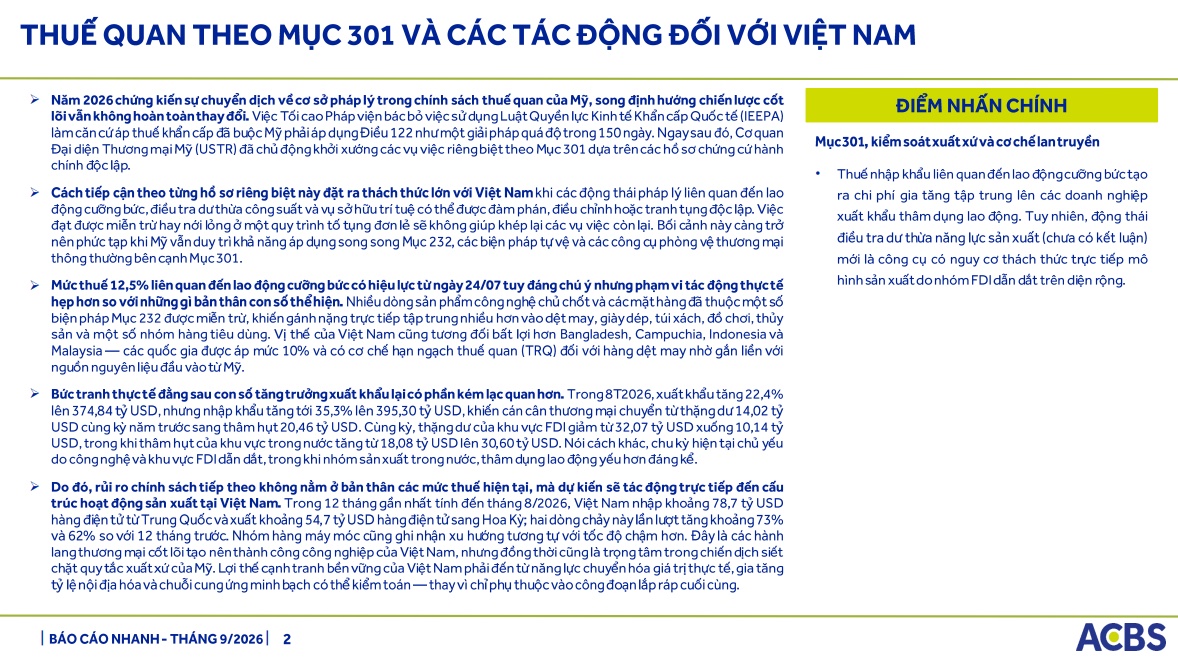
Theo ACBS Research, mức thuế 12,5% liên quan đến lao động cưỡng bức có hiệu lực từ ngày 24/7. Tuy nhiên, phạm vi ảnh hưởng thực tế được đánh giá hẹp hơn so với mức thuế công bố, khi nhiều sản phẩm công nghệ chủ chốt và các mặt hàng đã thuộc một số biện pháp Mục 232 được miễn trừ.
Do đó, tác động trực tiếp hiện tập trung vào dệt may, giày dép, túi xách, đồ chơi, thủy sản và một số nhóm hàng tiêu dùng.
Trong khi đó, Việt Nam đang có vị thế tương đối bất lợi so với Bangladesh, Campuchia, Indonesia và Malaysia – những quốc gia được áp mức thuế 10% và có cơ chế hạn ngạch thuế quan (TRQ) đối với hàng dệt may nhờ gắn với nguồn nguyên liệu đầu vào từ Mỹ.
Rủi ro lớn hơn nằm ở cuộc điều tra dư thừa công suất
Theo ACBS, cuộc điều tra về tình trạng dư thừa công suất vẫn chưa có kết luận cuối cùng. Đây được xem là một trong những rủi ro đáng chú ý đối với triển vọng xuất khẩu và đầu tư của Việt Nam.
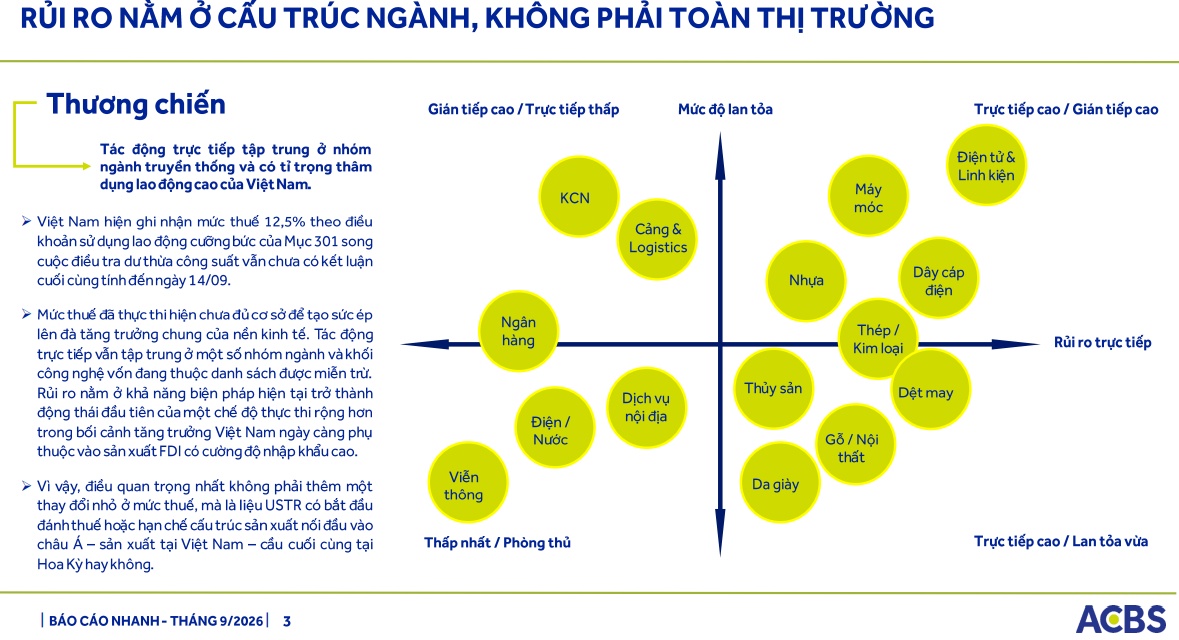
Mức độ tác động sẽ phụ thuộc vào việc USTR có đưa ra kết luận bất lợi đối với Việt Nam hay không, phạm vi sản phẩm bị áp dụng, cách cộng dồn với các biện pháp thuế khác và mức độ kiểm soát xuất xứ.
ACBS cho rằng mức thuế hiện tại chưa đủ để tạo sức ép đáng kể lên tăng trưởng kinh tế. Tuy nhiên, rủi ro sẽ gia tăng nếu các biện pháp được mở rộng, đặc biệt trong bối cảnh Việt Nam ngày càng phụ thuộc vào hoạt động sản xuất FDI có tỷ trọng nhập khẩu đầu vào cao.
Với nhóm doanh nghiệp niêm yết, ACBS lưu ý mức độ ảnh hưởng không giống nhau ngay cả giữa các doanh nghiệp cùng ngành. Yếu tố quyết định nằm ở tỷ trọng doanh thu tại Mỹ, cơ cấu sản phẩm, khả năng chuyển đơn hàng và mức độ phụ thuộc vào nguyên liệu nhập khẩu.
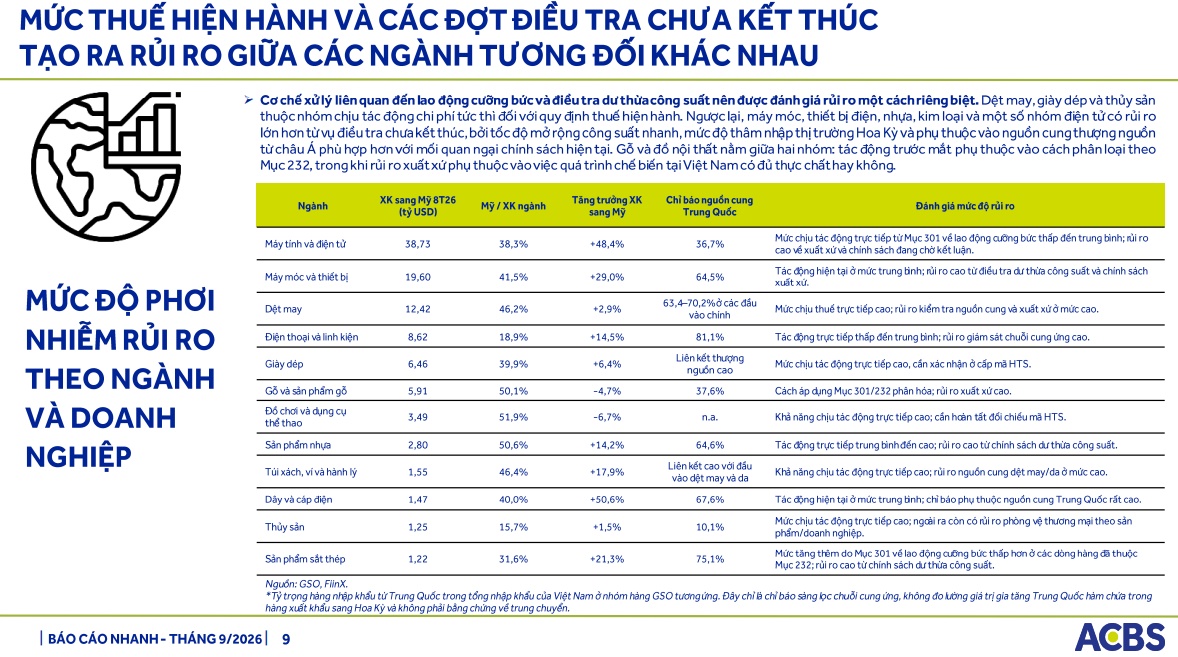
Trong ngành dệt may, TNG hiện phụ thuộc vào thị trường Hoa Kỳ nhiều hơn TCM theo dữ liệu được ACBS phân tích. Điều này khiến mức độ nhạy cảm của hai doanh nghiệp trước thay đổi chính sách thuế của Mỹ có sự khác biệt.
Ở nhóm thủy sản, FMC vừa có mức độ phụ thuộc đáng kể vào thị trường Mỹ, vừa chịu thêm áp lực từ các biện pháp phòng vệ thương mại. Trong khi đó, VHC ghi nhận khoảng một phần ba doanh thu trong tháng 6 đến từ thị trường Hoa Kỳ.
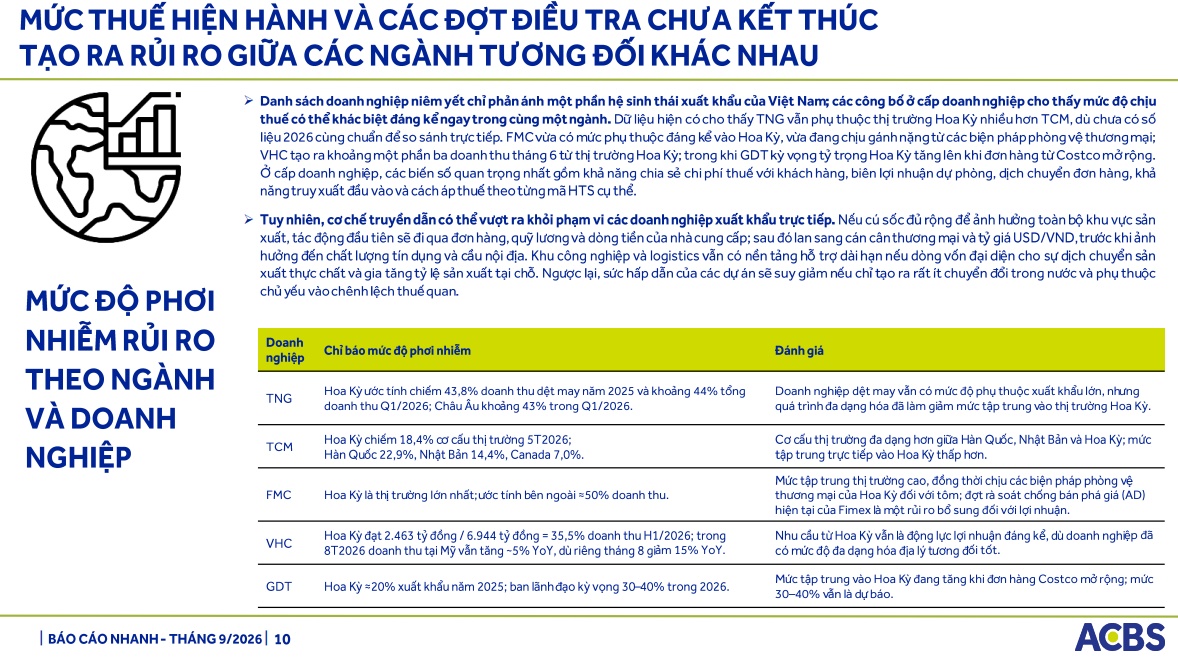
Tuy nhiên, không thể chỉ nhìn vào tỷ trọng doanh thu tại Mỹ để xác định mức độ ảnh hưởng. Theo ACBS, doanh nghiệp còn có thể chịu tác động khác nhau tùy khả năng chia sẻ chi phí thuế với khách hàng, biên lợi nhuận, khả năng dịch chuyển đơn hàng, mức độ truy xuất nguồn gốc nguyên liệu và cách áp thuế theo từng mã HTS.
Không chỉ doanh nghiệp xuất khẩu chịu ảnh hưởng
Rủi ro thuế quan cũng có thể lan rộng sang các doanh nghiệp trong chuỗi cung ứng nếu cú sốc đủ lớn để ảnh hưởng đến hoạt động sản xuất.
Theo ACBS, tác động có thể truyền từ đơn hàng xuất khẩu sang quỹ lương và dòng tiền của nhà cung cấp, sau đó ảnh hưởng đến cán cân thương mại, tỷ giá USD/VND, chất lượng tín dụng và sức cầu trong nước.
Đối với nhóm khu công nghiệp và logistics, triển vọng dài hạn vẫn được hỗ trợ nếu dòng vốn FDI đi kèm sự dịch chuyển sản xuất thực chất và gia tăng tỷ lệ sản xuất tại Việt Nam.
Ngược lại, sức hấp dẫn của các dự án có thể giảm nếu dòng vốn chủ yếu tận dụng chênh lệch thuế quan nhưng tạo ra ít giá trị gia tăng trong nước.
Như vậy, thay vì tác động đồng loạt lên toàn bộ thị trường, chính sách thuế của Mỹ đang tạo ra sự phân hóa theo ngành, sản phẩm và mức độ phụ thuộc vào thị trường Hoa Kỳ. Với các doanh nghiệp niêm yết, khả năng chuyển phần chi phí thuế sang khách hàng, đa dạng hóa thị trường và kiểm soát nguồn nguyên liệu sẽ là những yếu tố đáng theo dõi trong thời gian tới.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


