





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
HDG, VHC: Điểm sáng hay bài toán chờ đợi?
Hai doanh nghiệp thuộc hai nhóm ngành khác nhau đang được giới phân tích đặt kỳ vọng tăng trưởng, song phía sau dư địa định giá vẫn là những điểm nghẽn cần theo dõi.
HDG chịu sức ép từ tiến độ nghiệm thu dự án năng lượng tái tạo và bất động sản, trong khi VHC hưởng lợi từ chu kỳ xuất khẩu nhưng vẫn đối mặt rủi ro giá cá tra, nguyên liệu và thuế quan.
HDG: Định giá giảm, rủi ro chưa biến mất
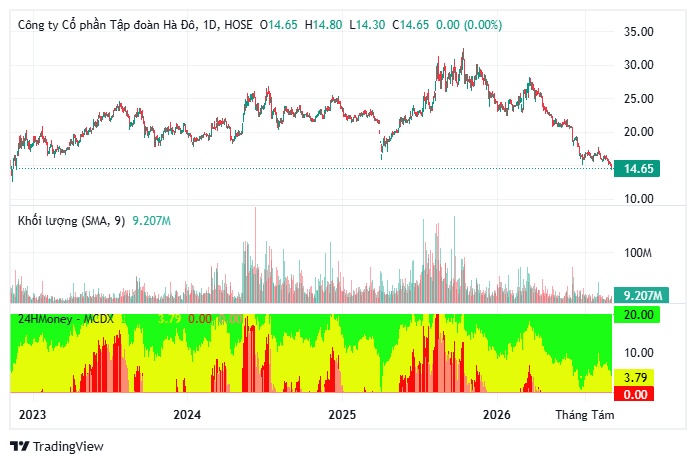
Theo VDSC, giá mục tiêu của HDG được điều chỉnh từ 29.000 đồng xuống 22.900 đồng/cổ phiếu, nhưng vẫn cao hơn 49% so với giá đóng cửa ngày 2/10. Mức định giá dự phóng năm 2026 tương ứng P/E 9 lần và P/B 1,5 lần.
Điểm đáng chú ý của HDG nằm ở danh mục nhà máy điện tạo dòng tiền tương đối ổn định cùng quỹ đất tại Hà Nội và TP.HCM. Tuy nhiên, việc hạ giá mục tiêu cho thấy triển vọng không hoàn toàn thuận chiều.
Rủi ro ngắn hạn tập trung tại dự án năng lượng tái tạo Hồng Phong 4, khi thời điểm nghiệm thu CCA có thể lùi sang năm 2027. Trong khi đó, tiến độ mở bán Charm Villas giai đoạn 3 chậm lại trong bối cảnh lãi suất cao có thể khiến đóng góp từ bất động sản chưa đạt kỳ vọng. Cổ phiếu cũng đã điều chỉnh khoảng 20% kể từ báo cáo trước.
VHC: Lợi nhuận tăng, lợi thế xuất khẩu rõ hơn
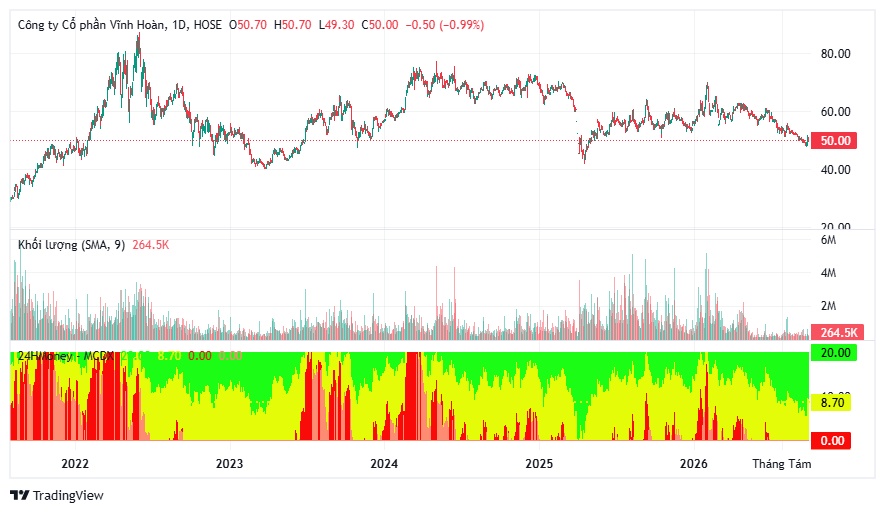
Với VHC, NHSV đưa giá kỳ vọng 65.000 đồng/cổ phiếu. Quý II/2026, doanh thu đạt 3.394 tỷ đồng, tăng 6% so với cùng kỳ; lợi nhuận sau thuế đạt 475 tỷ đồng. Sau nửa đầu năm, doanh nghiệp đã hoàn thành 46% mục tiêu doanh thu và lợi nhuận cả năm.
NHSV dự phóng LNST năm 2026 khoảng 1.600 tỷ đồng. Đáng chú ý, VHC đã hoàn tất mua 15 triệu cổ phiếu quỹ, tương đương 6,7% lượng cổ phiếu lưu hành, đồng thời nâng cổ tức tiền mặt lên 3.000 đồng/cổ phiếu.
Dù vậy, bức tranh ngành cá tra vẫn phụ thuộc mạnh vào giá bán, chi phí nguyên liệu và nhu cầu tiêu thụ toàn cầu. Các biến động chính sách thương mại, đặc biệt tại những thị trường xuất khẩu trọng điểm, tiếp tục là biến số khó bỏ qua.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


