





 Mã liên quan

300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Dòng tiền mới sẽ cứu VN-Index?
Tiền gửi của nhà đầu tư tại các công ty chứng khoán giảm xuống mức thấp nhất trong 6 quý, trong khi dư nợ margin lập kỷ lục 435.000 tỷ đồng. Khi "đạn dự phòng" trên thị trường dần cạn, khả năng duy trì đà tăng của VN-Index sẽ phụ thuộc nhiều hơn vào dòng tiền mới và kết quả kinh doanh doanh nghiệp.
Tiền gửi tại công ty chứng khoán giảm về đáy 6 quý, trong khi margin lập kỷ lục 435.000 tỷ đồng. Bức tranh dòng tiền đang chuyển từ "dự trữ" sang "đòn bẩy", khiến VN-Index cần thêm động lực mới để duy trì xu hướng tăng.
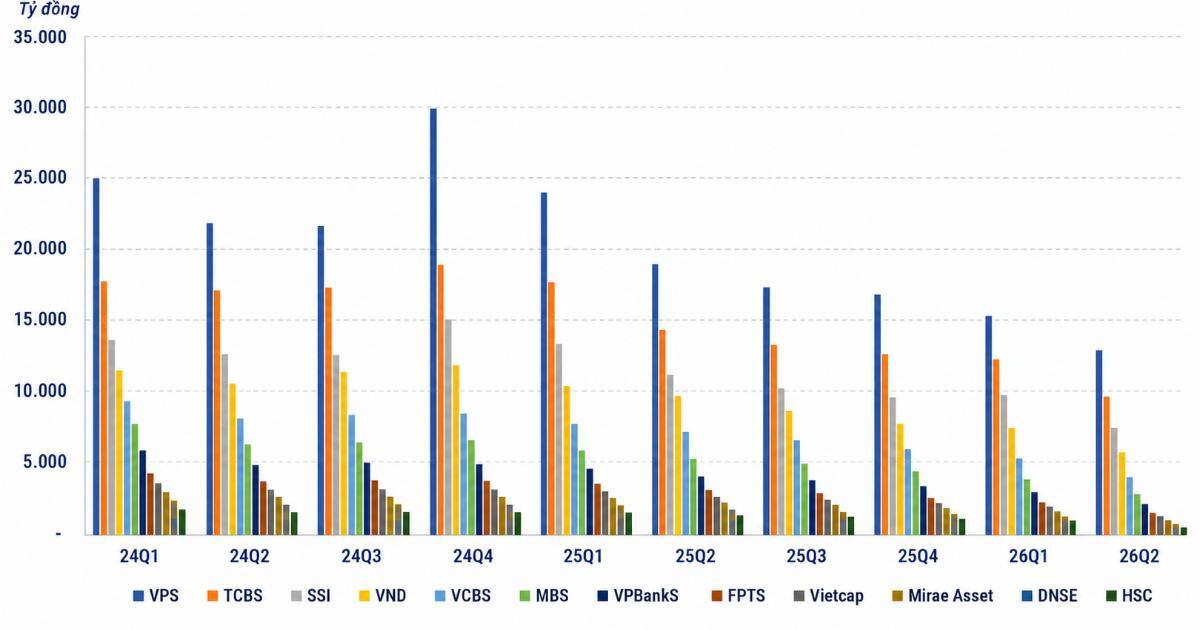
Lượng tiền gửi của nhà đầu tư tại các công ty chứng khoán Top đầu
Theo dữ liệu FiinTrade, tổng tiền gửi của nhà đầu tư tại các công ty chứng khoán đến cuối quý II/2026 còn khoảng 86.600 tỷ đồng, giảm hơn 30.000 tỷ đồng so với quý trước và là mức thấp nhất trong vòng 6 quý. So với đỉnh điểm quý III/2025, quy mô tiền gửi đã giảm gần một nửa. Sự suy giảm không chỉ tập trung tại một vài công ty mà xuất hiện rộng rãi ở nhóm công ty chứng khoán có lượng khách hàng cá nhân và thị phần môi giới lớn.
Tổng số dư tiền gửi tại 12 công ty chứng khoán lớn đạt khoảng 59.400 tỷ đồng vào cuối tháng 6, giảm hơn 25.300 tỷ đồng so với cuối quý I, đóng góp gần 80% mức giảm toàn ngành. VPS dẫn đầu với 14.450 tỷ đồng nhưng giảm 8.900 tỷ đồng (38% so với quý trước). TCBS có 9.000 tỷ đồng (giảm 1.300 tỷ đồng), SSI gần 7.932 tỷ đồng (giảm 2.056 tỷ đồng). VNDirect ghi nhận 4.951 tỷ đồng (giảm 37%), MBS giảm 2.168 tỷ đồng xuống 3.853 tỷ đồng.
Từ góc độ tích cực, sự giảm tiền gửi phản ánh dòng tiền được đưa vào thị trường thay vì tiếp tục đứng ngoài quan sát. Tuy nhiên, khi lượng tiền mặt trong tài khoản ngày càng thu hẹp, "kho dự trữ" để mua thêm cổ phiếu khi thị trường điều chỉnh cũng giảm theo. Điều này làm hạn chế khả năng tạo ra lực cầu mới từ nhóm nhà đầu tư hiện hữu, vì phần lớn dòng tiền nhàn rỗi đã được đưa vào cổ phiếu.
Tính đến cuối quý II/2026, dư nợ cho vay tại các công ty chứng khoán đạt 445.000 tỷ đồng, trong đó 435.000 tỷ đồng đến từ margin - con số kỷ lục. Dư nợ margin toàn thị trường đã tăng 13 quý liên tiếp. Khi tiền mặt giảm mạnh và margin tăng lên mức cao, cấu trúc dòng tiền của thị trường trở nên nhạy cảm hơn với các cú sốc bên ngoài. Nếu giá cổ phiếu giảm mạnh, áp lực bán giải chấp có thể khuyếch đại mức giảm, đặc biệt ở các nhóm cổ phiếu đã tăng nóng.
Triển vọng thị trường sẽ phụ thuộc vào khả năng xuất hiện các nguồn vốn mới, từ nhà đầu tư cá nhân mới, vốn của các tổ chức trong nước, hay sự quay trở lại của nhà đầu tư nước ngoài nếu điều kiện vĩ mô cải thiện. Bên cạnh đó, kết quả kinh doanh của doanh nghiệp niêm yết trong nửa cuối năm cũng đóng vai trò quan trọng. Nếu lợi nhuận tiếp tục tăng trưởng, định giá được cải thiện và kỳ vọng về tăng trưởng kinh tế được củng cố, dòng tiền mới có thể tiếp tục chảy vào chứng khoán.
Ngược lại, nếu kết quả kinh doanh không đáp ứng kỳ vọng hoặc xuất hiện các yếu tố bất lợi từ môi trường quốc tế như biến động lãi suất, tỷ giá hay căng thẳng địa chính trị, thị trường sẽ đối mặt với áp lực lớn hơn khi lượng tiền chờ giải ngân đã không còn dồi dào. Theo Giám đốc Kinh doanh Chứng khoán Yuanta Việt Nam Nguyễn Việt Quang: "Nếu lợi nhuận doanh nghiệp niêm yết tăng trưởng đúng kỳ vọng, mặt bằng lãi suất ổn định và không xuất hiện biến động lớn từ thị trường quốc tế, thanh khoản có khả năng sẽ cải thiện dần".
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


