






400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Doanh nghiệp địa ốc tìm “phao”
Thị trường bất động sản bước vào giai đoạn thanh khoản suy yếu dù nguồn cung đã cải thiện. Trong bối cảnh doanh số bán hàng lao dốc, nhiều doanh nghiệp vẫn báo lãi lớn nhờ doanh thu tài chính, chuyển nhượng tài sản và các khoản thu bất thường thay vì hoạt động kinh doanh cốt lõi.
Lợi nhuận tăng nhưng chất lượng lợi nhuận đang trở thành dấu hỏi lớn. Khi "nguồn oxy" từ các thương vụ tài chính dần cạn, sức khỏe thực sự của doanh nghiệp địa ốc sẽ phụ thuộc vào khả năng phục hồi thanh khoản và bán hàng.
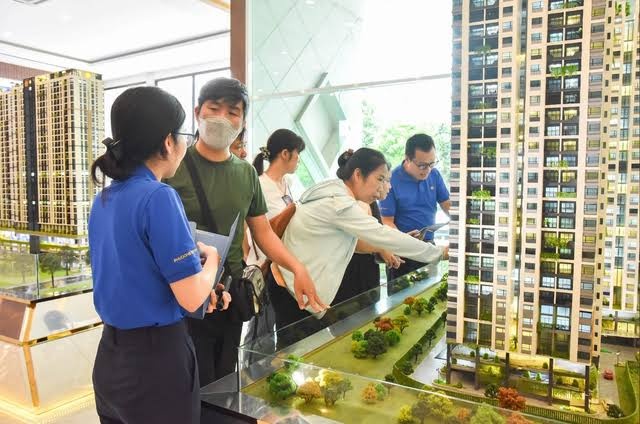
Nửa đầu năm 2026 chứng kiến thị trường bất động sản chuyển từ giai đoạn phục hồi sang điều chỉnh mạnh về thanh khoản. Theo số liệu của Hội Môi giới Bất động sản Việt Nam (VARS), toàn thị trường ghi nhận khoảng 48.000 giao dịch sơ cấp, trong khi tỷ lệ hấp thụ chỉ đạt 49%, thấp hơn đáng kể so với cùng kỳ. Đáng chú ý, khoảng 70% lượng giao dịch tập trung ở một nhóm nhỏ chủ đầu tư lớn, phản ánh sự phân hóa ngày càng rõ nét.
Áp lực lãi suất vay mua nhà phổ biến 12-14%/năm, thậm chí lên tới 15-16% sau thời gian ưu đãi khiến người mua trở nên thận trọng hơn. Dù nhiều dự án đủ điều kiện mở bán, các chương trình chiết khấu và hỗ trợ lãi suất cũng chưa đủ sức kéo dòng tiền quay trở lại.
Điều đáng chú ý là trong khi doanh thu bán hàng suy giảm, không ít doanh nghiệp địa ốc vẫn công bố lợi nhuận tăng trưởng mạnh nhờ các khoản thu ngoài hoạt động kinh doanh chính.
Điển hình, Khang Điền (KDH) ghi nhận doanh thu quý II chỉ khoảng 161 tỷ đồng, giảm tới 85% so với cùng kỳ. Tuy nhiên, lợi nhuận sau thuế lại tăng gần 3 lần, đạt khoảng 750 tỷ đồng, chủ yếu nhờ gần 900 tỷ đồng doanh thu tài chính từ việc chuyển nhượng 2% vốn tại Công ty Bình Trưng Mới.
Tương tự, Lideco (NTL) gần như không ghi nhận doanh thu từ bán bất động sản khi doanh thu chỉ khoảng 400 triệu đồng, nhưng vẫn có lãi nhờ hơn 23 tỷ đồng doanh thu tài chính từ đầu tư chứng khoán và lãi tiền gửi.
Bên cạnh đó, An Gia (AGG) cải thiện lợi nhuận nhờ doanh thu tài chính và thu nhập khác; Hodeco (HDC) hưởng lợi từ khoản hoàn tiền sử dụng đất dự án The Light City; Saigonres (SGR) ghi nhận lãi nhờ thu nhập bất thường, còn Vinahud (VHD) thoát chuỗi 12 quý thua lỗ sau thương vụ chuyển nhượng dự án Grand Mercure Hội An.
Những khoản thu này đóng vai trò như "nguồn oxy" giúp doanh nghiệp duy trì dòng tiền, đáp ứng nghĩa vụ với ngân hàng, trái chủ và nhà thầu trong bối cảnh hoạt động bán hàng gặp nhiều khó khăn.
Tuy nhiên, giới phân tích cho rằng đây chỉ là giải pháp ngắn hạn. Doanh thu tài chính, bán tài sản hay chuyển nhượng vốn đều mang tính một lần và khó lặp lại liên tục. Nếu thị trường chưa sớm cải thiện thanh khoản, dư địa tạo lợi nhuận từ các khoản thu bất thường sẽ dần thu hẹp.
Ở góc độ ngành, thực trạng này cũng cho thấy sự phân hóa ngày càng lớn giữa các doanh nghiệp. Những chủ đầu tư sở hữu quỹ đất sạch, năng lực tài chính mạnh và dự án đúng nhu cầu vẫn duy trì được dòng tiền. Ngược lại, các doanh nghiệp phụ thuộc nhiều vào đòn bẩy tài chính hoặc chưa thể mở bán dự án sẽ tiếp tục chịu áp lực về dòng tiền và lợi nhuận.
Trong ngắn hạn, báo cáo tài chính của nhiều doanh nghiệp bất động sản vẫn có thể tích cực nhờ các nguồn thu ngoài cốt lõi. Tuy nhiên, về dài hạn, khả năng phục hồi của ngành vẫn sẽ phụ thuộc vào thanh khoản thị trường, chi phí vốn và sức mua thực tế của người dân, thay vì những khoản lợi nhuận mang tính thời điểm.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


