





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Định giá thấp chưa đủ kéo dòng tiền?
Sự phân kỳ rõ nét giữa tăng trưởng nội tại doanh nghiệp và diễn biến giá cổ phiếu đang mở ra vùng mua hợp lý cho nhà đầu tư kiên trì, song rủi ro từ mặt bằng lãi suất neo cao và chính sách thuế quan vẫn là các biến số cần sát sao.
Thị trường chứng khoán Việt Nam có định giá P/E giảm về 12-13 lần, trong khi tăng trưởng lợi nhuận doanh nghiệp dự kiến vượt 20% năm 2026. Tuy nhiên, thanh khoản suy giảm và áp lực bán ròng từ nhà đầu tư ngoại vẫn hạn chế sức tăng.
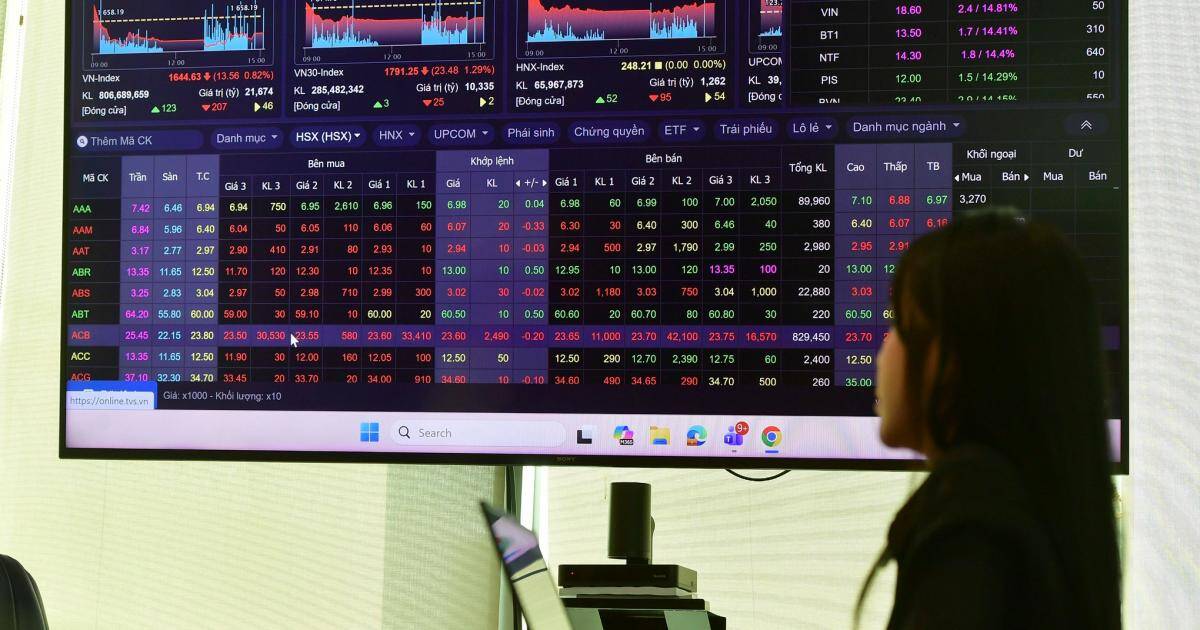
Sau nhịp điều chỉnh gần đây, thị trường chứng khoán Việt Nam có định giá P/E trailing khoảng 12-13 lần, tương đương mức bình quân 5 năm. Dù vậy, dòng tiền thị trường vẫn chưa thực sự cải thiện. Giá trị giao dịch bình quân trên ba sàn chỉ đạt 18.500 tỷ đồng/phiên, mức thấp nhất từ đầu năm. Nhà đầu tư trong nước phải hấp thụ lượng cung lớn từ khối ngoại, trong khi thanh khoản suy giảm khiến dư địa để thị trường tăng mạnh còn hạn chế. Mặt bằng lãi suất trong nước vẫn cao, với lãi suất tiền gửi kỳ hạn 6-12 tháng tại một số ngân hàng lên tới 9%/năm, tạo sức cạnh tranh đáng kể với đầu tư chứng khoán.
Kết quả kinh doanh quý II/2026 của các doanh nghiệp niêm yết cho thấy tăng trưởng mạnh, với doanh thu thuần tăng gần 40% so với cùng kỳ năm trước. Tuy nhiên, tăng trưởng lợi nhuận đang có sự phân hóa rõ rệt theo quy mô doanh nghiệp. Nhóm vốn hóa lớn tăng trưởng tốt hơn nhóm vốn hóa nhỏ do chi phí vốn thấp hơn và khả năng tiếp cận nguồn vốn thuận lợi hơn. Doanh nghiệp nhỏ chịu tác động lớn hơn từ đòn bẩy tài chính và mặt bằng lãi suất cao hiện nay.
Nhóm ngành được phân tích đánh giá gồm: chứng khoán, hưởng lợi từ câu chuyện nâng hạng FTSE; bán lẻ và thực phẩm, phục hồi từ sức mua; logistics và bảo hiểm. Các cổ phiếu như MWG ghi nhận lợi nhuận tăng hơn 88% sáu tháng đầu năm, FPT duy trì tốc độ tăng trưởng lợi nhuận trên 20%/năm, NT2 có nền tảng tài chính vững chắc, được đánh giá có cơ sở kinh doanh tốt. Tuy nhiên, những cổ phiếu này chưa phản ánh trọn vẹn kết quả kinh doanh trong giai đoạn gần đây.
Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm đã trở lại vùng 4,6-4,7%, tiệm cận đỉnh cũ. Nếu tăng lên 5%, áp lực với thị trường chứng khoán toàn cầu có thể gia tăng. Rủi ro thuế quan từ Mỹ cũng đáng chú ý trong bối cảnh thương mại quốc tế biến động. Giá dầu hạ nhiệt so với giai đoạn lạm phát cao trước đây là yếu tố tích cực, giúp giảm áp lực lạm phát toàn cầu và hạn chế dư địa tăng lãi suất mạnh.
Khi định giá đã trở nên hấp dẫn hơn, nhà đầu tư nên duy trì tỷ trọng đầu tư theo hướng chọn lọc và kiên trì, tập trung vào những doanh nghiệp có vị thế chiến lược và khả năng duy trì tăng trưởng bền vững. Nên tận dụng các nhịp điều chỉnh để tích lũy cổ phiếu đầu ngành có chất lượng tăng trưởng tốt. Xây dựng hai kịch bản: nếu lãi suất giảm bền vững, có thể tăng tỷ trọng vào nhóm nhạy cảm; nếu lãi suất neo cao, tập trung vào doanh nghiệp chất lượng cao và duy trì một phần tiền mặt để phòng thủ.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


