





 Mã liên quan



300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
DGC tìm đường phục hồi
Thị giá cổ phiếu Công ty Cổ phần Tập đoàn Đức Giang (HOSE: DGC) rơi sâu sát vùng đáy 41.750 đồng/cp. Giữa bối cảnh kết quả kinh doanh quý 2 suy giảm hai con số và siêu dự án Nghi Sơn lùi tiến độ, nỗ lực tái cấu trúc của Ban lãnh đạo liệu có đủ giúp doanh nghiệp hóa chất vượt qua khúc quanh trầm lắng?
Mảng phốt pho vàng (P4) đóng góp 65% doanh thu gặp khó về sản lượng, trong khi nút thắt tiến độ Tổ hợp Hóa chất Nghi Sơn khiến động lực tăng trưởng bị đẩy sang giai đoạn 2027–2028.
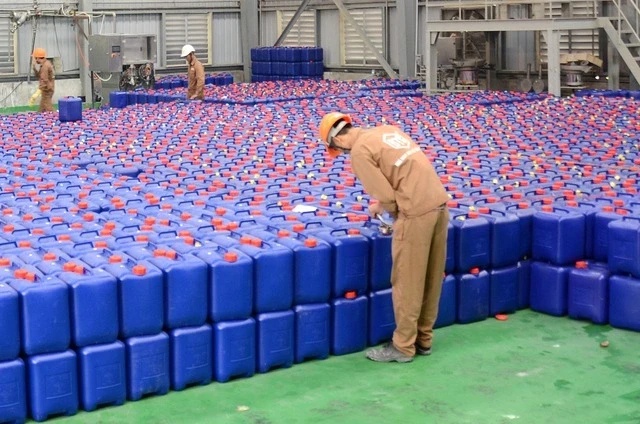
Đức Giang (DGC) đang đối mặt cơn bão lồng lộn trên nhiều mặt. Kể từ nửa cuối tháng 12/2025, lãnh đạo công ty bị Bộ Công An khởi tố và bắt tạm giam, khiến cổ phiếu lao dốc từ trên 90.000 đồng xuống 41.750 đồng vào giữa tháng 8/2026, mất hơn 50% giá trị. Hai phiên giao dịch liên tiếp nằm sàn phản ánh sự hoảng loạn của nhà đầu tư. Thanh khoản cổ phiếu sụt giảm mạnh, cho thấy thị trường đứng ngoài thận trọng với tình hình của doanh nghiệp.
Báo cáo tài chính quý 2 tiếp tục ghi nhận sự sụt giảm hai con số. Doanh thu thuần đạt 2.415 tỷ đồng, giảm 16,6% so với cùng kỳ năm trước. Mảng phốt pho vàng P4, chiếm 65% doanh thu, mang về 1.572 tỷ đồng nhưng giảm 6,3%, với sản lượng tiêu thụ sụt mạnh 19,5%. Các mảng kinh doanh khác chỉ còn 316 tỷ đồng, giảm 65,2%. Điểm sáng duy nhất từ acid phosphoric nhiệt TPA tăng 71,5% lên 516 tỷ đồng. Lợi nhuận trước thuế giảm 48,6% còn 506,8 tỷ đồng, biên lợi nhuận thu hẹp còn 21%, mức thấp kỷ lục.
Tổ hợp hóa chất Đức Giang Nghi Sơn bị lùi từ quý 1/2026 sang quý 4/2026 do ảnh hưởng từ các yếu tố khách quan, bao gồm siết kiểm soát xuất khẩu thiết bị của Trung Quốc và thay đổi quy định vận chuyển hóa chất. Dự án công suất 151.000 tấn hóa chất mỗi năm sẽ đóng góp không đáng kể vào năm 2026. Theo ước tính của Chứng khoán DSC, nhà máy dự kiến vận hành 30% công suất năm 2027 với doanh thu ước tính 420 tỷ đồng, nâng dần 50-80% trong 2028-2029. Động lực tăng trưởng chính của DGC được kỳ vọng sẽ dịch sang giai đoạn 2027-2028.
Tại Đại hội cổ đông thường niên 2026, DGC lập kế hoạch doanh thu 10.100 tỷ đồng và lợi nhuận sau thuế 1.600 tỷ đồng. Công ty dự kiến trả cổ tức năm 2025 bằng tiền mặt với tỷ lệ 80%, tương ứng 1.898 tỷ đồng. Tuy nhiên, Đại hội không diễn ra êm ả khi một nhóm cổ đông bỏ phiếu không tán thành nhiều tờ trình quan trọng. Sự xuất hiện tiếng nói khác nhau cho thấy cổ đông vẫn tìm kiếm sự thống nhất giữa nguyện vọng phục hồi và những lo ngại về khả năng thực hiện.
Kế hoạch doanh thu 10.100 tỷ đồng năm 2026 được đặt ra trong bối cảnh quý 2 chỉ đạt 2.415 tỷ đồng với xu hướng sụt giảm. Để đạt mục tiêu hàng năm, quý 3-4 cần hoàn thành khoảng 5.270 tỷ đồng, tương đương tăng gấp đôi so với quý 2. Điều này có thể được kỳ vọng từ sự phục hồi giá bán, tăng sản lượng hoặc các yếu tố khác, nhưng vẫn chứa đựng nhiều rủi ro. Lãnh đạo công ty nhấn mạnh chiến lược tái cấu trúc bộ máy, xử lý các vấn đề pháp lý và tối ưu chi phí, nhưng tác động của những vấn đề này đến khả năng thực hiện kế hoạch vẫn chưa rõ ràng.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


