





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
DCM và BSR còn bao nhiêu dư địa?
Triển vọng lợi nhuận tăng trưởng mạnh đưa DCM và BSR vào tầm ngắm của giới phân tích. Tuy nhiên, khi chu kỳ giá hàng hóa có dấu hiệu đạt đỉnh, khả năng duy trì kết quả kinh doanh trở thành bài toán đáng chú ý với cả hai doanh nghiệp.
Bước vào phiên giao dịch 13/10, nhóm cổ phiếu phân bón và lọc hóa dầu thu hút sự chú ý của dòng tiền khi DCM và BSR xuất hiện các tín hiệu kỹ thuật cùng triển vọng lợi nhuận tích cực
DCM hưởng lợi từ giá phân bón nhưng đối mặt áp lực năm 2027
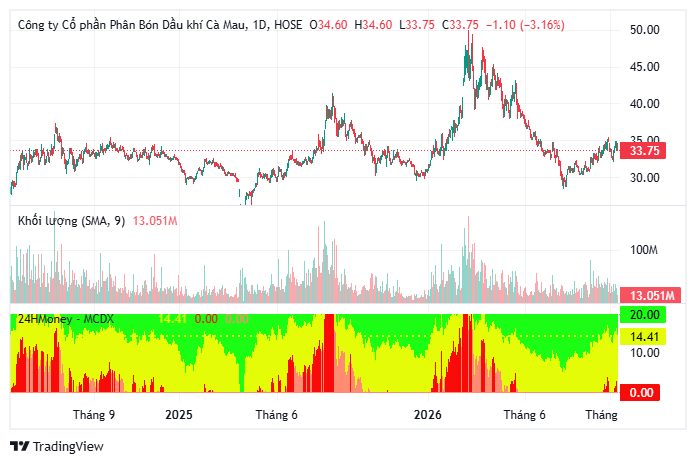
Tổng công ty Phân bón Dầu khí Cà Mau (HOSE: DCM) đang trải qua giai đoạn kinh doanh thuận lợi nhờ giá urê duy trì ở mức cao và nhu cầu tiêu thụ tích cực.
Theo dự phóng của Chứng khoán BIDV (BSC), doanh thu thuần năm 2026 của DCM có thể đạt 20.454 tỷ đồng, tăng 23%, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 2.652 tỷ đồng, tăng 35%. EPS ước tính đạt 4.335 đồng/cổ phiếu.
Đáng chú ý, sản lượng urê tiêu thụ trong 8 tháng đầu năm đạt 662.000 tấn, tương đương 86% kế hoạch năm. Lượng tiền ròng chiếm khoảng 33% vốn hóa cùng tỷ suất cổ tức 5,8% tạo nền tảng tài chính tương đối vững chắc.
Tuy nhiên, triển vọng năm 2027 kém thuận lợi hơn khi lợi nhuận dự kiến giảm 33%, xuống 1.768 tỷ đồng. Nguyên nhân đến từ khả năng giá urê điều chỉnh, chi phí khí đầu vào biến động và hiệu suất mảng NPK mới đạt khoảng 47%.
BSC xác định giá mục tiêu DCM ở mức 33.800 đồng/cổ phiếu, tương ứng tổng mức sinh lời kỳ vọng 4,7% đã bao gồm cổ tức.
BSR đứng trước chu kỳ lợi nhuận đỉnh cao
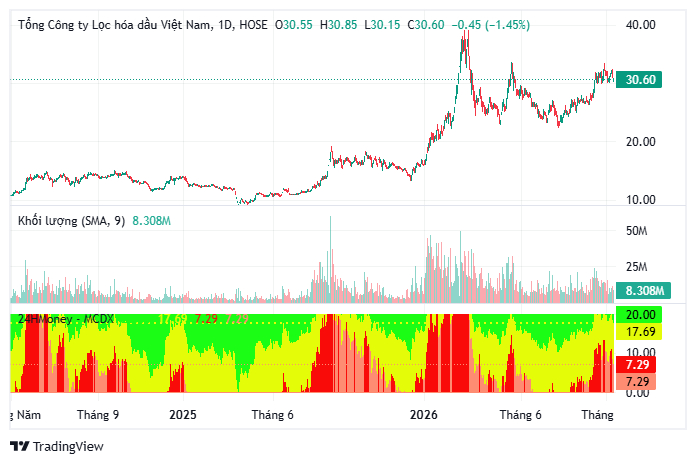
Tại Công ty cổ phần Lọc hóa dầu Bình Sơn (HOSE: BSR), triển vọng năm 2026 còn nổi bật hơn về tốc độ tăng trưởng.
Chứng khoán Yuanta Việt Nam dự báo doanh thu đạt 213.159 tỷ đồng, tăng 50,6%, trong khi lợi nhuận sau thuế có thể lập kỷ lục 32.581 tỷ đồng, tăng tới 526%.
Động lực chủ yếu đến từ biên lợi nhuận lọc dầu (crack spread) duy trì ở mức cao trong bối cảnh nguồn cung năng lượng toàn cầu chịu tác động của căng thẳng địa chính trị.
Tuy nhiên, lợi nhuận năm 2027 được dự báo giảm còn 14.658 tỷ đồng, tương đương mức sụt giảm khoảng 55%.
Bên cạnh biến động giá dầu, BSR còn đối mặt nhu cầu vốn lớn khi dự án nâng cấp, mở rộng Nhà máy lọc dầu Dung Quất có tổng mức đầu tư 36.000–40.000 tỷ đồng. Doanh nghiệp có thể tạm hoãn cổ tức từ năm 2027 để ưu tiên nguồn lực triển khai dự án.
Yuanta xác định giá mục tiêu BSR ở mức 32.700 đồng/cổ phiếu, tương ứng dư địa tăng khoảng 8%.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


