





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Dầu khí gặp thời: 6 doanh nghiệp được dự báo lãi quý III tăng mạnh
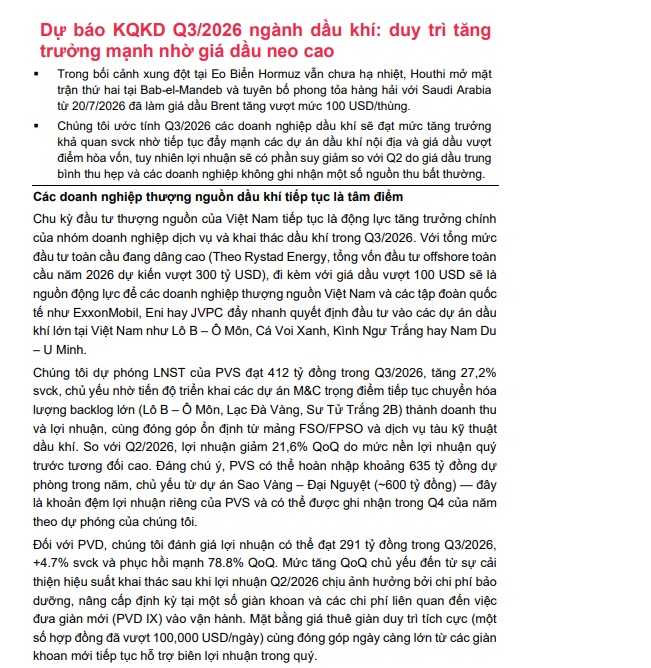
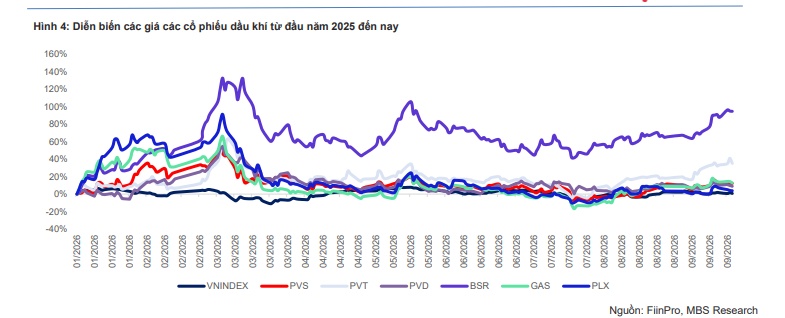
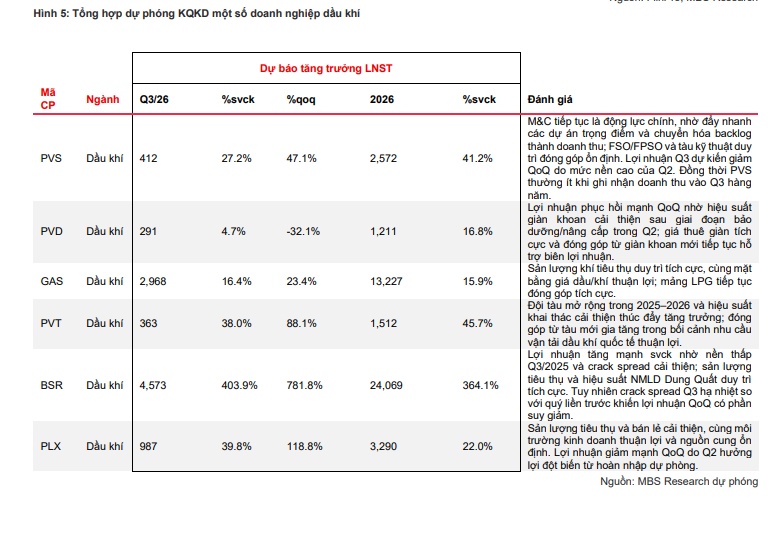
Theo MBS, Q3/2026 các doanh nghiệp dầu khí sẽ đạt mức tăng trưởng khả quan nhờ tiếp tục đẩy mạnh các dự án dầu khí nội địa và giá dầu vượt điểm hòa vốn, tuy nhiên lợi nhuận sẽ có phần suy giảm so với Q2 do giá dầu trung bình thu hẹp và các doanh nghiệp không ghi nhận một số nguồn thu bất thường.
Trung nguồn sôi động theo câu chuyện tại Trung Đông
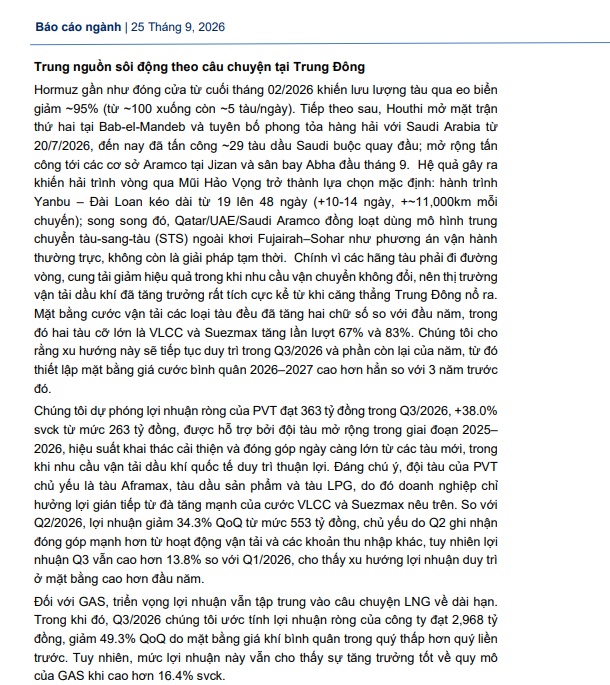
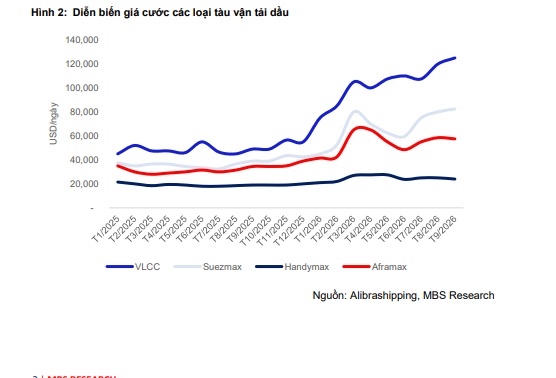
Hormuz gần như đóng cửa từ cuối tháng 02/2026 khiến lưu lượng tàu qua eo biển giảm ~95% (từ ~100 xuống còn ~5 tàu/ngày). Tiếp theo sau, Houthi mở mặt trận thứ hai tại Bab-el-Mandeb và tuyên bố phong tỏa hàng hải với Saudi Arabia từ 20/7/2026, đến nay đã tấn công ~29 tàu dầu Saudi buộc quay đầu; mở rộng tấn công tới các cơ sở Aramco tại Jizan và sân bay Abha đầu tháng 9. Hệ quả gây ra khiến hải trình vòng qua Mũi Hảo Vọng trở thành lựa chọn mặc định: hành trình Yanbu – Đài Loan kéo dài từ 19 lên 48 ngày (+10-14 ngày, +~11,000km mỗi chuyến); song song đó, Qatar/UAE/Saudi Aramco đồng loạt dùng mô hình trung chuyển tàu-sang-tàu (STS) ngoài khơi Fujairah–Sohar như phương án vận hành thường trực, không còn là giải pháp tạm thời. Chính vì các hãng tàu phải đi đường vòng, cung tải giảm hiệu quả trong khi nhu cầu vận chuyển không đổi, nên thị trường vận tải dầu khí đã tăng trưởng rất tích cực kể từ khi căng thẳng Trung Đông nổ ra. Mặt bằng cước vận tải các loại tàu đều đã tăng hai chữ số so với đầu năm, trong đó hai tàu cỡ lớn là VLCC và Suezmax tăng lần lượt 67% và 83%. Chúng tôi cho rằng xu hướng này sẽ tiếp tục duy trì trong Q3/2026 và phần còn lại của năm, từ đó thiết lập mặt bằng giá cước bình quân 2026–2027 cao hơn hẳn so với 3 năm trước đó.
Chúng tôi dự phóng lợi nhuận ròng của PVT đạt 363 tỷ đồng trong Q3/2026, +38.0% svck từ mức 263 tỷ đồng, được hỗ trợ bởi đội tàu mở rộng trong giai đoạn 2025– 2026, hiệu suất khai thác cải thiện và đóng góp ngày càng lớn từ các tàu mới, trong khi nhu cầu vận tải dầu khí quốc tế duy trì thuận lợi. Đáng chú ý, đội tàu của PVT chủ yếu là tàu Aframax, tàu dầu sản phẩm và tàu LPG, do đó doanh nghiệp chỉ hưởng lợi gián tiếp từ đà tăng mạnh của cước VLCC và Suezmax nêu trên. So với Q2/2026, lợi nhuận giảm 34.3% QoQ từ mức 553 tỷ đồng, chủ yếu do Q2 ghi nhận đóng góp mạnh hơn từ hoạt động vận tải và các khoản thu nhập khác, tuy nhiên lợi nhuận Q3 vẫn cao hơn 13.8% so với Q1/2026, cho thấy xu hướng lợi nhuận duy trì ở mặt bằng cao hơn đầu năm.
Đối với GAS, triển vọng lợi nhuận vẫn tập trung vào câu chuyện LNG về dài hạn. Trong khi đó, Q3/2026 chúng tôi ước tính lợi nhuận ròng của công ty đạt 2,968 tỷ đồng, giảm 49.3% QoQ do mặt bằng giá khí bình quân trong quý thấp hơn quý liền trước. Tuy nhiên, mức lợi nhuận này vẫn cho thấy sự tăng trưởng tốt về quy mô của GAS khi cao hơn 16.4% svck.
Hạ nguồn có phần trầm lắng hơn trong Q3/2026.
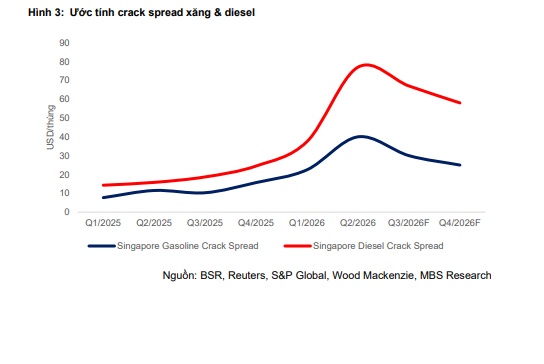
Sau giai đoạn tăng mạnh trong Q1/2026 do xung đột Iran – Mỹ, crack spread các sản phẩm lọc dầu đã hạ nhiệt khi hai bên đạt thỏa thuận hòa bình sơ bộ cuối Q2/2026, song vẫn duy trì cao hơn trung bình lịch sử nhờ nhu cầu nhiên liệu ổn định trong khi nguồn cung lọc dầu mới toàn cầu tăng chậm. Nhờ những nỗ lực đàm phán giữa hai bên, crack spread xăng và dầu đều đồng pha có dấu hiệu hạ nhiệt trong Q3/2026. Tuy nhiên, sau khi Houthi kiểm soát cảng Mocha và đảo Perim (10– 11/9/2026), Brent đã vượt mốc 100 USD/thùng và tiếp tục giao dịch phổ biến trong vùng 100–108 USD/thùng suốt nửa cuối tháng 9. Chúng tôi không loại trừ giả định crack spread có thể quay đầu tăng trở lại trong quý cuối của năm 2026.
Đối với BSR, chúng tôi dự phóng lợi nhuận đạt 4,573 tỷ đồng trong Q3/2026, +403.9% svck nhưng giảm 38.7% QoQ. Mức tăng trưởng mạnh so với cùng kỳ chủ yếu đến từ nền thấp của Q3/2025 (BSR chỉ ghi nhận khoảng 908 tỷ đồng lợi nhuận ròng trong bối cảnh crack spread ở mức thấp), trong khi mặt bằng crack spread hiện tải cải thiện, sản lượng tiêu thụ duy trì tích cực và hiệu suất vận hành Nhà máy Lọc dầu Dung Quất cao tiếp tục hỗ trợ kết quả kinh doanh. So với Q2/2026, lợi nhuận giảm chủ yếu do Q2 ghi nhận mức nền đặc biệt cao giữa tâm điểm căng thẳng Trung Đông.
Về phía PLX, chúng tôi dự phóng lợi nhuận công ty đạt 987 tỷ đồng trong Q3/2026, +39.8% svck từ mức 706 tỷ đồng cùng kỳ, được hỗ trợ bởi sản lượng tiêu thụ xăng dầu duy trì tăng trưởng, sản lượng bán qua kênh bán lẻ cải thiện và môi trường kinh doanh thuận lợi hơn, trong khi hiệu quả kinh doanh được hỗ trợ bởi cơ chế điều hành giá và nguồn cung ổn định. So với Q2/2026, lợi nhuận giảm mạnh 64.9% QoQ từ mức 2,809 tỷ đồng, chủ yếu do Q2/2026 ghi nhận mức lợi nhuận đột biến sau khi PLX hoàn nhập các khoản dự phòng giảm giá hàng tồn kho liên quan đến biến động giá dầu trong Q1 – đây là yếu tố một lần, và chúng tôi không phản ánh vào KQKD Q3.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


