





 Mã liên quan

300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
CTCK sống bằng gì khi thị trường lặng sóng?
Thanh khoản thị trường chứng khoán suy giảm trong quý II/2026 đang tạo ra sự phân hóa rõ nét giữa các công ty chứng khoán. Trong khi nhóm phụ thuộc nhiều vào doanh thu môi giới chịu áp lực từ giao dịch đi xuống, các doanh nghiệp có dư nợ cho vay ký quỹ (margin) lớn lại duy trì khả năng tăng trưởng lợi nhuận nhờ nguồn thu ổn định hơn.
Sự khác biệt trong cấu trúc doanh thu giữa các công ty chứng khoán càng trở nên rõ nét khi thanh khoản thị trường suy giảm, tạo ra những khoảng cách đáng kể về hiệu quả hoạt động và triển vọng lợi nhuận.
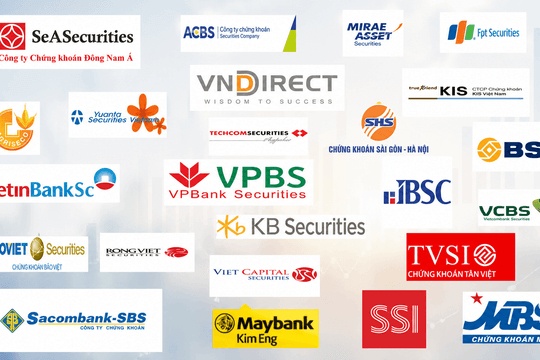
Thị trường chứng khoán Việt Nam hiện có khoảng 80 công ty hoạt động, nhưng chỉ khoảng 30 cái tên được nhà đầu tư biết đến rộng rãi. Trong nhóm dẫn đầu về thị phần môi giới hoặc cho vay margin có SSI, TCBS, VPS, VPBankS, VNDirect, HSC, Vietcap và MBS. Đằng sau những con số này, cấu trúc doanh thu của mỗi doanh nghiệp tạo ra sự khác biệt ngày càng lớn. Sự phân hóa này trở nên rõ nét hơn trong bối cảnh thanh khoản thị trường suy giảm quý II/2026, khi tổng giá trị giao dịch toàn thị trường giảm 24% so với quý I, xuống còn khoảng 1,377 triệu tỷ đồng.
Nhóm mạnh về cho vay margin có lợi thế
Nhóm công ty chứng khoán có tỷ trọng thu nhập từ cho vay ký quỹ cao như TCBS, VPS, ACBS và MBS sở hữu dư nợ cho vay lớn và khả năng duy trì hiệu quả sinh lời tốt nhờ nguồn thu ổn định. MBS công bố doanh thu hoạt động quý II đạt 1.196 tỷ đồng, tăng 51% so với cùng kỳ năm trước, với lãi từ hoạt động cho vay margin vượt 465 tỷ đồng. Sau nửa đầu năm, công ty báo lãi sau thuế gần 600 tỷ đồng, tăng 20% bất chấp thanh khoản trầm lắng. Hoạt động cho vay ký quỹ thường phản ứng chậm hơn với biến động ngắn hạn của thanh khoản, giúp doanh nghiệp duy trì nguồn thu tương đối ổn định.
Nhóm mạnh về môi giới chịu áp lực ngắn hạn
Nhóm công ty chứng khoán có doanh thu chủ yếu từ môi giới và ngân hàng đầu tư như SSI, VNDirect, HSC và Vietcap tập trung những thương hiệu lớn nhất ngành. Lợi thế của họ nằm ở quy mô khách hàng lớn, hệ sinh thái dịch vụ đa dạng và khả năng tham gia các thương vụ huy động vốn quy mô lớn. Tuy nhiên, mặt trái là sự phụ thuộc vào diễn biến giao dịch thị trường. Khi thanh khoản đi xuống, áp lực cạnh tranh về phí môi giới tăng lên, trong khi biên lợi nhuận của các mảng dịch vụ không còn ở mức cao như trước.
Cơ hội của các công ty quy mô vừa và nhỏ
Thị trường cũng đang chứng kiến sự vươn lên của nhiều công ty chứng khoán quy mô vừa và nhỏ như SHS, LPBS, VCBS, Kafi, ABS với những lợi thế riêng về công nghệ, khách hàng số hoặc các phân khúc thị trường ngách. Điều này lý giải vì sao thị phần môi giới lớn không phải lúc nào cũng đồng nghĩa với hiệu quả sinh lời vượt trội. Trong một số giai đoạn nhất định của chu kỳ thị trường, những doanh nghiệp có quy mô nhỏ hơn nhưng sở hữu cấu trúc doanh thu phù hợp vẫn có thể tạo ra kết quả kinh doanh tích cực hơn các đối thủ dẫn đầu.
Yếu tố quyết định cho nhà đầu tư
Đối với nhà đầu tư, việc đánh giá một công ty chứng khoán không nên dừng lại ở thị phần môi giới hay mức độ nhận diện thương hiệu. Cấu trúc doanh thu và khả năng tạo lợi nhuận từ từng mảng kinh doanh mới là yếu tố quyết định sức chống chịu cũng như tiềm năng tăng trưởng. Mỗi chu kỳ thanh khoản tạo ra những nhóm hưởng lợi khác nhau, vì vậy lựa chọn cổ phiếu ngành chứng khoán cần dựa trên phân tích cấu trúc kinh doanh cụ thể của từng công ty.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


