





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cổ phiếu nào sáng cửa phiên 20/10?
DCM, DPM và VGC đang thu hút sự chú ý nhờ triển vọng hưởng lợi từ chính sách thuế và dòng vốn FDI. Trong khi đó, nhóm ngân hàng, bán lẻ và vật liệu xây dựng được kỳ vọng duy trì tăng trưởng lợi nhuận giữa bối cảnh thị trường chứng khoán điều chỉnh.
Đề xuất giảm thuế xuất khẩu phân bón xuống 0%, quỹ đất công nghiệp 6.000 ha của VGC và mức định giá P/E khoảng 10 lần đang tạo ra những câu chuyện tăng trưởng khác biệt.
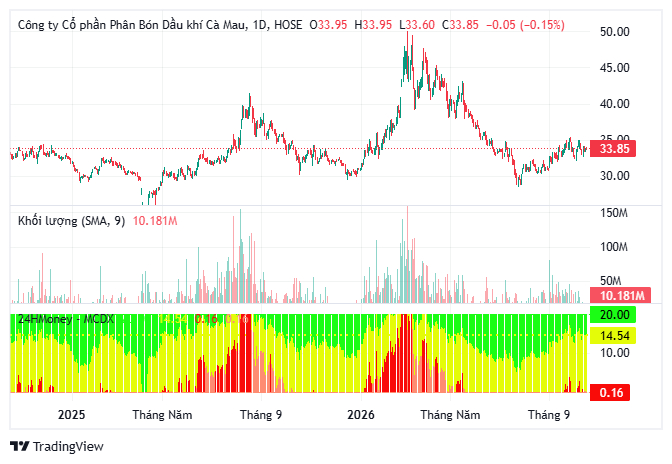
Diễn biến cổ phiếu DCM trong thời gian gần đây
Ngành phân bón đứng trước cơ hội cải thiện khả năng cạnh tranh khi Bộ Tài chính đề xuất giảm thuế xuất khẩu urê, supe lân và kali sulphat từ 5% xuống 0%.
Nếu được thông qua, chính sách có thể giúp doanh nghiệp tăng giá bán ròng, cải thiện biên lợi nhuận hoặc mở rộng thị phần xuất khẩu.
Với lô hàng xuất khẩu trị giá 1.000 tỷ đồng, mức giảm thuế 5 điểm phần trăm tương đương khoản tiết kiệm thuế lý thuyết 50 tỷ đồng, nếu các yếu tố khác không đổi.
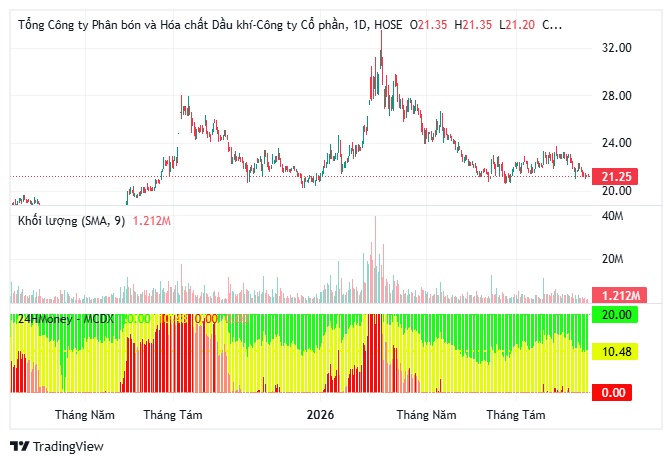
DCM và DPM được đánh giá hưởng lợi rõ nét nhất nhờ hoạt động sản xuất urê quy mô lớn. Việc mở rộng xuất khẩu còn giúp hấp thụ công suất dư thừa, giảm áp lực tồn kho trong nước.
Tuy nhiên, chính sách chưa có hiệu lực chính thức. Mức độ cải thiện lợi nhuận còn phụ thuộc giá urê thế giới và tỷ trọng xuất khẩu thực tế.
VGC sở hữu dư địa tăng trưởng từ 6.000 ha đất
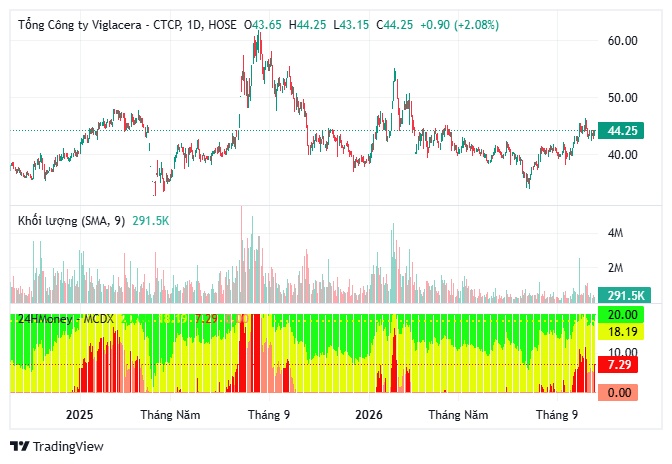
Ở nhóm bất động sản khu công nghiệp, VGC nổi bật với danh mục 19 khu công nghiệp, tổng diện tích khoảng 6.000 ha, trong đó gần 1.000 ha đất thương phẩm sẵn sàng cho thuê.
Tổng vốn FDI đăng ký trong 9 tháng đạt 50,34 tỷ USD, tăng 76% so với cùng kỳ, tạo nền tảng hỗ trợ nhu cầu thuê đất công nghiệp.
VGC đã cho thuê 111 ha, hoàn thành 74% kế hoạch năm. Các dự án Sông Công II rộng 296 ha, Dốc Đá Trắng 288 ha và Trấn Yên giai đoạn đầu 54,59 ha dự kiến đóng góp trong giai đoạn 2026–2027.
Lợi nhuận ròng doanh nghiệp được dự báo tăng trưởng kép 13–15% mỗi năm giai đoạn 2026–2028, nhờ mảng khu công nghiệp, vật liệu xây dựng và nhà ở xã hội.
Giá mục tiêu VGC được đưa ra ở mức 50.000 đồng/cổ phiếu, tương ứng dư địa tăng khoảng 15% so với giá tham chiếu trong báo cáo.
Ngân hàng và bán lẻ trước phép thử định giá
Trên bình diện thị trường, lợi nhuận nhóm doanh nghiệp được theo dõi dự báo tăng 26% trong năm 2026 và 12% năm 2027.
Đáng chú ý, P/E của VN-Index khi loại trừ nhóm Vingroup chỉ khoảng 10 lần, thấp hơn 30% so với bình quân ba năm.
Các cổ phiếu VCB, MBB, VPB, MWG, FRT, MSN, HPG và FPT đại diện cho những nhóm ngành có động lực tăng trưởng khác nhau.
Tuy nhiên, định giá thấp chưa đồng nghĩa rủi ro đã biến mất. Lãi suất, sức mua, tiến độ giải ngân và khả năng duy trì biên lợi nhuận vẫn là những biến số quyết định mức độ phục hồi của từng doanh nghiệp.
Sự phân hóa cho thấy triển vọng cổ phiếu ngày càng gắn chặt với chất lượng tăng trưởng lợi nhuận, thay vì chỉ dựa vào kỳ vọng chung của thị trường.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


