





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cơ hội nào cho PDR và VNM?
PDR được dự báo phục hồi mạnh trong năm 2027 với tiềm năng tăng giá hơn 54%, trong khi VNM ghi nhận doanh thu tăng trưởng hai chữ số nhưng dư địa tăng giá theo một báo cáo định giá chỉ khoảng 1%.
Một bên đặt cược vào tiến độ bất động sản, bên còn lại dựa trên sức bật tiêu dùng và dòng tiền cổ tức.
PDR kỳ vọng phục hồi lợi nhuận gần 60%
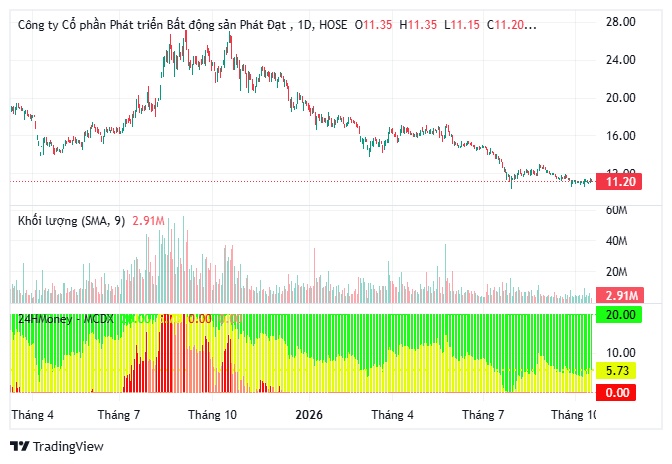
CTCP Phát triển Bất động sản Phát Đạt (PDR) đang trải qua giai đoạn tái cấu trúc danh mục dự án, trong bối cảnh kết quả kinh doanh cốt lõi chưa phục hồi rõ nét.
Nửa đầu năm 2026, doanh thu thuần của PDR đạt 158 tỷ đồng, giảm 66% so với cùng kỳ. Tuy nhiên, lợi nhuận ròng vẫn tăng 84%, đạt 213 tỷ đồng, chủ yếu nhờ khoản thu nhập tài chính 1.381 tỷ đồng từ thanh lý đầu tư.
Theo dự báo của Chứng khoán MB (MBS), lợi nhuận ròng PDR năm 2026 đạt khoảng 458 tỷ đồng, giảm 11% so với năm trước. Sang năm 2027, con số này có thể tăng 59,8%, lên 732 tỷ đồng nhờ bàn giao dự án Bắc Hà Thanh và chuyển nhượng dự án Thuận An 2.
Đáng chú ý, giá mục tiêu PDR được điều chỉnh giảm 16,2%, từ 20.400 xuống 17.100 đồng/cổ phiếu, dù vẫn tương ứng tiềm năng tăng giá 54,1% so với mức tham chiếu trong báo cáo.
Việc hạ định giá phản ánh áp lực từ tiến độ bàn giao chậm, chi phí lãi vay và dự phòng gia tăng. P/E dự phóng năm 2026 ở mức 24,6 lần, trong khi P/B khoảng 0,9 lần, cho thấy triển vọng lợi nhuận vẫn phụ thuộc đáng kể vào khả năng hiện thực hóa dự án.
VNM tăng trưởng nhờ nội địa và xuất khẩu
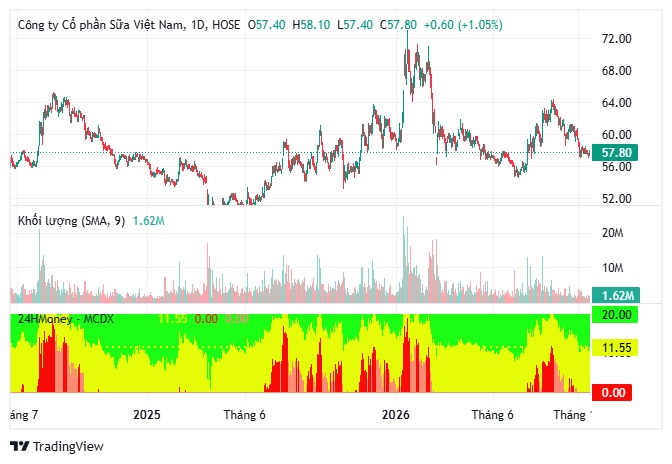
Trái với PDR, CTCP Sữa Việt Nam (VNM) đang cho thấy sự cải thiện từ hoạt động kinh doanh cốt lõi.
Doanh thu thuần nửa đầu năm 2026 đạt 34.996 tỷ đồng, tăng 17,8% so với cùng kỳ. Trong đó, doanh thu nội địa tăng 12,4%, còn xuất khẩu tăng tới 39,1%.
Doanh thu cả năm được dự báo đạt 66.951 tỷ đồng, tăng 5,2%; lợi nhuận gộp đạt 27.822 tỷ đồng, tương ứng biên lợi nhuận gộp 41,6%.
Chứng khoán Guotai Haitong đưa ra giá mục tiêu 59.000 đồng/cổ phiếu, cao hơn 1,03% so với mức giá tham chiếu 58.400 đồng.
Điểm đáng chú ý là chính sách cổ tức tiền mặt. Mức cổ tức năm 2025 đạt 4.350 đồng/cổ phiếu, trong khi tiền và đầu tư tài chính ngắn hạn chiếm 46,1% tổng tài sản.
Dù vậy, giá nguyên liệu sữa thế giới tăng trở lại có thể gây áp lực lên biên lợi nhuận các kỳ tiếp theo.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


