





 Mã liên quan



300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cơ hội gọi tên HPG, ELC?
HPG và ELC là hai cổ phiếu được các công ty chứng khoán đánh giá tích cực nhờ triển vọng tăng trưởng lợi nhuận, định giá còn hấp dẫn và hưởng lợi từ chu kỳ đầu tư công, hạ tầng cũng như nhu cầu công nghệ số gia tăng.
Công ty Chứng khoán Yuanta Việt Nam khuyến nghị mua lần đầu ELC, trong khi các công ty chứng khoán nêu chiến lược nắm giữ HPG sau kết quả kinh doanh quý 1/2026 tích cực.
HPG ghi nhận tăng trưởng lợi nhuận mạnh
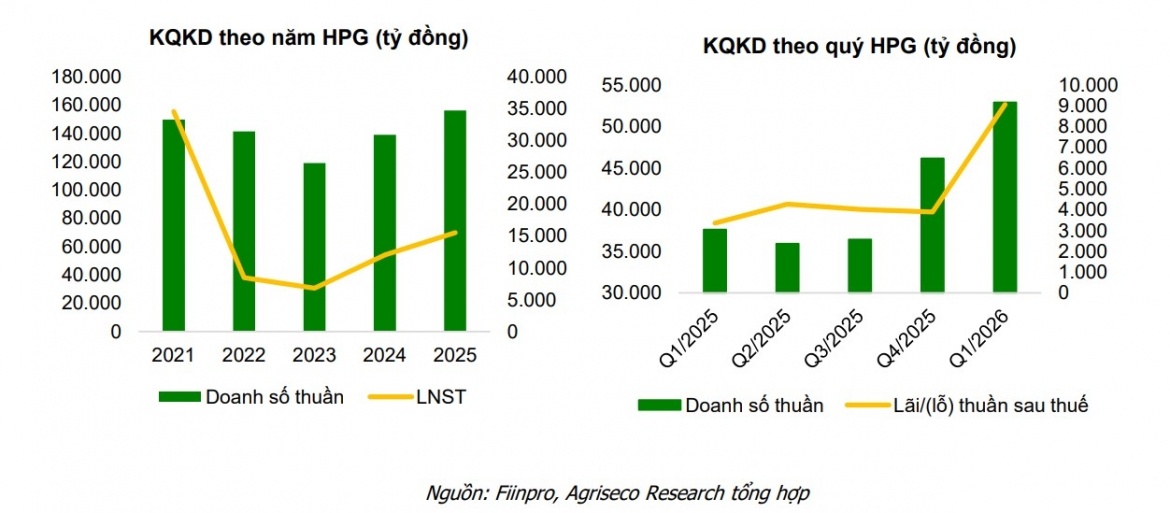
Quý 1/2026, Tập đoàn Hòa Phát (HPG) ghi nhận doanh thu thuần 52.900 tỷ đồng, tăng 40,6% so với cùng kỳ năm trước, và lợi nhuận sau thuế đạt 9.056 tỷ đồng, tăng 170%. Biên lợi nhuận gộp cải thiện lên 15,8%, chủ yếu nhờ giá thép phục hồi khoảng 9% so với cuối năm 2025 trong khi doanh nghiệp tận dụng nguồn tồn kho giá thấp. Kỳ vọng sản lượng HRC sẽ tăng khoảng 60% so với năm 2025 nhờ Dung Quất 2 vận hành tối đa công suất.
Biên lợi nhuận gộp của HPG được dự báo duy trì ổn định khi mặt bằng giá nguyên liệu hạ nhiệt trong nửa cuối năm, trong khi giá thép được hỗ trợ bởi nhu cầu tích cực từ đầu tư công và thị trường bất động sản. Áp thuế chống bán phá giá đối với thép HRC khổ rộng cũng hỗ trợ đầu ra kênh nội địa. HPG hiện giao dịch ở mức P/B 1,42x, thấp hơn trung bình 10 năm (1,8x), được xem là mức định giá hấp dẫn cho chiến lược tích lũy dài hạn.
ELC sở hữu vị thế thị phần mạnh trong giao thông thông minh
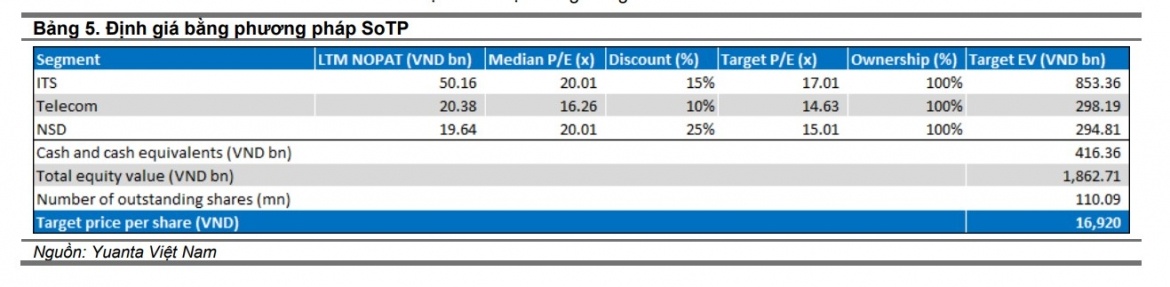
Công ty Chứng khoán Yuanta Việt Nam khuyến nghị mua lần đầu ELC với giá mục tiêu 19.200 đồng. ELC áp đảo thị trường hệ thống giao thông thông minh (ITS) tại Việt Nam với 60-70% thị phần, 40% thị phần mảng thu phí không dừng (ETC), 80% thị phần mảng cân tải trọng tự động (WIM), và sở hữu công nghệ độc quyền về giám sát vi phạm giao thông. Những rào cản gia nhập cao tại các thị trường ngách này tạo nền tảng vững chắc cho mở rộng vào các hệ thống quản lý quốc gia.
ELC được kỳ vọng tiếp tục trúng thầu 4 trong 9 gói thầu còn lại của dự án Cao tốc Bắc-Nam Giai đoạn 2, với giá trị ước tính 700 tỷ đồng. Ngoài ra, khoảng 400 tỷ đồng backlog chưa ghi nhận từ dự án Sân bay Long Thành sẽ được hạch toán trong giai đoạn 2026-2027. Tổng backlog ước tính 1.100 tỷ đồng được dự báo sẽ đưa doanh thu và lợi nhuận ELC vào giai đoạn tăng trưởng cao hơn. ELC hiện giao dịch ở mức P/E TTM 13,5x, thấp hơn khoảng 1 độ lệch chuẩn so với mức bình quân 3 năm.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


