







 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Báo cáo nhanh: Kết quả khảo sát và hội thảo VIRA tháng 11/2026 triển vọng vĩ mô toàn cầu và Việt Nam năm 2027
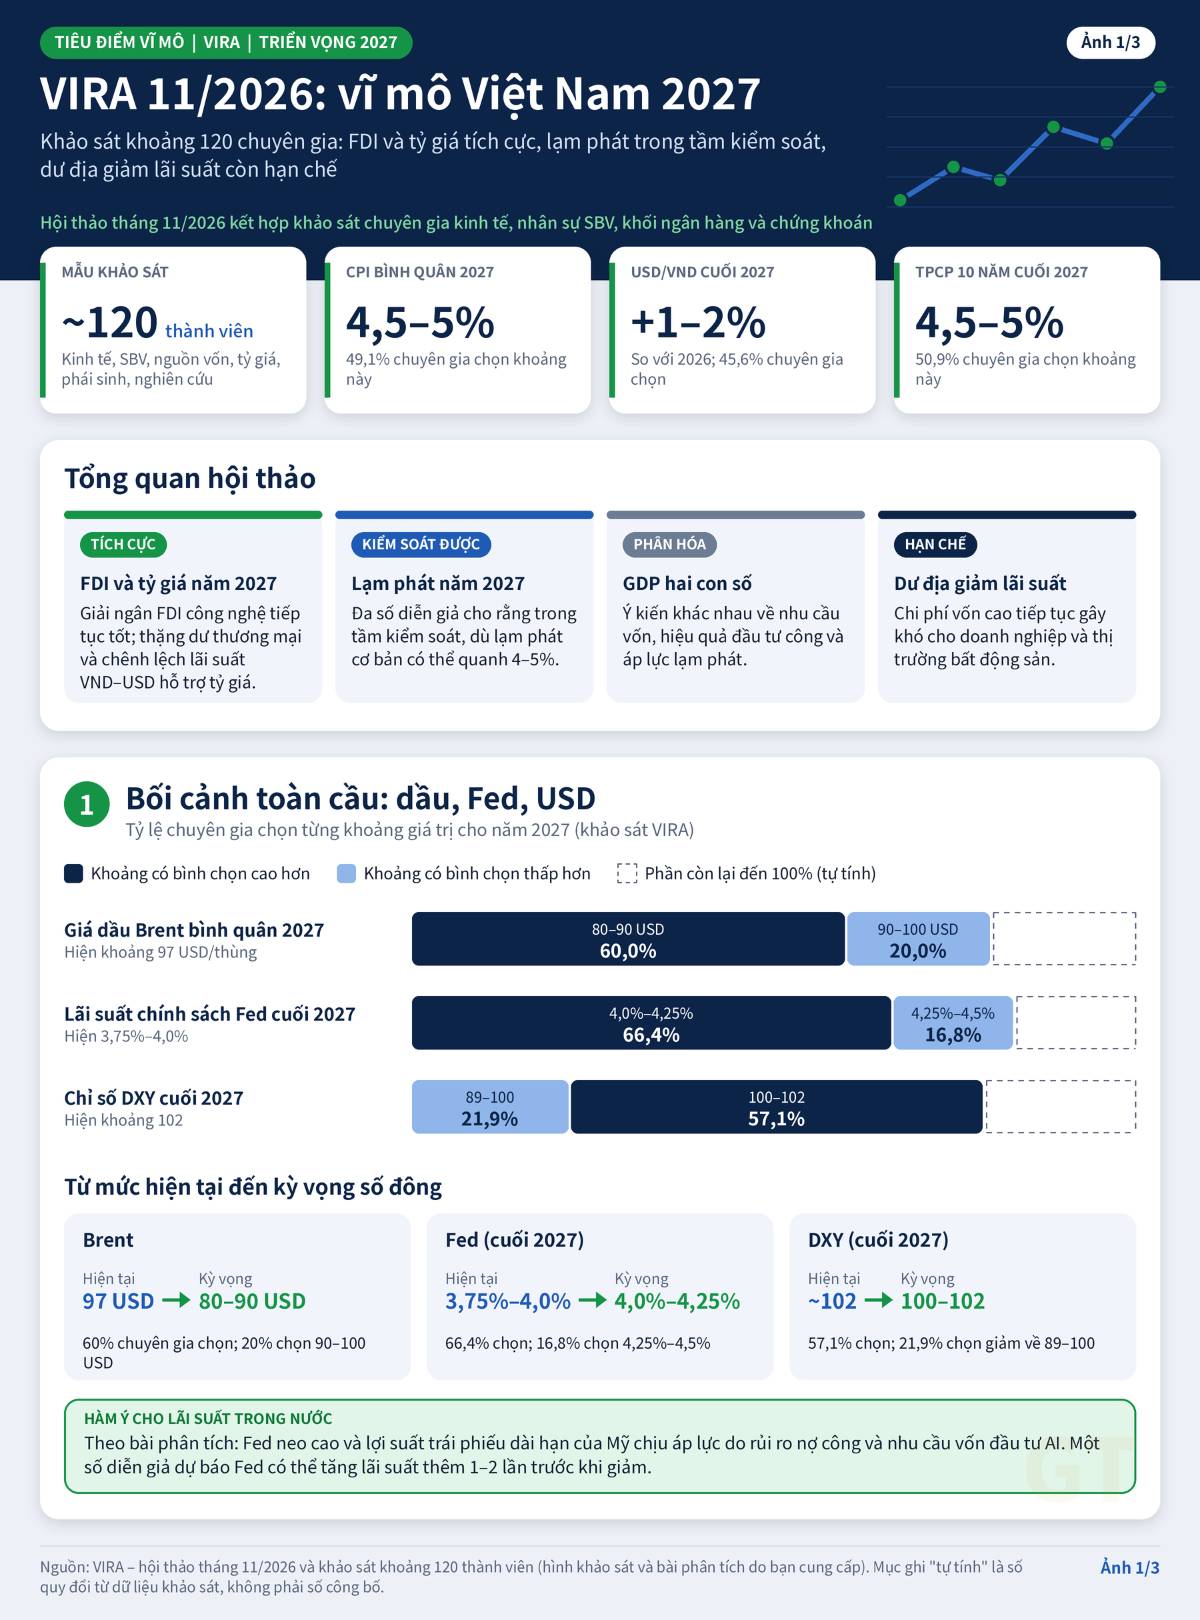
Tại hội thảo tháng 11/2026 của Hiệp hội Thị trường Trái phiếu/Nghiên cứu Thị trường Việt Nam (VIRA) kết hợp khảo sát khoảng 120 thành viên chuyên gia (gồm chuyên gia kinh tế, nhân sự Ngân hàng Nhà nước, khối nguồn vốn, kinh doanh tỷ giá, phái sinh và nghiên cứu tài chính), bức tranh kỳ vọng vĩ mô năm 2027 được định hình với các chỉ số trọng yếu:
- Về bối cảnh toàn cầu: 60% chuyên gia dự báo giá dầu Brent bình quân năm 2027 hạ nhiệt về vùng 80–90 USD/thùng (so với mức hiện tại khoảng 97 USD/thùng), 20% chọn vùng 90–100 USD/thùng; 66,4% kỳ vọng lãi suất chính sách của Fed cuối năm 2027 neo ở mức 4,0%–4,25% (cao hơn biên độ 3,75%–4,0% hiện tại) và 16,8% dự báo lên 4,25%–4,5% do áp lực nợ công Mỹ và đầu tư AI giữ lợi suất dài hạn ở mức cao; 57,1% nhận định chỉ số DXY cuối năm 2027 dao động trong biên độ 100–102 và 21,9% dự báo giảm về 89–100 (so với mức khoảng 102 hiện tại).
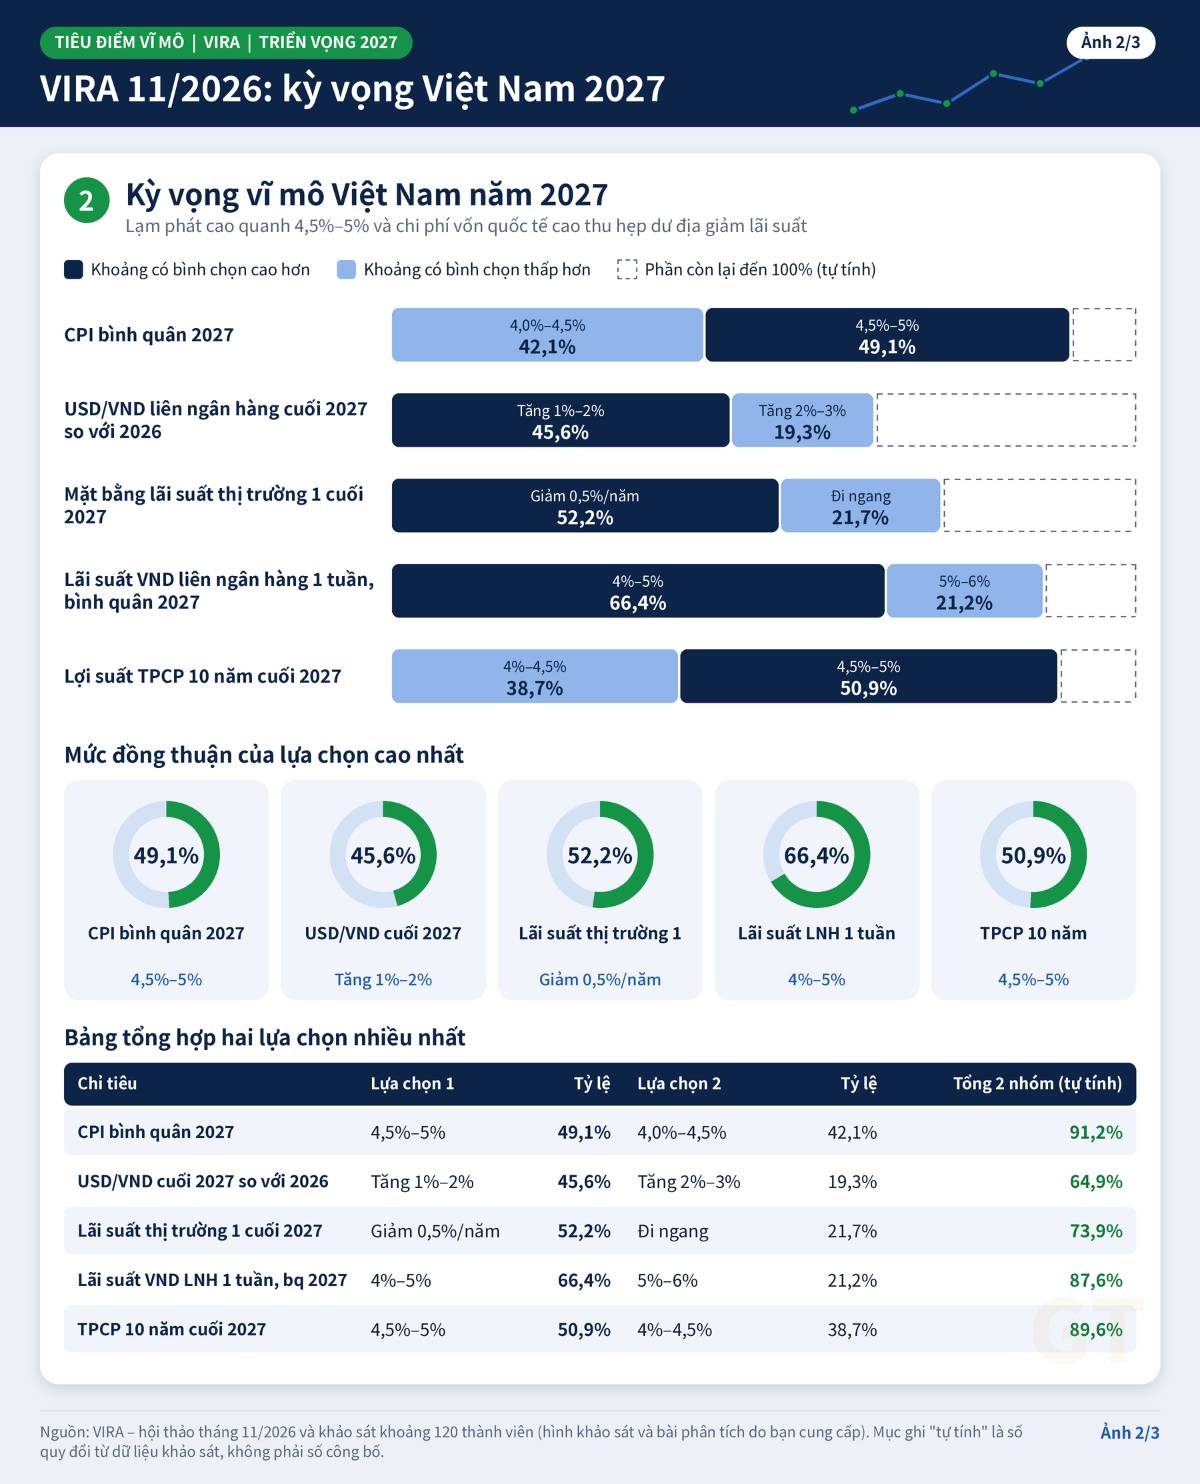
- Về kinh tế vĩ mô Việt Nam: 49,1% chuyên gia dự báo CPI bình quân năm 2027 ở mức 4,5%–5% (và 42,1% dự báo mức 4,0%–4,5%), phản ánh rủi ro lạm phát cơ bản khi đầu tư công tăng tốc và cung tiền mở rộng; 45,6% kỳ vọng tỷ giá USD/VND liên ngân hàng cuối năm 2027 chỉ tăng nhẹ 1%–2% so với năm 2026 (19,3% chọn mức tăng 2%–3%) nhờ dòng vốn FDI công nghệ giải ngân tích cực và thặng dư thương mại lớn hỗ trợ NHNN mua ngoại tệ củng cố dự trữ; 52,2% dự báo mặt bằng lãi suất thị trường 1 cuối năm 2027 sẽ giảm 0,5%/năm trong khi 21,7% dự báo đi ngang; 66,4% nhận định lãi suất VND liên ngân hàng kỳ hạn 1 tuần bình quân năm 2027 dao động trong vùng 4%–5% (21,2% chọn vùng 5%–6%); và 50,9% chuyên gia dự phóng lợi suất trái phiếu Chính phủ (TPCP) kỳ hạn 10 năm cuối năm 2027 sẽ ở mức 4,5%–5% (38,7% chọn mức 4%–4,5%). Tổng thể, dù có sự phân hóa về tính khả thi của mục tiêu tăng trưởng GDP hai con số do sự phụ thuộc vốn vào kênh tín dụng ngân hàng, giới chuyên gia đánh giá áp lực tỷ giá được kiểm soát tốt nhưng dư địa hạ sâu lãi suất bị thu hẹp đáng kể bởi lạm phát neo cao quanh ngưỡng 4,5%–5% và chi phí vốn quốc tế duy trì mức cao.
Phân tích tài chính ngắn
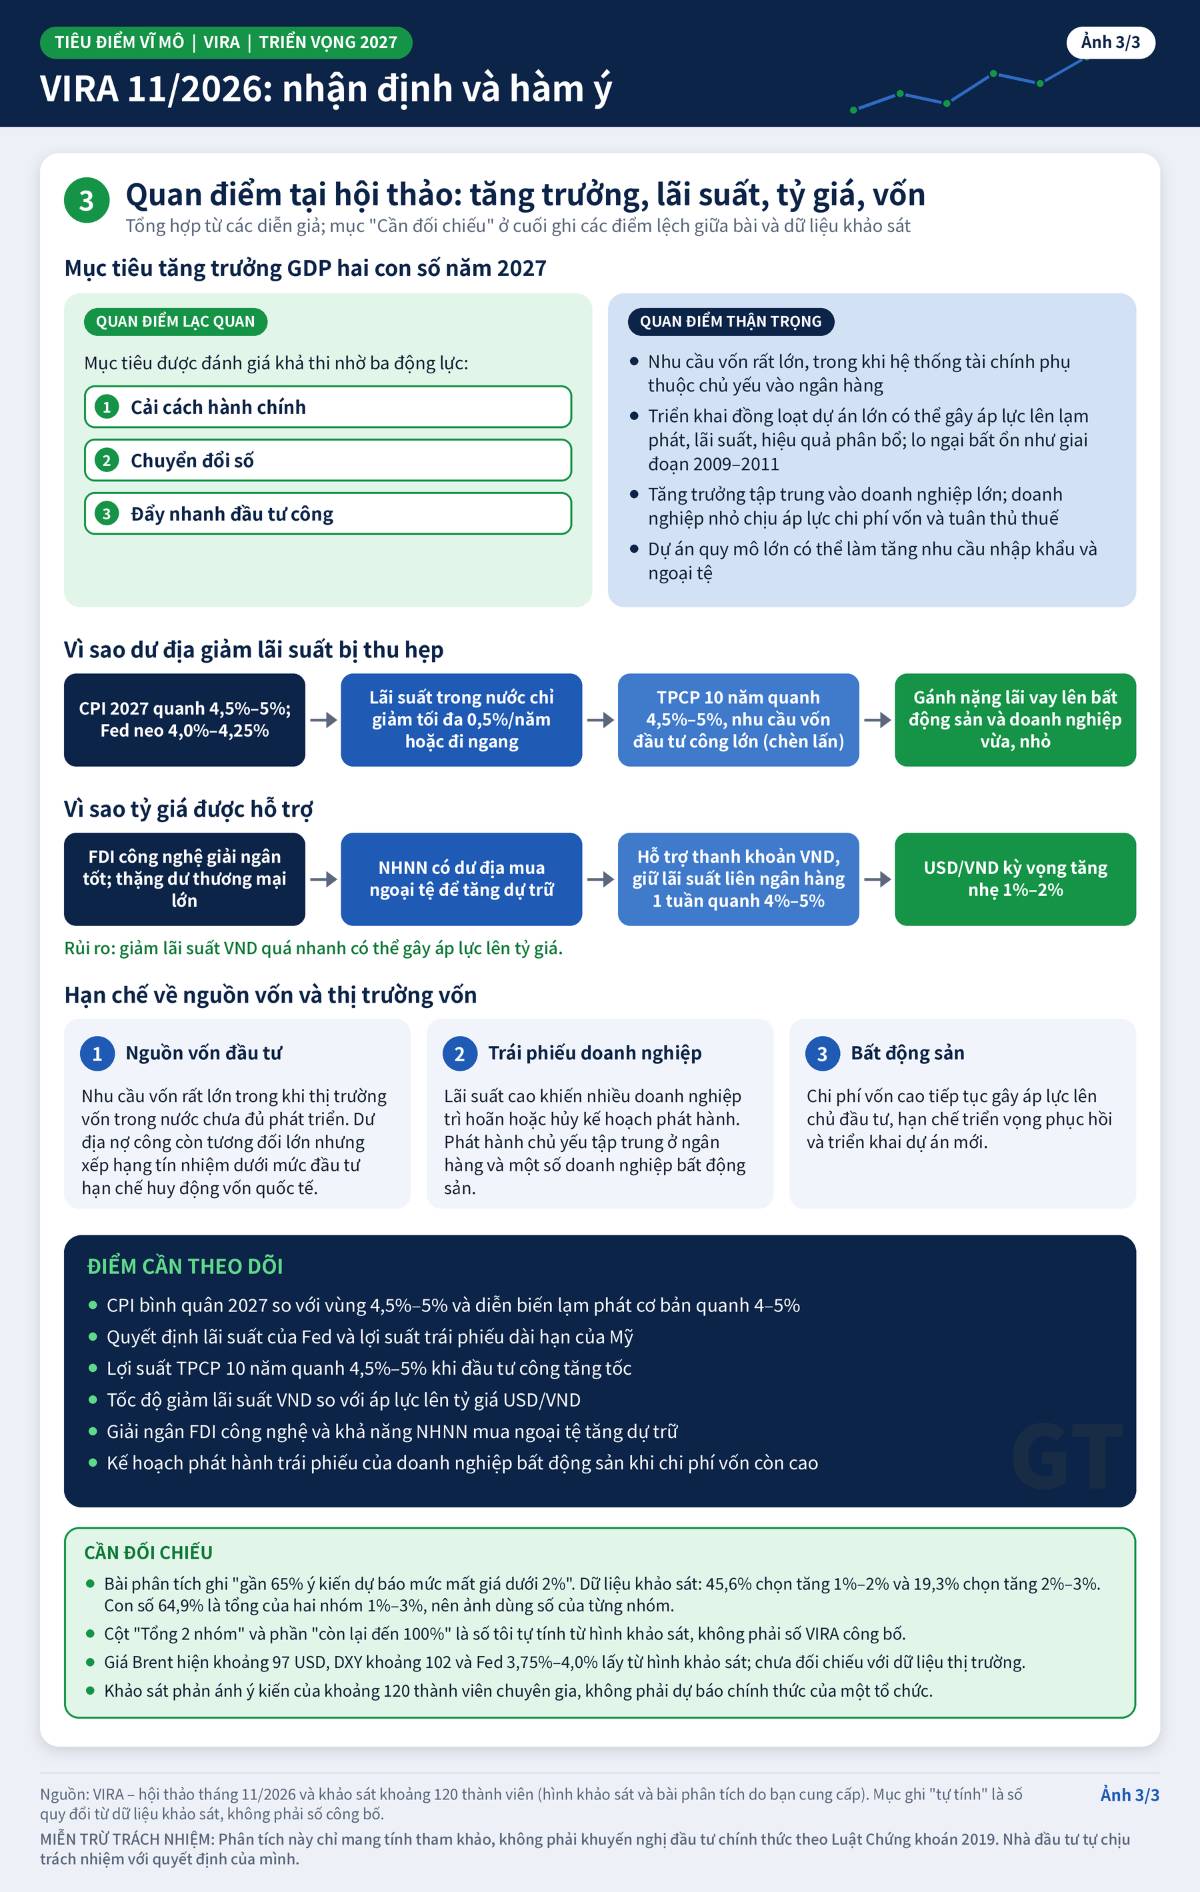
1. Rào cản lạm phát (4,5%–5%) và giới hạn không gian nới lỏng chính sách tiền tệ:
Dự báo của gần 50% chuyên gia về việc CPI bình quân năm 2027 tiệm cận mức trần 4,5%–5% kết hợp với lãi suất điều hành Fed neo cao (4,0%–4,25%) là biến số then chốt giải thích vì sao mặt bằng lãi suất huy động và cho vay trong nước chỉ có thể giảm nhẹ tối đa 0,5%/năm hoặc đi ngang.
Lợi suất TPCP 10 năm neo cao quanh 4,5%–5% phản ánh nhu cầu huy động vốn đầu tư công quy mô lớn, tạo áp lực chèn lấn (crowding-out effect) lên mặt bằng chi phí vốn dài hạn của nền kinh tế.
Điều này tiếp tục đặt gánh nặng chi phí lãi vay lên thị trường bất động sản và các doanh nghiệp vừa và nhỏ, vốn chưa thể tiếp cận hiệu quả kênh phát hành trái phiếu doanh nghiệp.
2. Kỳ vọng tỷ giá ổn định (+1%–2%) tạo điểm tựa ổn định dòng vốn và cân đối thanh khoản VND:
Khảo sát cho thấy niềm tin vững chắc vào sự ổn định của tiền đồng khi gần 65% ý kiến dự báo mức mất giá dưới 2%.
Nhờ thặng dư thương mại và giải ngân FDI công nghệ tích cực, NHNN có cơ sở mua ngoại tệ giao ngay định kỳ để gia tăng dự trữ ngoại hối quốc gia.
Nghiệp vụ này vừa giúp tái lập tấm đệm thanh khoản tiền đồng dài hạn cho hệ thống ngân hàng mà không làm gia tăng rủi ro đầu cơ tỷ giá, vừa giúp giữ mặt bằng lãi suất liên ngân hàng 1 tuần quanh vùng 4%–5%, hỗ trợ thanh khoản hệ thống mà không cần các đợt nới lỏng chính sách tiền tệ quá mức.
⚠️ DISCLAIMER
Phân tích này chỉ mang tính tham khảo, không phải khuyến nghị đầu tư chính thức theo Luật Chứng khoán 2019. Nhà đầu tư tự chịu trách nhiệm với quyết định của mình.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


