





 Mã liên quan




 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Ba ưu tiên sử dụng vốn và bước chuyển tài chính của Tập đoàn Masan (MSN)
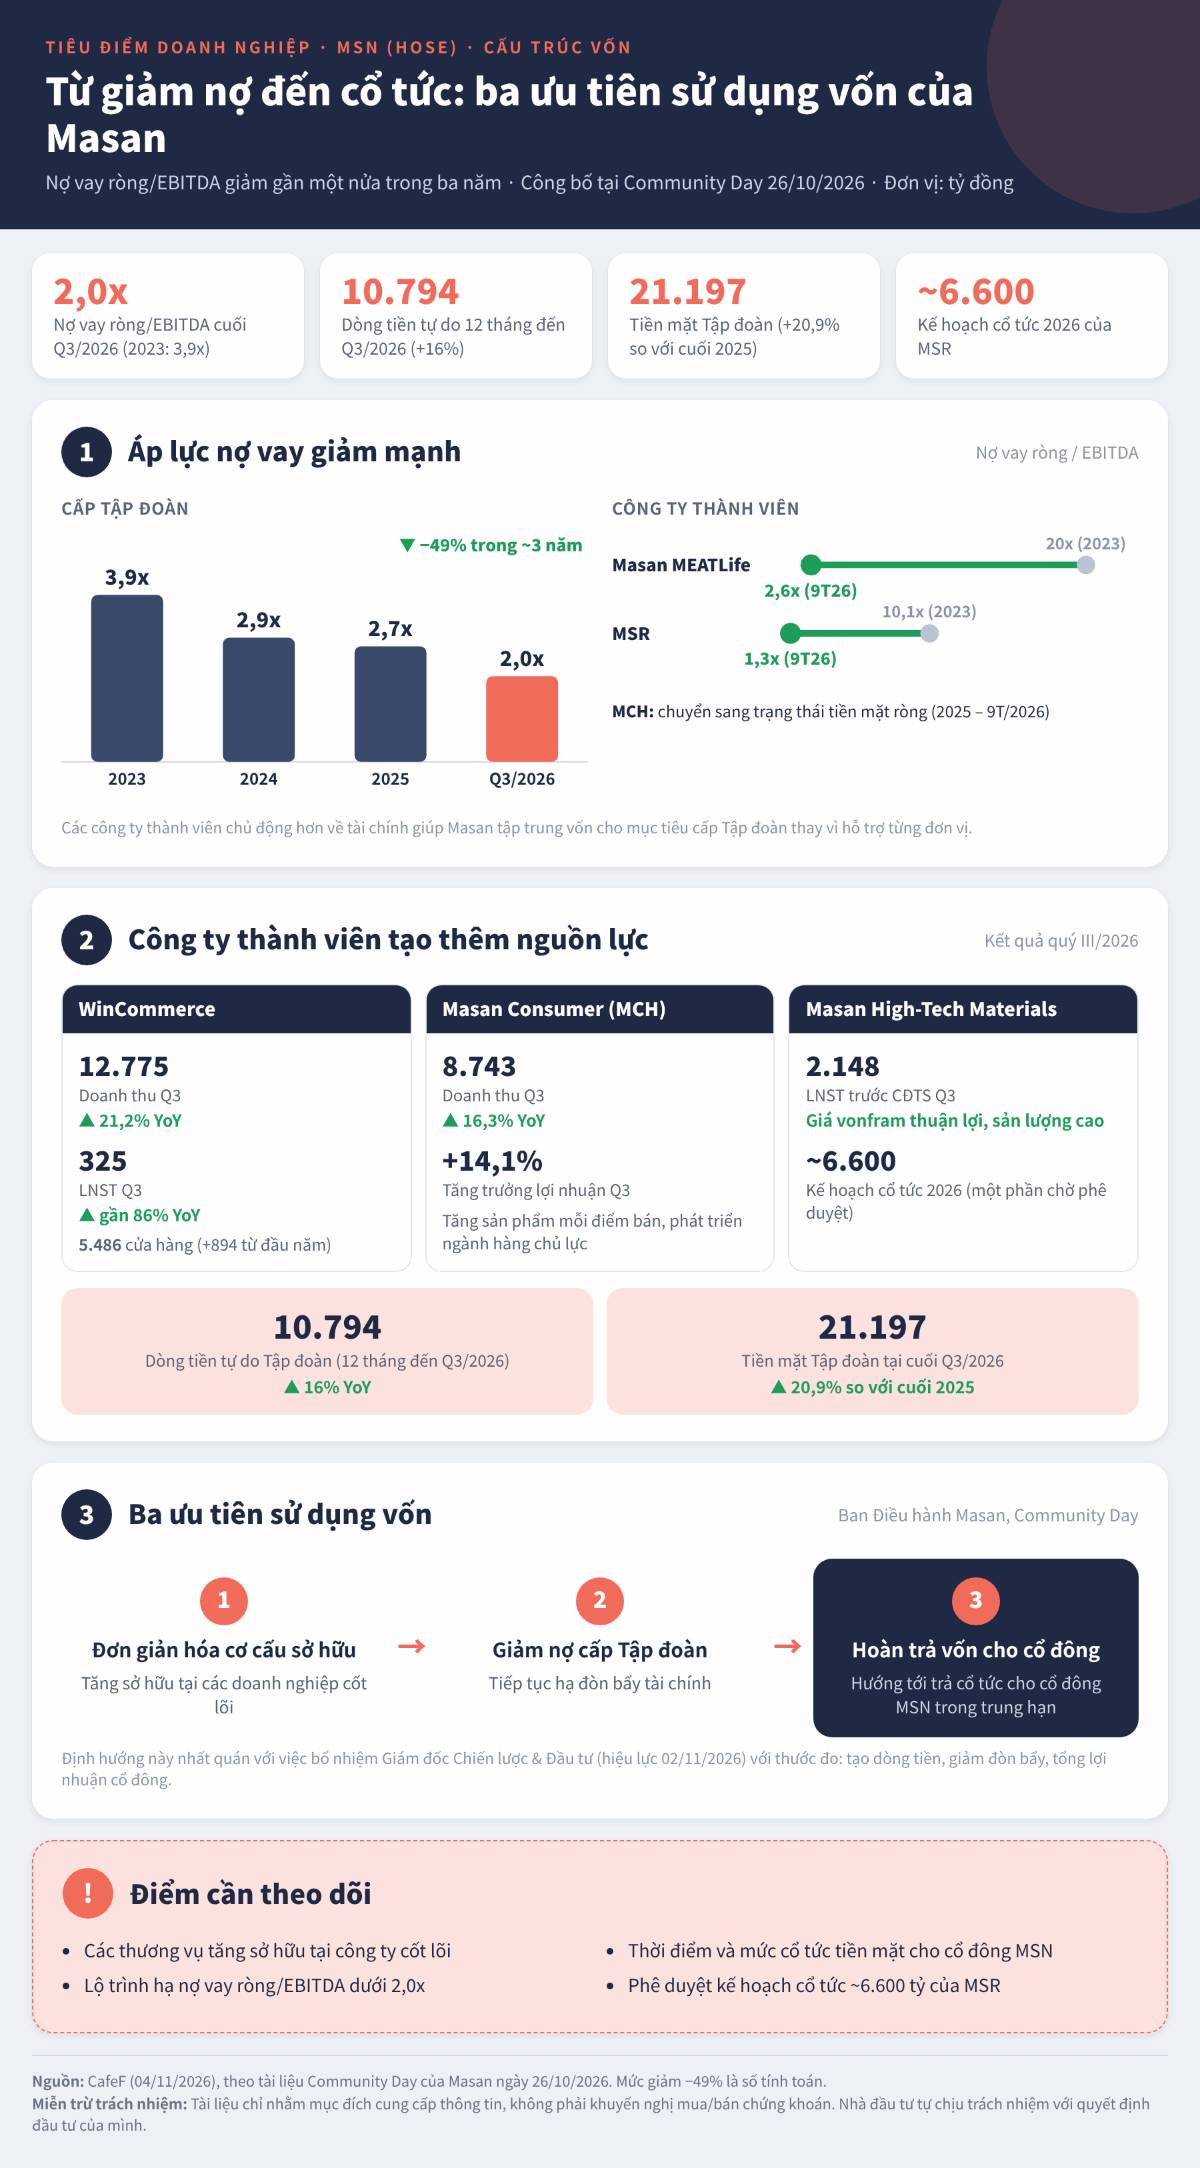
Theo tài liệu công bố tại sự kiện Community Day ngày 26/10/2026, Tập đoàn Masan (HOSE: MSN) ghi nhận bước tiến lớn trong việc lành mạnh hóa cấu trúc vốn khi tỷ lệ nợ vay ròng trên EBITDA giảm gần một nửa từ 3,9 lần (năm 2023) xuống còn 2,0 lần vào cuối quý III/2026 (lần lượt qua các mốc 2,9 lần năm 2024 và 2,7 lần năm 2025).
Xu hướng giảm đòn bẩy diễn ra đồng bộ tại các đơn vị thành viên: Masan MEATLife giảm từ 20 lần xuống 2,6 lần, Masan High-Tech Materials (MSR) giảm từ 10,1 lần xuống 1,3 lần, trong khi Masan Consumer (MCH) đã chuyển sang trạng thái tiền mặt ròng (lượng tiền mặt lớn hơn nợ vay).
Động lực tự chủ tài chính được củng cố vững chắc từ kết quả kinh doanh quý III/2026 tăng trưởng bứt phá:
WinCommerce đạt doanh thu 12.775 tỷ đồng (+21,2% YoY) và LNST tăng gần 86% lên 325 tỷ đồng với mạng lưới mở rộng lên 5.486 cửa hàng (tăng thêm 894 điểm bán từ đầu năm);
Masan Consumer ghi nhận doanh thu 8.743 tỷ đồng (+16,3% YoY) và lợi nhuận tăng 14,1%;
MSR đạt LNST trước lợi ích CĐTS tới 2,148 tỷ đồng nhờ giá vonfram thuận lợi và đón Elmet Group trở thành cổ đông chiến lược vào tháng 10/2026, đồng thời công bố kế hoạch chia cổ tức năm 2026 với tổng giá trị dự kiến khoảng 6.600 tỷ đồng.
Ở cấp độ tập đoàn, dòng tiền tự do (FCF) trong 12 tháng tính đến hết quý III/2026 đạt 10.794 tỷ đồng (+16% YoY) và lượng tiền mặt đạt 21.197 tỷ đồng (+20,9% so với cuối năm 2025).
Trên nền tảng tích lũy thanh khoản dồi dào, Ban Điều hành Masan xác định ba ưu tiên sử dụng vốn trọng tâm:
(1) Đơn giản hóa cơ cấu sở hữu (vừa nâng sở hữu tại MCH lên ~74,9% nhằm gia tăng lợi ích kinh tế từ mảng tiêu dùng cốt lõi),
(2) Giảm nợ vay tại cấp Tập đoàn.
(3) Hướng tới hoàn trả vốn cho cổ đông MSN trong trung hạn thông qua cổ tức hoặc mua lại cổ phiếu. Trước các chuyển biến cơ bản này, các định chế tài chính quốc tế và trong nước đã đưa ra mức định giá khả quan cho MSN với giá mục tiêu của HSC là 136.600 đồng/cổ phiếu và HSBC là 111.100 đồng/cổ phiếu.
Phân tích tài chính ngắn
1. Chuyển biến cơ bản trong cấu trúc đòn bẩy tài chính và khả năng tự chủ nguồn vốn:
Việc đưa tỷ lệ Nợ ròng/EBITDA từ 3,9 lần về ngưỡng 2,0 lần kết hợp cùng quy mô tiền mặt hơn 21.197 tỷ đồng và dòng tiền tự do FCF vượt 10.700 tỷ đồng đánh dấu việc Masan đã vượt qua chu kỳ thâm dụng nợ vay cao điểm.
Đáng chú ý, các công ty con chủ lực (đặc biệt là MCH và WinCommerce) đã tự chủ hoàn toàn dòng tiền hoạt động mà không cần trợ lực vốn từ tập đoàn mẹ, giúp Masan giải tỏa áp lực chi phí lãi vay và tạo dư địa vững chắc để tiếp tục hạ đòn bẩy tài chính cấp công ty mẹ về mức an toàn tối ưu.
2. Hiện thực hóa giá trị tài sản cốt lõi và triển vọng tái định giá cổ phiếu MSN:
Bước đi nâng tỷ lệ sở hữu tại Masan Consumer lên 74,9% cho phép MSN tối đa hóa dòng tiền cổ tức và lợi nhuận từ cỗ máy tạo tiền hiệu quả nhất hệ sinh thái.
Cùng với kế hoạch trả cổ tức 6.600 tỷ đồng từ MSR sau thương vụ với Elmet Group, tập đoàn đang hội tụ đầy đủ nguồn lực tiền mặt để chuyển sang giai đoạn hoàn trả vốn cho cổ đông (cổ tức tiền mặt/mua lại cổ phiếu).
Lộ trình tái phân bổ vốn minh bạch này là chất xúc tác quan trọng giúp thu hẹp mức chiết khấu tập đoàn (conglomerate discount) và hỗ trợ đưa định giá MSN tiệm cận mức giá mục tiêu 111.000 – 136.600 đồng/cổ phiếu theo đánh giá của HSBC và HSC.
⚠️ DISCLAIMER
Phân tích này chỉ mang tính tham khảo, không phải khuyến nghị đầu tư chính thức theo Luật Chứng khoán 2019. Nhà đầu tư tự chịu trách nhiệm với quyết định của mình.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


