





 Mã liên quan




 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Aus Pice Capital cảnh báo siêu chu kỳ hàng hóa mới
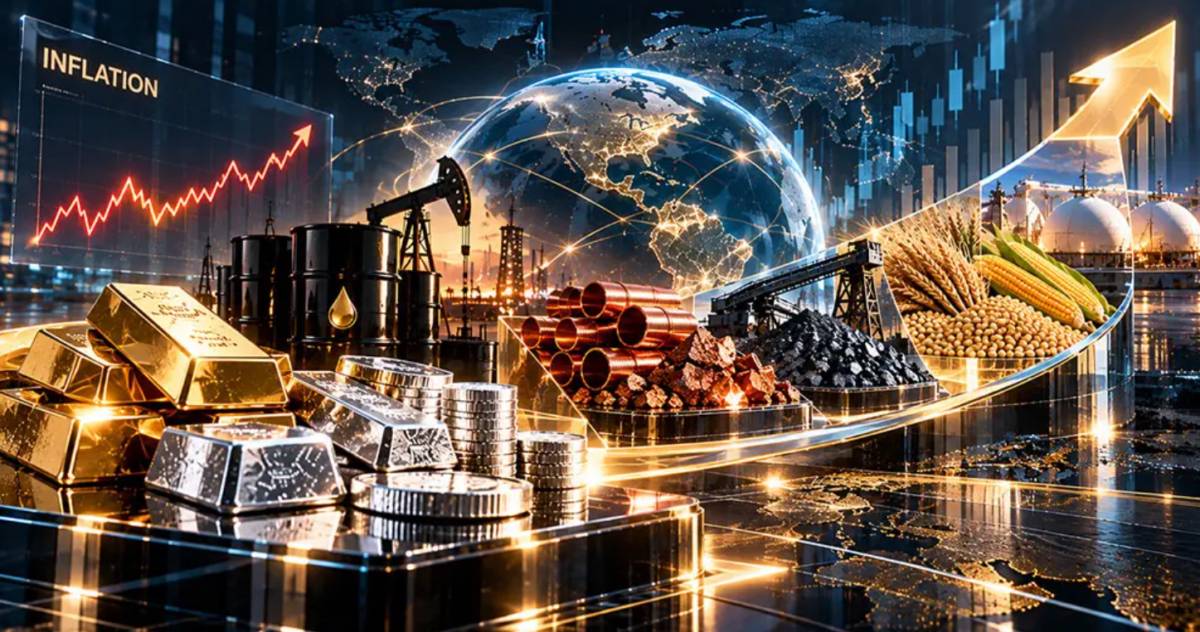
Trong bối cảnh lạm phát dai dẳng, lãi suất duy trì ở mức cao và chuỗi cung ứng toàn cầu đối mặt với nhiều rủi ro, vàng và bạc không phải lúc nào cũng là công cụ phòng ngừa lạm phát hiệu quả nhất.
1. VÀNG KHÔNG PHẢI LÚC NÀO CŨNG CHỐNG LẠI ĐƯỢC LẠM PHÁT
Theo chia sẻ với Kitco News, Tim Pickering cho rằng vàng vẫn có vai trò quan trọng trong việc đa dạng hóa danh mục đầu tư, nhưng không nên được xem là công cụ bảo vệ tài sản tuyệt đối trước lạm phát.
Nguyên nhân nằm ở việc giá vàng không chỉ chịu ảnh hưởng từ lạm phát mà còn phụ thuộc đáng kể vào lãi suất, lợi suất trái phiếu và sức mạnh của đồng USD. Khi lãi suất duy trì ở mức cao, chi phí cơ hội của việc nắm giữ vàng tăng lên, khiến kim loại quý có thể suy yếu ngay cả khi giá cả hàng hóa và dịch vụ vẫn leo thang.
Ông dẫn chứng giai đoạn 2020–2022, khi lạm phát tại Mỹ tăng lên mức cao nhất trong khoảng 40 năm, đạt 9%, nhưng vàng vẫn gặp khó khăn trong việc duy trì đà tăng tương xứng.
Theo Pickering, nhà đầu tư cần phân biệt giữa những tài sản phản ứng trước lạm phát và những hàng hóa trực tiếp góp phần hình thành áp lực lạm phát.
Trong khi vàng thường phản ứng với biến động tiền tệ và tâm lý thị trường, năng lượng, kim loại công nghiệp và nông sản lại là những đầu vào thiết yếu của hoạt động sản xuất, vận tải và tiêu dùng toàn cầu.
Điều này khiến các nhóm hàng hóa trên có thể hưởng lợi trực tiếp khi chi phí nguyên liệu tăng cao và nguồn cung bị thắt chặt.
2. AUS PICE CAPITAL ĐẶT CƯỢC VÀO CHU KỲ SIÊU TĂNG TRƯỞNG HÀNG HÓA
Một trong những nhận định đáng chú ý nhất của Pickering là thế giới có thể đang ở năm thứ sáu của một siêu chu kỳ hàng hóa kéo dài hơn 20 năm.
Theo ông, triển vọng dài hạn của thị trường được hỗ trợ bởi ba động lực cấu trúc lớn:
Sự gia tăng của tầng lớp trung lưu tại các thị trường mới nổi: Thu nhập và mức sống cải thiện kéo theo nhu cầu lớn hơn đối với năng lượng, thực phẩm và nguyên vật liệu.
Quá trình chuyển đổi năng lượng: Việc phát triển các hệ thống năng lượng và cơ sở hạ tầng mới làm gia tăng nhu cầu đối với nhiều loại kim loại công nghiệp và nguồn năng lượng.
Sự bùng nổ của trí tuệ nhân tạo (AI): Trung tâm dữ liệu, hệ thống điện và hạ tầng công nghệ đòi hỏi lượng lớn năng lượng, đồng, cùng nhiều nguyên vật liệu khác.
Điểm khác biệt so với chu kỳ tăng trưởng hàng hóa đầu những năm 2000 là lần này, nhu cầu không chỉ đến từ quá trình công nghiệp hóa của Trung Quốc mà còn được thúc đẩy đồng thời bởi nhiều động lực kinh tế và công nghệ.
Trong khi đó, đầu tư vào năng lực khai thác và sản xuất hàng hóa chưa theo kịp tốc độ tăng trưởng nhu cầu. Sự mất cân đối này có thể tạo áp lực lên nguồn cung và hỗ trợ giá hàng hóa trong dài hạn.
Pickering cũng cho rằng lãi suất cao có thể khiến tình hình trở nên phức tạp hơn. Chi phí vốn tăng làm các doanh nghiệp khai khoáng và năng lượng khó huy động nguồn lực để mở rộng sản xuất, trong khi các ngành công nghệ và AI cũng cạnh tranh mạnh mẽ để thu hút dòng vốn đầu tư.
3. DANH MỤC AUS PICE: ƯU TIÊN DẦU MỎ, ĐỒNG VÀ NÔNG SẢN THAY VÌ VÀNG, BẠC
Dù đánh giá tích cực về triển vọng dài hạn của hàng hóa, Auspice Capital không lựa chọn mua vào tất cả các mặt hàng cùng một lúc.
Theo Pickering, chiến lược hàng hóa tổng quát của công ty theo dõi 12 thị trường và tại thời điểm được phỏng vấn, danh mục nắm giữ vị thế mua đối với 9 loại hàng hóa.
Các thị trường được phân bổ vị thế mua gồm những sản phẩm dầu mỏ, đồng, ngô, đậu tương, lúa mì, bông và đường. Trong khi đó, vàng, bạc và khí tự nhiên Bắc Mỹ không có vị thế mua dài hạn.
Quyết định này không đồng nghĩa Auspice phủ nhận triển vọng cơ bản của kim loại quý. Thay vào đó, công ty ưu tiên diễn biến giá và xu hướng thị trường hơn là chỉ dựa vào các dự báo kinh tế dài hạn.
Pickering cho biết ông vẫn đánh giá tích cực về các yếu tố cung – cầu của bạc, nhưng điều đó không có nghĩa bạc luôn là khoản đầu tư phù hợp tại mọi thời điểm.
Nếu giá tiếp tục suy yếu, chiến lược của công ty là bảo vệ vốn hoặc cân nhắc vị thế bán khi các tín hiệu thị trường đáp ứng điều kiện.
Đối với vàng và bạc, tín hiệu quan trọng để quay lại thị trường là sự hình thành của một xu hướng tăng bền vững, thay vì cố gắng dự đoán chính xác đáy giá.
Phương pháp này dựa trên ba yếu tố chính: xu hướng giá, quy mô vị thế được điều chỉnh theo mức độ biến động và cấu trúc đường cong hợp đồng tương lai.
4. RỦI RO ĐỊA CHÍNH TRỊ CÓ THỂ LAN RỘNG TỪ NĂNG LƯỢNG SANG NÔNG SẢN
Bên cạnh các động lực tăng trưởng dài hạn, bất ổn địa chính trị và gián đoạn chuỗi cung ứng đang tạo thêm áp lực lên thị trường hàng hóa.
Pickering lấy tình hình tại eo biển Hormuz làm ví dụ. Gián đoạn vận chuyển tại khu vực chiến lược này có thể đẩy giá năng lượng tăng cao, đồng thời gây ra những tác động dây chuyền đến nhiều ngành sản xuất.
Đáng chú ý, rủi ro không dừng lại ở dầu mỏ và khí đốt. Nguồn cung phân bón bị gián đoạn hoặc chi phí đầu vào tăng cao có thể ảnh hưởng đến quyết định sản xuất của nông dân, từ đó tác động đến nguồn cung nông sản và giá lương thực trong những mùa vụ tiếp theo.
Theo Pickering, chi phí phân bón tăng có thể trở thành vấn đề đáng quan tâm hơn trong năm 2027, khi ảnh hưởng của chi phí đầu vào được phản ánh rõ hơn vào hoạt động sản xuất nông nghiệp.
Ông cũng nhấn mạnh dòng vốn trên thị trường hàng hóa thường luân chuyển giữa các nhóm sản phẩm. Dòng tiền có thể chuyển từ ngũ cốc sang năng lượng khi căng thẳng địa chính trị gia tăng, rồi quay trở lại nông sản khi giá năng lượng điều chỉnh.
Vì vậy, việc phân bổ vốn vào nhiều thị trường hàng hóa có thể giúp nhà đầu tư hạn chế sự phụ thuộc vào một mặt hàng duy nhất.
5. DANH MỤC 60/40 ĐỐI MẶT THÁCH THỨC TRONG MÔI TRƯỜNG LẠM PHÁT CAO
Pickering cho rằng mô hình danh mục truyền thống gồm 60% cổ phiếu và 40% trái phiếu có thể gặp nhiều khó khăn khi lạm phát duy trì ở mức cao.
Năm 2022 là ví dụ điển hình, khi cả cổ phiếu và trái phiếu cùng giảm giá, làm suy yếu hiệu quả đa dạng hóa của một danh mục vốn dựa nhiều vào hai nhóm tài sản này.
Trong môi trường lạm phát dai dẳng, hàng hóa có thể trở thành một lựa chọn bổ sung nhờ động lực giá khác biệt so với cổ phiếu và trái phiếu. Tuy nhiên, hiệu quả thực tế còn phụ thuộc vào từng loại hàng hóa, thời điểm đầu tư và phương pháp quản trị rủi ro.
Pickering cho rằng các nhà hoạch định chính sách có thể phải chấp nhận mức lạm phát cao hơn mục tiêu truyền thống nếu việc thắt chặt tiền tệ quá mạnh có nguy cơ gây tổn hại đáng kể đến tăng trưởng kinh tế.
Ông nhận định mức lạm phát khoảng 3–4% có thể trở nên phổ biến hơn so với giai đoạn lạm phát thấp kéo dài sau cuộc khủng hoảng tài chính toàn cầu năm 2008.
Dù vậy, ông phân biệt rõ giữa lạm phát thông thường và lạm phát đình trệ – tình trạng giá cả tăng cao trong khi tăng trưởng kinh tế suy yếu. Đây mới là kịch bản đặc biệt khó khăn đối với cả nhà hoạch định chính sách lẫn nhà đầu tư.
GÓC NHÌN THỊ TRƯỜNG
Nhận định của Auspice Capital đưa ra một góc nhìn đáng chú ý: cơ hội trong chu kỳ hàng hóa không nhất thiết chỉ nằm ở vàng và bạc, mà có thể mở rộng sang năng lượng, kim loại công nghiệp và nông sản.
Trong ngắn hạn, vàng và bạc vẫn có thể chịu sức ép từ lãi suất cao, đồng USD và diễn biến dòng vốn. Trong khi đó, các mặt hàng như đồng, dầu mỏ và nông sản có thể nhận được sự hỗ trợ từ nhu cầu cơ cấu, hạn chế nguồn cung và rủi ro địa chính trị.
Tuy nhiên, dự báo về siêu chu kỳ hàng hóa kéo dài hơn 20 năm vẫn là quan điểm đầu tư của Pickering, không phải một kết quả đã được bảo đảm. Giá hàng hóa vẫn có thể giảm mạnh khi nhu cầu suy yếu, nguồn cung phục hồi hoặc điều kiện tài chính thay đổi.
Đối với nhà đầu tư, bài học quan trọng là không nên chỉ dựa vào câu chuyện vĩ mô để quyết định mua bán. Việc theo dõi xu hướng giá, cung – cầu thực tế và quản trị rủi ro vẫn đóng vai trò then chốt khi tham gia thị trường hàng hóa phái sinh.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


