





 Mã liên quan



400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
ACB, POW vào "tầm ngắm"
Dòng tiền tiếp tục hướng sự chú ý vào nhóm ngân hàng và điện khi ACB và POW được các công ty chứng khoán duy trì đánh giá tích cực. Trong khi ACB sở hữu nền tảng tài sản chất lượng dù chịu áp lực biên lãi ròng, POW lại đứng trước chu kỳ tăng trưởng mới nhờ cụm điện khí LNG Nhơn Trạch 3 và 4.
Một bên được kỳ vọng nhờ định giá hấp dẫn và chất lượng tín dụng ổn định, bên còn lại hưởng lợi từ nhu cầu điện tăng mạnh cùng động lực mở rộng công suất sau gần một thập kỷ.
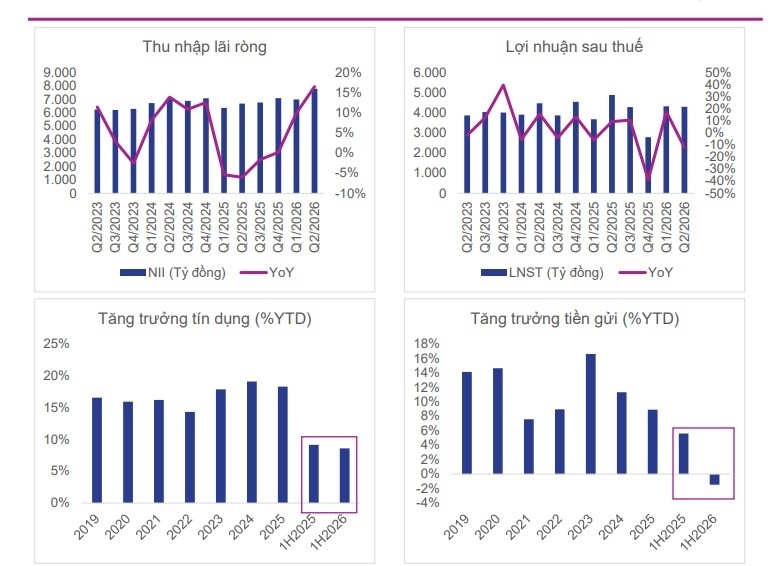
Trong 6 tháng đầu 2026, ACB ghi nhận lợi nhuận sau thuế 8.612 tỷ đồng, đạt 48,19% kế hoạch năm. Tuy nhiên, lợi nhuận quý 2 suy giảm 12,1% so với cùng kỳ năm trước mặc dù thu nhập lãi thuần tăng 16,5%. Sự mâu thuẫn này xuất phát từ hoạt động ngoài lãi suy giảm 47,9% và chi phí dự phòng tăng vọt 128%. Theo đánh giá của công ty chứng khoán VIX, mặc dù lợi nhuận quý 2 suy giảm, ACB vẫn duy trì chất lượng tài sản tốt với tỷ lệ nợ xấu ở mức thấp và cho vay khách hàng tăng 8,5% từ đầu năm, vượt tốc độ ngành 7,73%.
ACB đang phải đối mặt với rút ròng tiền gửi lũy kế -1,4% từ đầu năm, buộc ngân hàng phải tăng lãi suất huy động và phát hành thêm giấy tờ có giá (tăng 49,3% so với đầu năm). Những biện pháp này dự kiến sẽ tiếp tục nâng chi phí vốn, gây áp lực thu hẹp biên lãi ròng (NIM) trong những quý tới. Điều này giải thích tại sao, mặc dù lợi nhuận quý 2 suy giảm, các công ty chứng khoán vẫn duy trì nhận định tích cực dựa trên triển vọng lợi nhuận năm 2026 và định giá hấp dẫn của cổ phiếu.
POW vừa đưa cụm nhà máy Nhơn Trạch 3&4 vào vận hành thương mại, mở ra chu kỳ tăng trưởng mới sau gần 10 năm. Trong 6 tháng đầu 2026, hai nhà máy này đã đóng góp khoảng 9.317 tỷ đồng doanh thu, chiếm 28% tổng doanh thu hợp nhất. Khi vận hành ổn định, dự báo cụm nhà máy sẽ đóng góp khoảng 19.000–23.000 tỷ đồng doanh thu/năm, trở thành động lực tăng trưởng chính cho doanh nghiệp với công suất bổ sung 1.624 MW.
Sản lượng điện toàn hệ thống 6 tháng đầu 2026 tăng 9,85% so với cùng kỳ, trong đó nhiệt điện tăng 13% để đáp ứng nhu cầu cao. POW, với tổng công suất lắp đặt 6.829 MW, nằm trong nhóm doanh nghiệp phát điện lớn nhất Việt Nam và có vị thế thuận lợi để hưởng lợi khi nhu cầu phụ tải tiếp tục mở rộng. Các chỉ số vĩ mô như FDI và sản lượng công nghiệp tiếp tục tăng tích cực, hỗ trợ nhu cầu tiêu thụ điện dài hạn.
Đối với ACB, áp lực thanh khoản và suy giảm hoạt động ngoài lãi có thể tiếp tục ảnh hưởng đến tốc độ tăng trưởng lợi nhuận. Với POW, giá LNG tăng có thể làm giảm khả năng cạnh tranh của Nhơn Trạch 3&4, trong khi sản lượng huy động thực tế cũng phụ thuộc vào nhu cầu phụ tải và chiến lược điều độc của hệ thống.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


