





400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
11 triệu tỷ đồng và nghịch lý thiếu vốn
Nguồn tiền gửi của người dân vào hệ thống ngân hàng ghi nhận mức tăng kỷ lục, đạt hơn 11 triệu tỷ đồng trong bối cảnh các kênh đầu tư như bất động sản, chứng khoán biến động. Tuy nhiên, việc nắn dòng vốn khổng lồ này vào khu vực sản xuất kinh doanh vẫn đang gặp nhiều điểm nghẽn về tài sản đảm bảo và cơ cấu rủi ro hạn mức.
Việc dùng vốn ngắn hạn tài trợ các dự án hạ tầng 20–30 năm không chỉ làm thu hẹp hạn mức tín dụng cho doanh nghiệp vừa và nhỏ (SME) mà còn đẩy mặt bằng lãi suất huy động và cho vay chịu áp lực tăng cao.
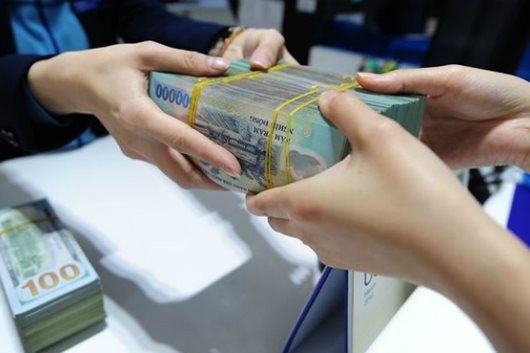
Tiền gửi của người dân vào ngân hàng ghi nhận mức tăng đáng kể trong những năm gần đây. Theo chuyên gia kinh tế Huỳnh Thanh Điền, hiện tượng này xuất phát từ nhiều nguyên nhân: các ngân hàng tăng lãi suất huy động để cải thiện thanh khoản; các kênh đầu tư khác như chứng khoán, bất động sản, vàng gặp biến động khiến người dân chuyển hướng vào tiết kiệm ngân hàng. Lãi suất hấp dẫn trở thành động lực chính kéo dòng tiền vào hệ thống.
Vấn đề cốt lõi không phải tăng khối lượng tín dụng mà nâng cao chất lượng dòng vốn. Nếu tiền chảy vào đầu cơ bất động sản hoặc bị nghẽn ở các dự án hạ tầng dài hạn, tăng trưởng tín dụng cao sẽ không tạo hiệu ứng thực cho sản xuất kinh doanh. Dòng vốn cần được hướng vào hoạt động sản xuất để tạo chuỗi quay vòng tiền tệ hiệu quả và tạo đơn hàng cho doanh nghiệp vừa và nhỏ.
Các ngành chịu tác động bao gồm: ngân hàng thương mại, bất động sản, xây dựng hạ tầng, doanh nghiệp vừa và nhỏ sản xuất. Doanh nghiệp SME gặp khó khăn tiếp cận vốn vì thiếu tài sản thế chấp. Ngành xây dựng và dự án hạ tầng chịu tác động từ việc sử dụng vốn ngắn hạn của ngân hàng để tài trợ các dự án dài hạn, gây rủi ro thanh khoản.
Để nắn dòng vốn hiệu quả, cần sử dụng công cụ chính sách để giảm sức hút các kênh phi sản xuất. Ngân hàng nên tập trung cung ứng vốn lưu động ngắn hạn cho doanh nghiệp; mở rộng kênh huy động khác như thị trường chứng khoán, trái phiếu cho nhu cầu đầu tư trung dài hạn. Cần đánh giá khoản vay dựa trên tính khả thi phương án kinh doanh thay vì chỉ tài sản thế chấp. Đồng thời, cần phối hợp chặt chẽ giữa chính sách tiền tệ và tài khóa để tạo đơn hàng cho doanh nghiệp.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


