





 Mã liên quan


 Pro
100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
VPB lãi kỷ lục: có đáng mua cho năm 2027?
VPB báo lãi kỷ lục, nhưng mua cổ phiếu chỉ vì lợi nhuận lập đỉnh thì hơi dễ. Người mua hôm nay trả tiền cho khả năng kiếm lợi nhuận những kỳ tiếp theo, trong khi ngân hàng đang phải mở rộng dư nợ nhanh hơn để bù phần biên lãi ngày càng mỏng.
Tôi chưa nhìn thấy cơ sở để kết luận chất lượng tín dụng của VPB đang mất kiểm soát. Tuy nhiên, giữa một ngân hàng kinh doanh tốt và một cổ phiếu đáng mua vẫn còn khoảng cách về định giá.
1. LỢI NHUẬN TĂNG CÓ NỀN TẢNG, KHÔNG THỂ QUY HẾT CHO DỰ PHÒNG
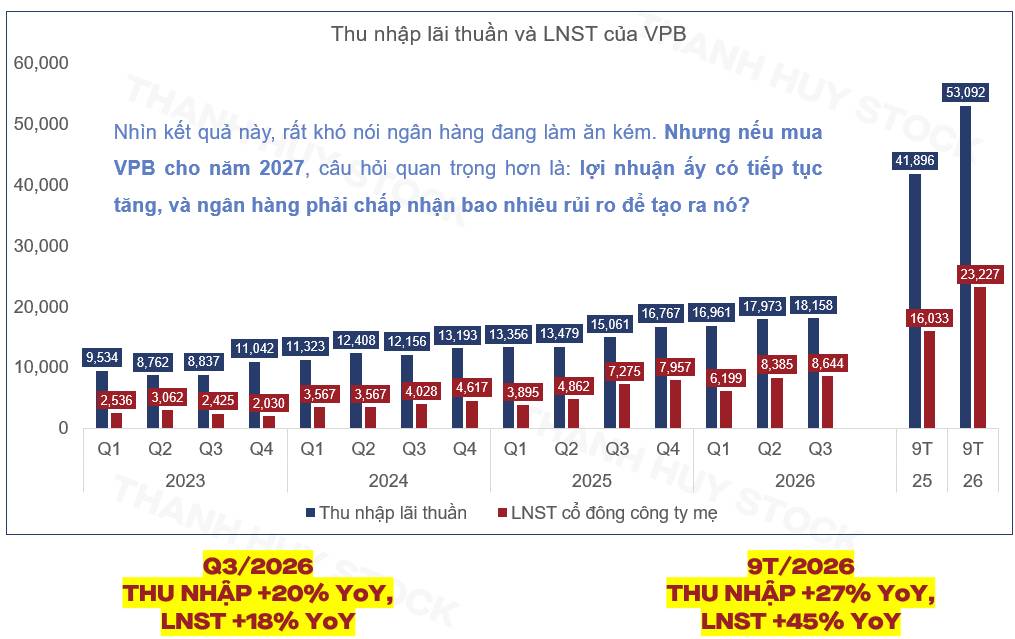
Chín tháng năm 2026, NII của VPB đạt khoảng 53.092 tỷ đồng, tăng 26,7% so với cùng kỳ. LNST thuộc cổ đông công ty mẹ đạt 23.227 tỷ đồng, tăng 44,9%. Riêng quý III, hai khoản này lần lượt tăng 20,6% và 18,8% so với cùng kỳ.
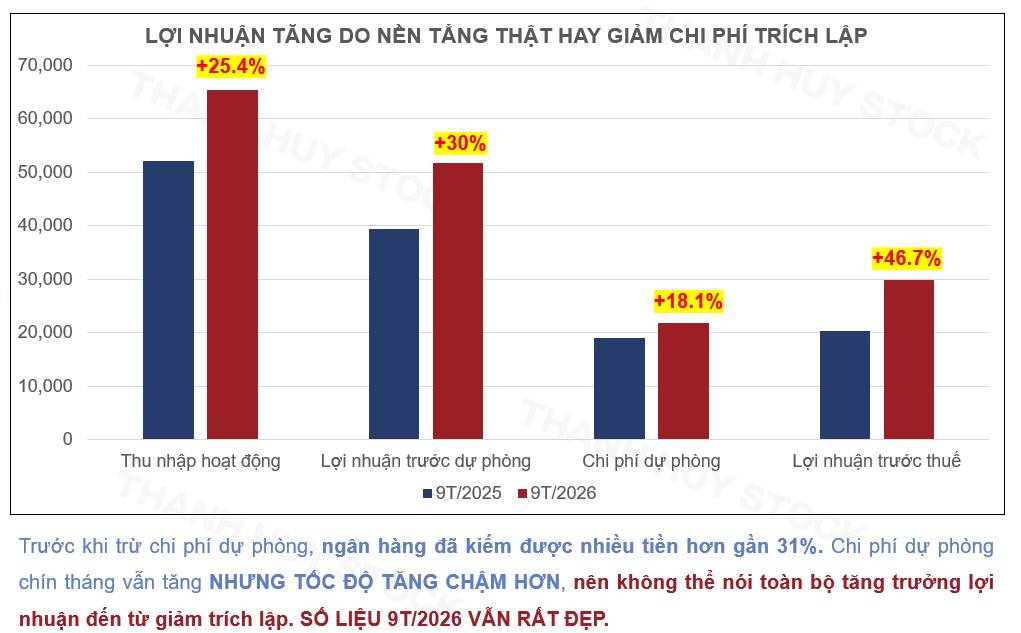
Chi phí dự phòng vẫn tăng, từ khoảng 19.100 tỷ lên 21.800 tỷ đồng. Ngân hàng kiếm được nhiều tiền hơn trước khi xử lý rủi ro tín dụng, đồng thời tốc độ tăng dự phòng thấp hơn tốc độ tăng lợi nhuận trước dự phòng. Hai yếu tố này cùng giúp lợi nhuận sau cùng tăng mạnh.
Kết quả kinh doanh chín tháng có cơ sở. Phần cần xem kỹ nằm ở diễn biến gần nhất và cái giá phải trả để duy trì tốc độ tăng trưởng ấy.
2. NIM MỎNG ĐI, NGÂN HÀNG PHẢI CHẠY NHANH HƠN
NIM của VPB giảm từ khoảng 5,15% tại quý IV/2025 xuống 4,84% tại quý III/2026. Ngân hàng vẫn tạo ra NII cao hơn nhờ mở rộng quy mô, nhưng mỗi đồng tài sản sinh lãi đang mang về phần thu nhập lãi thuần thấp hơn trước.
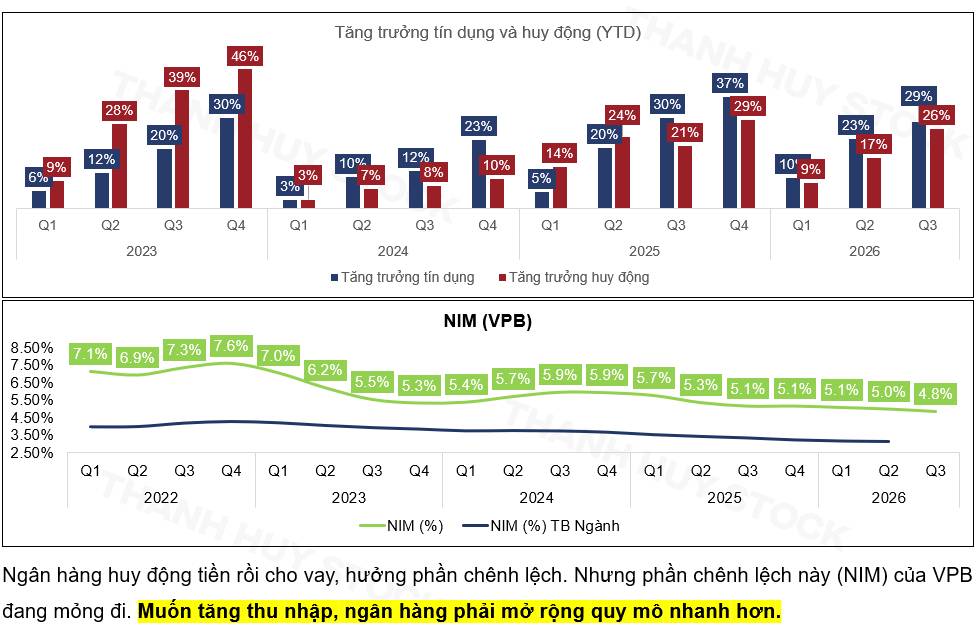
Cơ chế rất đơn giản: khi biên sinh lời giảm, muốn tăng thu nhập thì phải cho vay nhiều hơn, cải thiện cơ cấu tài sản hoặc giảm chi phí vốn. Trong trường hợp quy mô đảm nhiệm phần lớn tăng trưởng, nhu cầu huy động và trách nhiệm kiểm soát chất lượng khoản vay cũng tăng theo.
Tín dụng tăng mạnh chưa phải vấn đề nếu lợi nhuận tạo thêm đủ bù chi phí vốn và tổn thất phát sinh. Nhưng lấy tốc độ tăng dư nợ làm bằng chứng cho hiệu quả kinh doanh thì chưa đủ. Khoản vay được giải ngân hôm nay có thể đóng góp thu nhập ngay, còn chất lượng trả nợ cần thêm thời gian kiểm nghiệm.
3. QUÝ III LÃI CAO NHƯNG ĐỘNG LỰC ĐÃ THAY ĐỔI
So với quý II/2026, lợi nhuận trước dự phòng quý III giảm từ 18.870 tỷ xuống 17.276 tỷ đồng, tương đương giảm 8,4%. Trong khi đó, chi phí dự phòng giảm từ 7.910 tỷ xuống 6.245 tỷ đồng, tức giảm 21,1%.
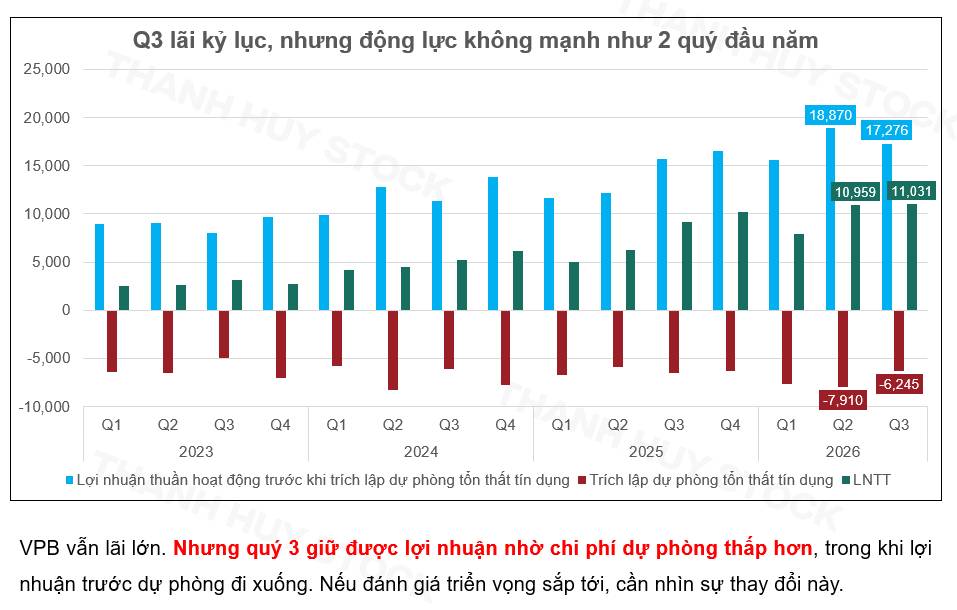
Nhờ vậy, LNTT vẫn nhích từ 10.959 tỷ lên 11.031 tỷ đồng, tăng khoảng 0,7% so với quý trước.
Đây là khác biệt cần giữ rõ. Xét cả chín tháng, hoạt động trước dự phòng tăng trưởng tốt. Nhưng riêng quý III, lợi nhuận tiếp tục lập đỉnh có sự hỗ trợ lớn từ mức trích lập thấp hơn quý II.
Giảm dự phòng có thể phản ánh chất lượng tài sản cải thiện hoặc thay đổi nhu cầu trích lập từng kỳ. Dù xuất phát từ đâu, khả năng lặp lại vẫn có giới hạn. Nếu lợi nhuận trước dự phòng tiếp tục đi xuống, ngân hàng sẽ khó duy trì tăng trưởng chỉ bằng việc giảm khoản chi này.
4. NỢ XẤU CHƯA BÙNG PHÁT, NỢ NHÓM 2 CẦN THEO DÕI
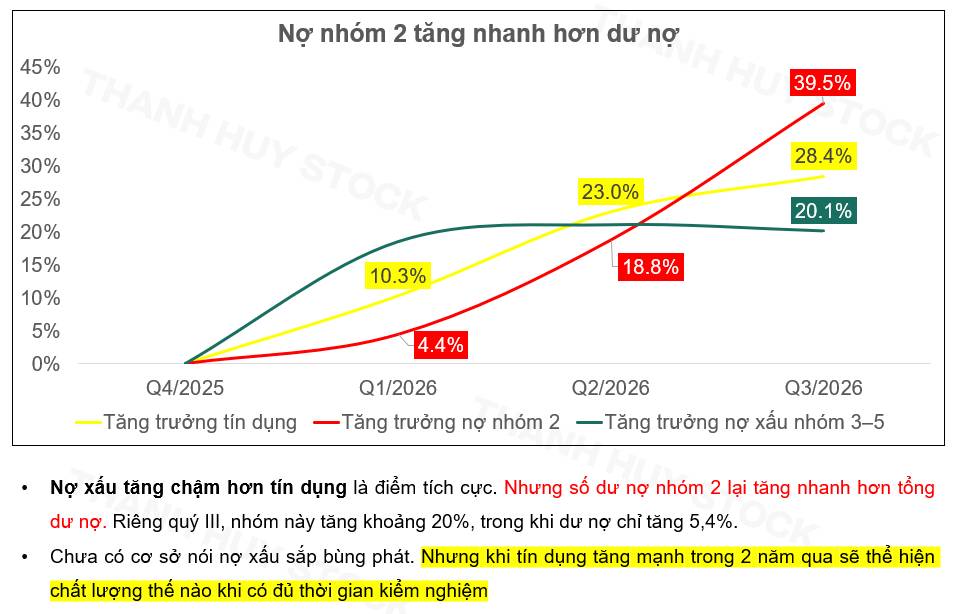
Đến cuối quý III/2026, dư nợ cho vay tăng khoảng 28,4% so với đầu năm, trong khi nợ xấu nhóm 3–5 tăng 20,1%. Nợ xấu tăng chậm hơn dư nợ là diễn biến tích cực, dù tỷ lệ giảm còn có đóng góp từ việc mẫu số mở rộng nhanh.
Phần khiến tôi lưu tâm hơn là nợ nhóm 2. Số dư khoản này đạt khoảng 43.182 tỷ đồng, tăng 39,5% so với đầu năm. So với cuối quý II, nợ nhóm 2 tăng khoảng 17,5%, cao hơn mức tăng khoảng 4,4% của dư nợ cho vay.
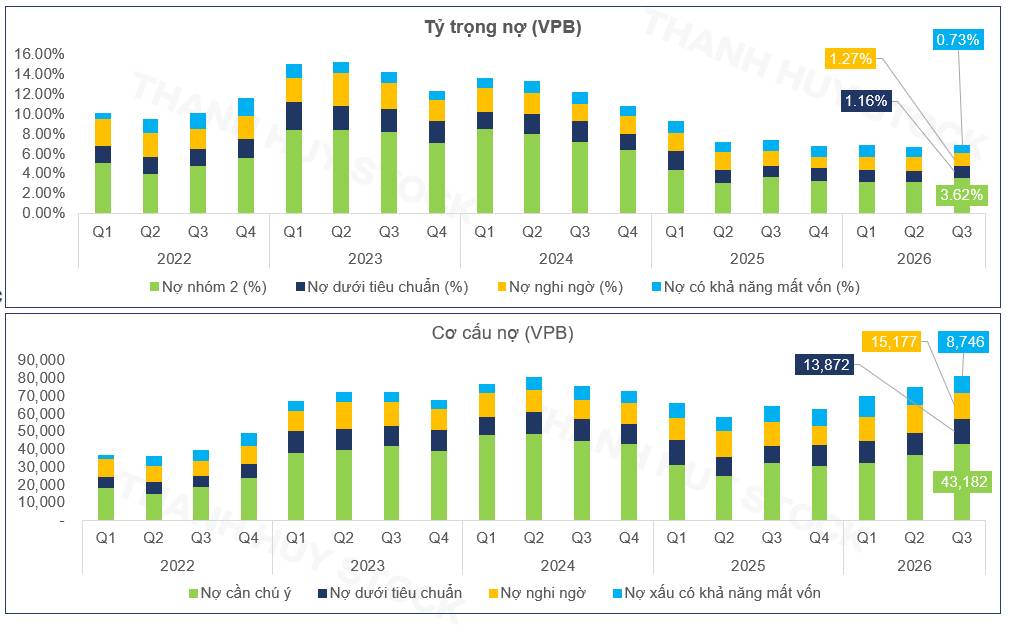
Nợ nhóm 2 chưa phải nợ xấu, và không thể mặc định toàn bộ sẽ chuyển thành nợ xấu. Tuy nhiên, tốc độ tăng này cho thấy một phần khoản vay cần được giám sát sát hơn, nhất là sau giai đoạn tín dụng mở rộng mạnh.
Khi dư nợ còn tăng nhanh, tỷ lệ nợ xấu có thể tương đối dễ chịu. Nếu tăng trưởng tín dụng chậm lại trong khi các khoản vay cũ bắt đầu phát sinh vấn đề, áp lực lên tỷ lệ nợ xấu và chi phí dự phòng sẽ rõ hơn.
5. DỰ PHÒNG MỎNG NHƯNG VPB VẪN CÓ SỨC KIẾM TIỀN
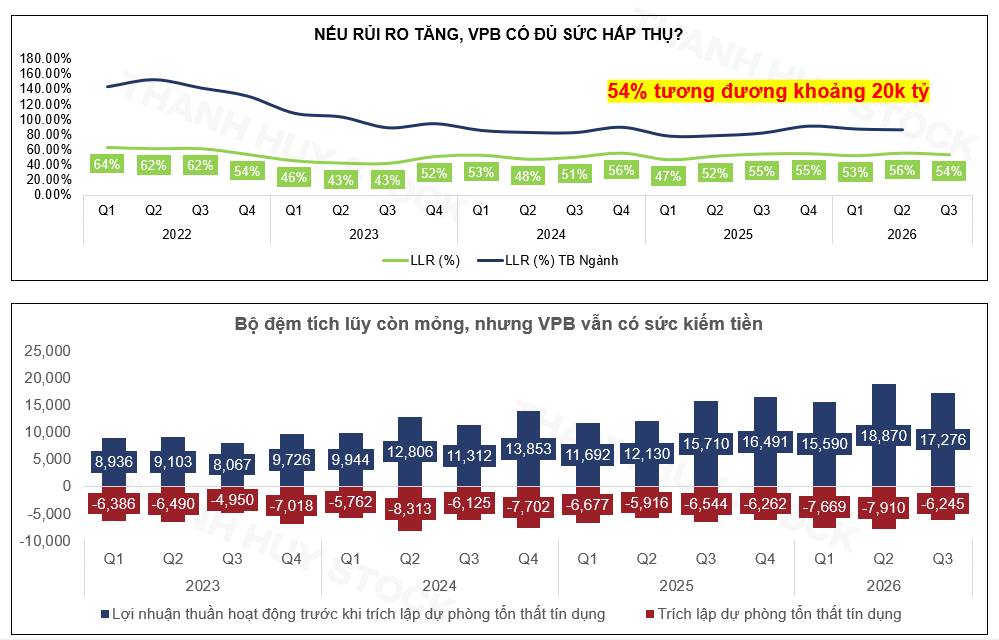
LLR của VPB cuối quý III ở khoảng 54%, tương ứng quy mô dự phòng khoảng 20.000 tỷ đồng. Bộ đệm này chưa dày, nhưng chỉ nhìn LLR rồi kết luận ngân hàng thiếu khả năng hấp thụ rủi ro cũng bỏ sót sức tạo lợi nhuận.
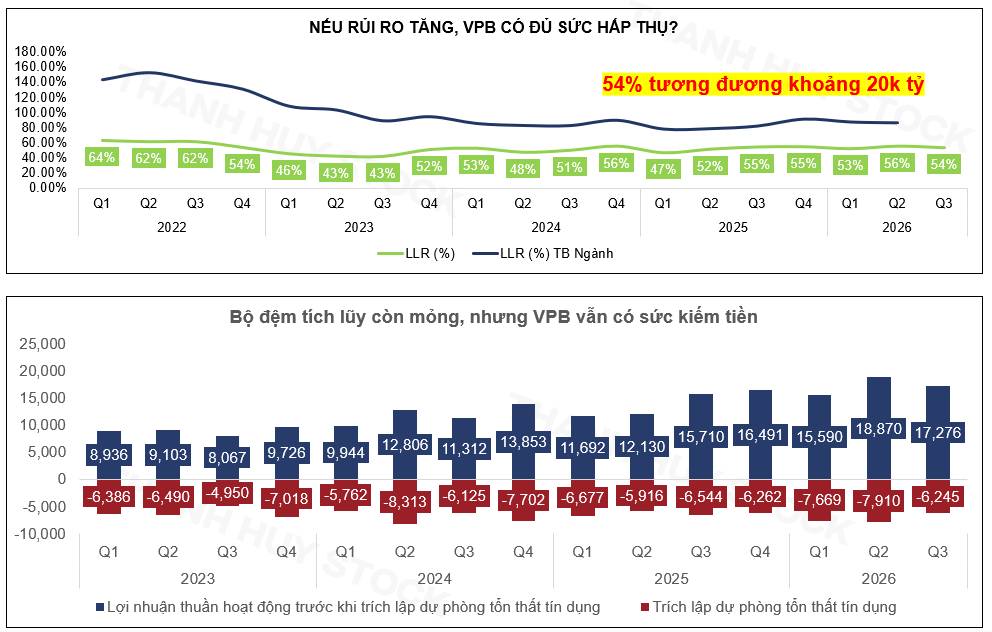
Riêng quý III, VPB tạo ra hơn 17.000 tỷ đồng lợi nhuận trước dự phòng, đủ trang trải khoản trích lập trong kỳ và giữ lại lợi nhuận lớn. Nguồn thu nhập ấy giúp ngân hàng xử lý tổn thất phát sinh mà chưa phải sử dụng hết phần dự phòng tích lũy.
Dù vậy, lợi nhuận chưa phát sinh không thể được xem như dự phòng đã có sẵn. Khả năng hấp thụ rủi ro sẽ yếu đi nếu thu nhập trước dự phòng giảm đúng lúc nhu cầu trích lập tăng. Vì thế, cần theo dõi đồng thời sức kiếm tiền và diễn biến nợ, thay vì dùng một chỉ tiêu để kết luận cho cả ngân hàng.
6. LÃI PHẢI THU TĂNG NHANH, CẦN KIỂM TRA KHẢ NĂNG THU TIỀN
Các khoản lãi và phí phải thu tăng từ khoảng 14.279 tỷ đồng cuối năm 2025 lên 25.267 tỷ đồng cuối quý III/2026, tương đương tăng gần 77%. Tỷ lệ khoản mục này trên dư nợ cho vay tăng từ khoảng 1,51% lên 2,08%.
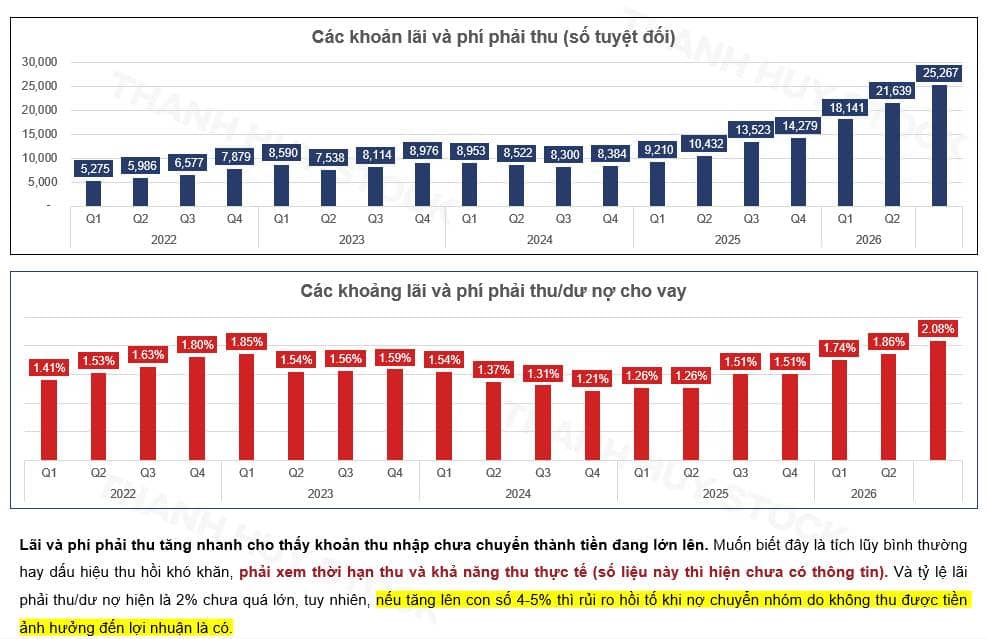
Lãi dự thu có thể đã được ghi nhận vào thu nhập dù chưa đến thời điểm khách hàng thanh toán. Vì vậy, phải thu tăng không đồng nghĩa khách hàng đã quá hạn, càng chưa đủ để kết luận ngân hàng đang ghi nhận lợi nhuận thiếu căn cứ.
Nhưng tốc độ tăng nhanh hơn dư nợ cần được giải thích bằng lịch thu lãi và khả năng thu tiền thực tế. Khi chưa có đủ thông tin về tuổi nợ, không nên vội xem toàn bộ mức tăng là bình thường hoặc bất thường.
Nếu một phần lãi đã ghi nhận sau đó không còn đủ điều kiện ghi nhận hoặc không thu được, việc thoái lãi và xử lý liên quan có thể gây áp lực lên lợi nhuận. Đây là khoản cần theo dõi cùng chất lượng tín dụng, thay vì chỉ nhìn tăng trưởng thu nhập trên báo cáo.
7. P/B 1,28 LẦN CHƯA ĐỦ HẤP DẪN ĐỂ TÔI MUA
VPB vẫn kinh doanh tốt. Lợi nhuận chín tháng tăng mạnh, nợ xấu tăng chậm hơn dư nợ và thu nhập trước dự phòng còn đủ lớn để trang trải chi phí tín dụng. Tôi chưa có lý do để phủ nhận những kết quả đó.
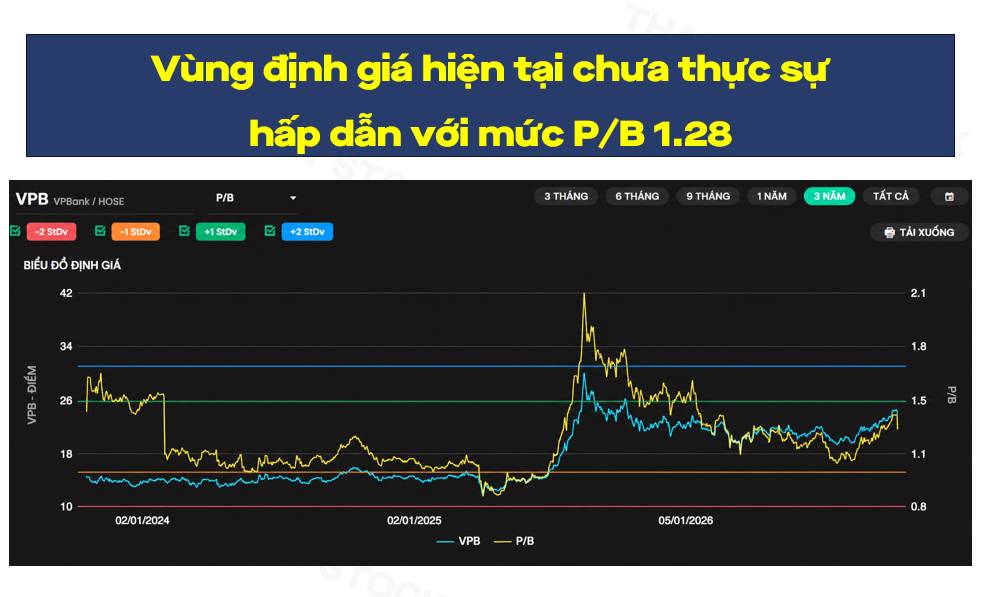
Vùng quanh P/B 1 lần, tương ứng khoảng 18.500 đồng/cổ phiếu theo giá trị sổ sách đang sử dụng, sẽ phù hợp hơn với yêu cầu biên an toàn của tôi. Từ P/B 1,28 về 1 lần tương đương mức giảm giá khoảng 21,9%, nếu giá trị sổ sách không đổi.
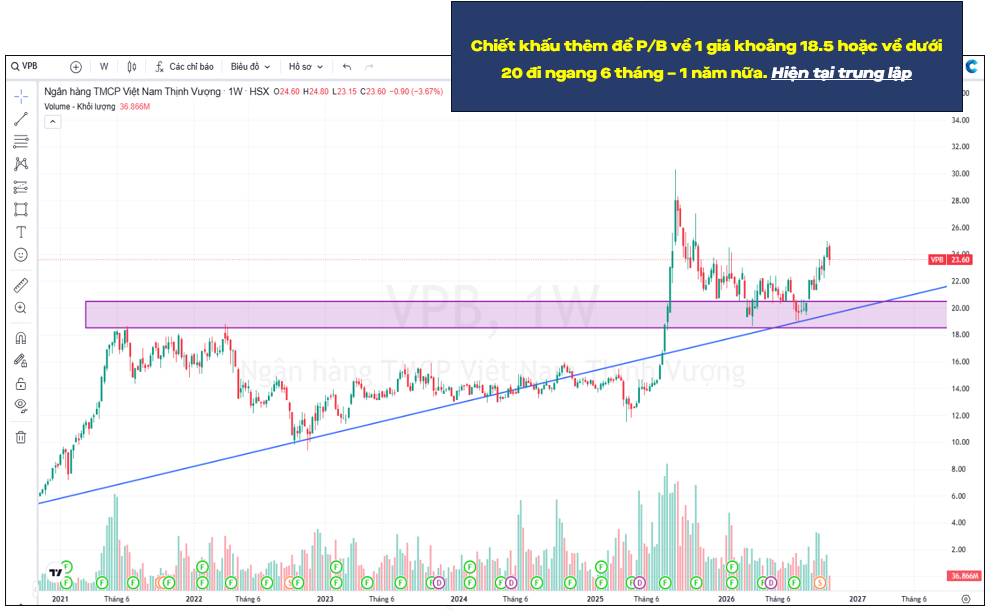
Một khả năng khác là giá về dưới 20.000 đồng rồi tích lũy thêm 6-12 tháng, trong khi ngân hàng tiếp tục giữ lại lợi nhuận và chứng minh chất lượng các khoản vay. Thời gian chờ chỉ có ý nghĩa nếu giá trị sổ sách tăng và rủi ro tín dụng được kiểm soát.
Quan điểm của tôi hiện là TRUNG LẬP. Để mua VPB cho năm 2027, tôi cần giá thấp hơn hoặc bằng chứng rõ hơn rằng tăng trưởng thu nhập đủ bù phần NIM suy giảm và chi phí tín dụng phát sinh. Lợi nhuận kỷ lục là kết quả đã đạt được. Mức giá mua quyết định cổ đông còn được hưởng bao nhiêu từ kết quả tiếp theo.
 Nhà đầu tư lưu ý


 XEM NGAY
Theo dõi người đăng bài
Pro
Thanh Huy Stock
(Người tư vấn làm nghề chứng khoán bình thường, đam mê với nghề. Chỉ chia sẻ 1 ít hiểu biết, góc nhìn đến với nhà đầu tư. Không phải chuyên gia. Những chia sẻ đầu tư chất xám. Những tư vấn chất lượng luôn đi kèm với 1 khoảng chi phí phù hợp. Liên hệ công việc: 0927.808.554 - Huy)
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


