





 Mã liên quan

400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
VN-Index hồi phục hay bẫy kỹ thuật?
Mặc dù dấu ấn dòng vốn đầu cơ P-Notes và lực đỡ từ cổ phiếu trụ giúp VN-Index lấy lại mốc điểm quan trọng, thanh khoản duy trì ở mức thấp cùng rủi ro vĩ mô vẫn đặt thị trường vào thế rung lắc mạnh.
Sự phân hóa sâu sắc ở từng nhóm cổ phiếu cho thấy sức khỏe thực sự của thị trường chưa phục hồi đồng đều. Nhà đầu tư cần kỷ luật quản trị danh mục thay vì mua đuổi.
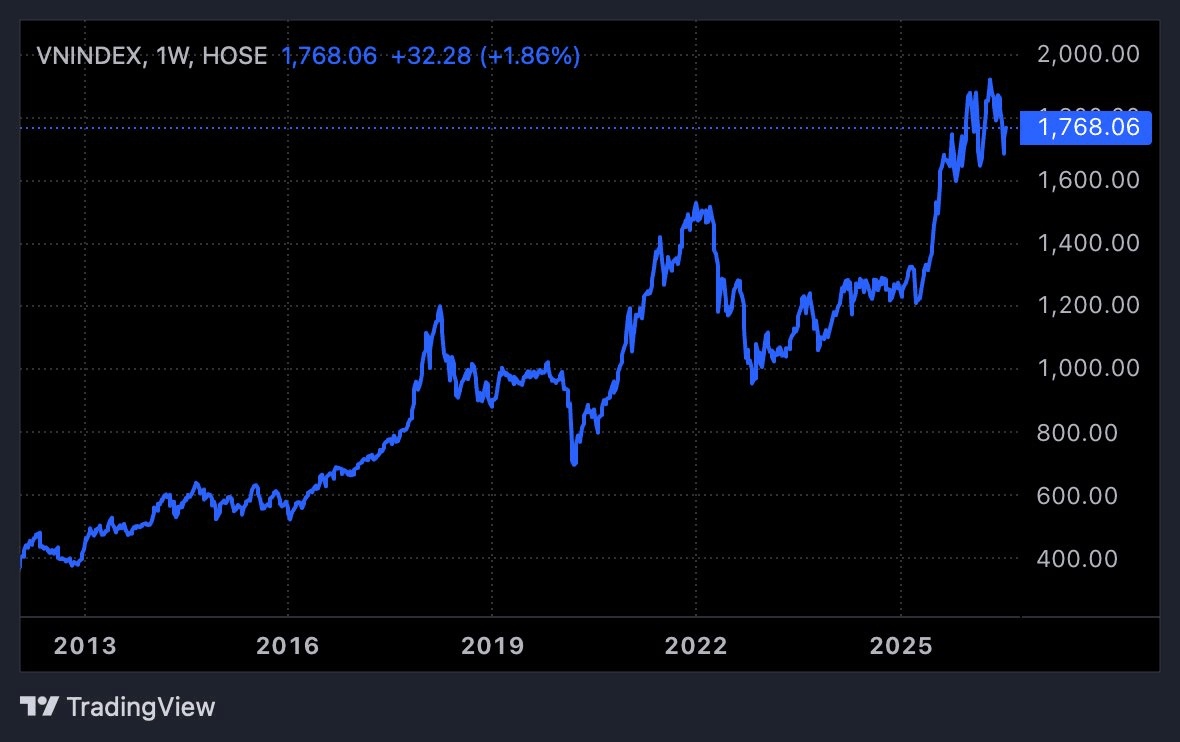
VN-Index vừa tăng 32,28 điểm (1,9%) sau 4 tuần giảm liên tiếp, tuy nhiên đà hồi phục chưa thực sự vững chắc. Áp lực bán gia tăng trong những phiên cuối tuần kết hợp với thanh khoản neo ở mức thấp đặt ra nghi ngờ về tính bền vững của nhịp tăng này. Theo chuyên gia, một nhịp hồi kéo dài 2-4 tuần trong xu hướng giảm là diễn biến bình thường, nhưng sức khỏe thực sự của thị trường chưa được phản ánh đầy đủ qua chỉ số. Ở cấp độ từng cổ phiếu, mức giảm sâu hơn đáng kể so với VN-Index, cho thấy chỉ một phần nhỏ cổ phiếu đang được hỗ trợ.
Một xu hướng đáng chú ý là khối ngoại giảm bán ròng đáng kể trong thời gian gần đây. Trong phiên 28/7, khối ngoại mua ròng đột biến 922 tỷ đồng, và trong 6 phiên tính đến 4/8, khối ngoại mua ròng 5 phiên với tổng giá trị khoảng 3.400 tỷ đồng (130 triệu USD). Lực mua tập trung vào nhóm cổ phiếu trụ cột như FPT, VIC, HPG, tương đồng với đặc điểm của Participatory Notes (P-Notes) - dòng vốn mang tính đầu cơ cao. Dòng vốn qua các quỹ ETF lại khá hạn chế, khoảng 0,12 triệu USD, củng cố giả thuyết về sự quay trở lại của P-Notes.
Câu chuyện nâng hạng thị trường Việt Nam từ thị trường cận biên lên mới nổi thứ cấp (dự kiến 21/9) tạo thêm điểm tựa cho tâm lý thị trường. Một số cổ phiếu vốn hóa lớn có thanh khoản cao đã phần nào phản ánh kỳ vọng này, nhưng phần chưa được phản ánh đầy đủ nằm ở phản ứng của dòng vốn chủ động sau khi thị trường chính thức được nâng hạng. Dòng vốn chủ động dự kiến sẽ ưu tiên các cổ phiếu lớn có triển vọng kinh doanh vững chắc, tập trung chủ yếu ở nhóm ngân hàng và một số doanh nghiệp đầu ngành trong lĩnh vực thép, tiêu dùng - bán lẻ và công nghệ.
Thị trường đang bước vào 'vùng trũng thông tin' khi mùa công bố kết quả quý II đã đi qua, trong khi chính sách trong nước chưa xuất hiện thông tin mới đáng kể. Chưa có câu chuyện đủ lớn để tạo sự đồng thuận của dòng tiền. Thanh khoản thấp khiến thị trường dễ rung lắc mạnh ngay cả khi lượng cung không lớn, đặc biệt tại những nhóm cổ phiếu đã tăng nóng. Rủi ro bổ sung đến từ giá dầu neo cao và căng thẳng Mỹ - Iran, có khả năng tác động nhanh đến tâm lý nhà đầu tư trong nước.
Bối cảnh vĩ mô chưa có sự cải thiện rõ nét. Lãi suất vẫn ở mặt bằng cao trong khi các kênh dẫn vốn chưa vận hành hiệu quả. Triển vọng Fed tăng lãi suất vào cuối năm được đánh giá là khá rõ ràng. Nhà đầu tư nên chuẩn bị cho kịch bản này thay vì kỳ vọng sóng tăng lớn ngay lập tức. Một số cổ phiếu vốn hóa lớn hiện có P/E khoảng 10 lần - mức định giá không quá rẻ nếu đặt trong tương quan với mặt bằng lãi suất hiện tại, nhưng đã vào vùng có thể xem xét với tầm nhìn trung và dài hạn. Nhà đầu tư có tỷ trọng cổ phiếu thấp hơn mục tiêu có thể cân nhắc mua từng phần trong các nhịp điều chỉnh. Ngược lại, những ai có tỷ trọng quá cao nên rà soát danh mục, đặc biệt giảm đòn bẩy margin trong bối cảnh rủi ro Fed tăng lãi suất.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


