





 Mã liên quan


100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Vì sao nhiều CTCK đặt kỳ vọng vào MCH?
Vietcap, Yuanta và TCBS đều đưa ra những đánh giá tích cực về nền tảng kinh doanh của Masan Consumer (MCH). Điểm chung trong các báo cáo không chỉ nằm ở triển vọng tăng trưởng, mà còn ở sức mạnh thương hiệu, mạng lưới phân phối và khả năng tạo lợi nhuận, dòng tiền của doanh nghiệp.
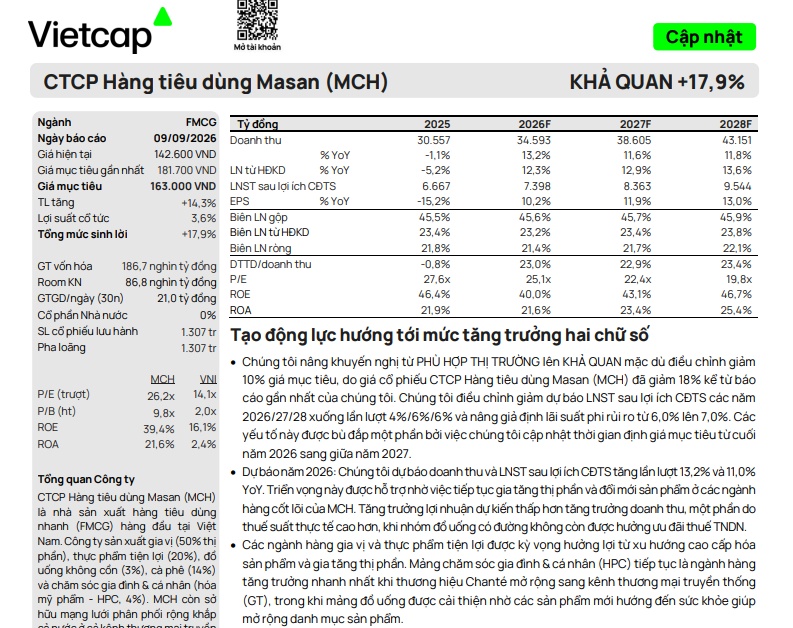
Vietcap: nâng khuyến nghị lên khả quan mặc dù điều chỉnh giảm 10% giá mục tiêu, do giá cổ phiếu CTCP Hàng tiêu dùng Masan (MCH) đã giảm 18% kể từ báo cáo gần nhất của chúng tôi.
Vietcap điều chỉnh giảm dự báo LNST sau lợi ích CĐTS các năm 2026/27/28 xuống lần lượt 4%/6%/6% và nâng giả định lãi suất phi rủi ro từ 6,0% lên 7,0%. Các yếu tố này được bù đắp một phần bởi việc chúng tôi cập nhật thời gian định giá mục tiêu từ cuối năm 2026 sang giữa năm 2027.
Dự báo năm 2026: Vietcap dự báo doanh thu và LNST sau lợi ích CĐTS tăng lần lượt 13,2% và 11,0% YoY. Triển vọng này được hỗtrợnhờviệc tiếp tục gia tăng thịphần và đổi mới sản phẩm ởcác ngành hàng cốt lõi của MCH. Tăng trưởng lợi nhuận dự kiến thấp hơn tăng trưởng doanh thu, một phần do thuế suất thực tế cao hơn, khi nhóm đồ uống có đường không còn được hưởng ưu đãi thuế TNDN.
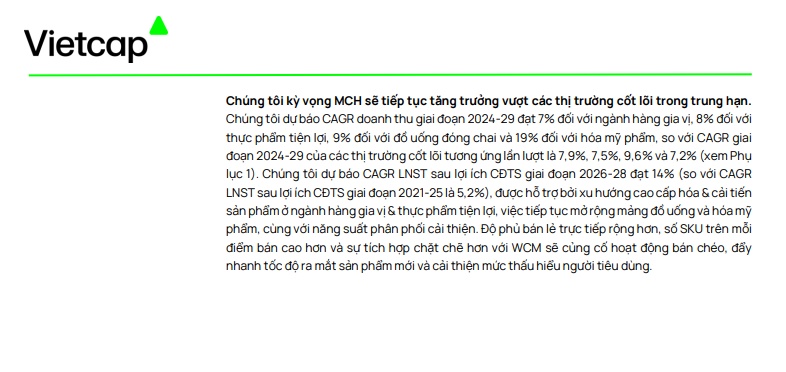
Các ngành hàng gia vị và thực phẩm tiện lợi được kỳ vọng hưởng lợi từ xu hướng cao cấp hóa sản phẩm và gia tăng thị phần. Mảng chăm sóc gia đình & cá nhân (HPC) tiếp tục là ngành hàng tăng trưởng nhanh nhất khi thương hiệu Chanté mở rộng sang kênh thương mại truyền thống (GT), trong khi mảng đồ uống được cải thiện nhờ các sản phẩm mới hướng đến sức khỏe giúp mở rộng danh mục sản phẩm.
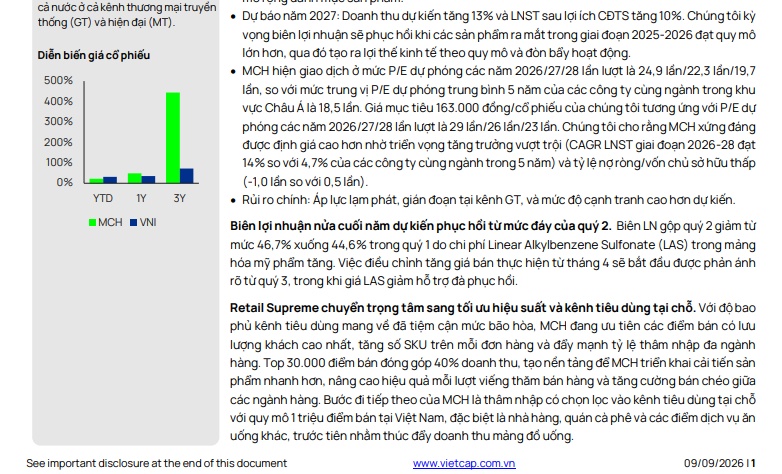
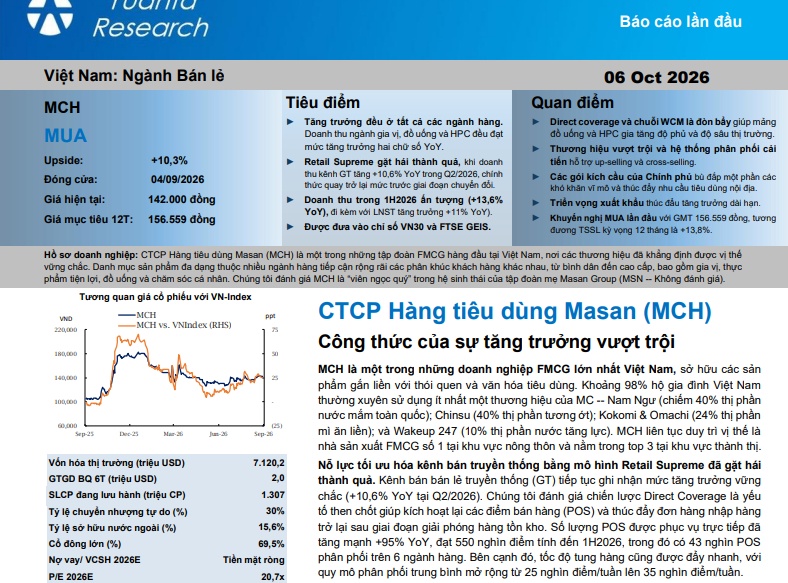
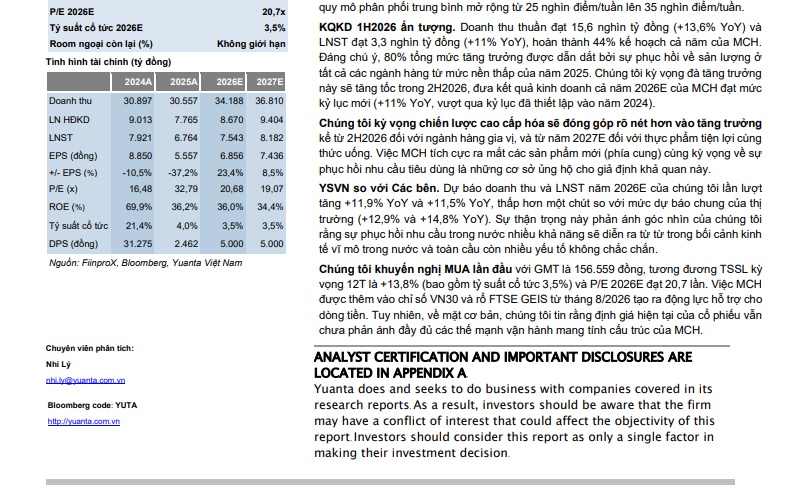
Yuanta cũng khuyến nghị mua lần đầu MCH với GMT là 156.559 đồng, tương đương TSSL kỳ vọng 12T là +13,8% (đã bao gồm tỷ suất cổ tức tiền mặt). MCH xứng đáng được định giá ở mức cao hơn. GMT của chúng tôi tương đương với bội số P/E năm 2026E là 20,7 lần.
Yuanta nhận thấy mức định giá này cao hơn đáng kể so với mặt bằng chung toàn thị trường, nhưng chúng tôi cho rằng mức thặng dư này là phù hợp nhờ vị thế dẫn đầu rõ rệt của MCH trong ngành FMCG, bảng cân đối kế toán vững mạnh, cùng tiềm năng tăng trưởng dài hạn từ xu hướng cao cấp hóa và mở rộng ra thị trường quốc tế.
Yuanta tin rằng định giá thị trường hiện tại vẫn chưa phản ánh đầy đủ các thế mạnh vận hành mang tính cấu trúc này.
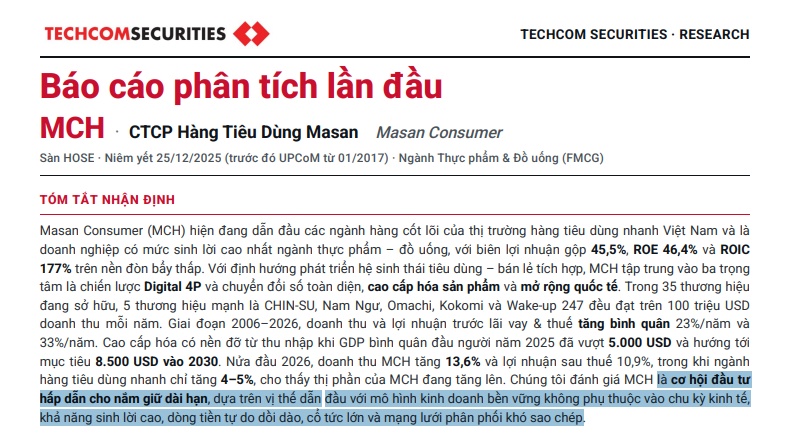
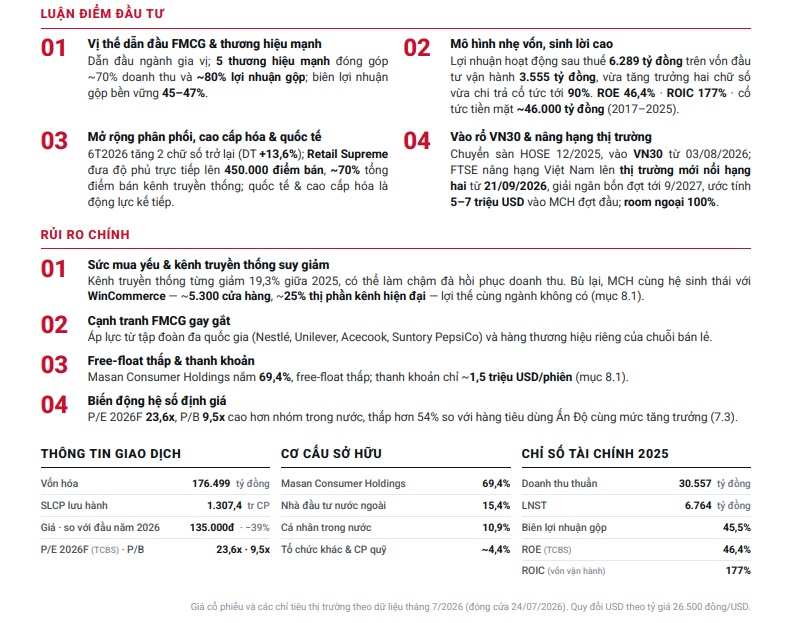
TCBS đánh giá MCH là cơ hội đầu tư hấp dẫnẫ cho nắm giữ dài hạn, dựa trên vị thế dẫnẫ đầu với mô hình kinh doanh bền vững không phụ thuộc vào chu kỳ kinh tế, khả năng sinh lời cao, dòng tiền tự do dồi dào, cổ tức lớn và mạng lưới phân phối khó sao chép.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


