



 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
VHM có gì mà Shinhan kỳ vọng tăng gần 34%?
Chứng khoán Shinhan duy trì khuyến nghị mua đối với cổ phiếu Vinhomes (HoSE: VHM), với giá mục tiêu 12 tháng ở mức 99.800 đồng/cổ phiếu, cao hơn 33,9% so với thị giá 74.500 đồng tại thời điểm phát hành báo cáo.
Theo báo cáo phân tích ngày 7/9, Shinhan đánh giá triển vọng tăng trưởng của Vinhomes trong giai đoạn 2026–2027 vẫn tích cực nhờ nền tảng kinh doanh vững chắc, lượng doanh số chưa ghi nhận ở mức cao và tiến độ triển khai hàng loạt đại dự án.
Lợi nhuận tăng mạnh, doanh thu chưa ghi nhận lập kỷ lục
Trong 6 tháng đầu năm 2026, Vinhomes ghi nhận 117.220 tỷ đồng doanh thu thuần, tăng tới 245% so với cùng kỳ năm trước.
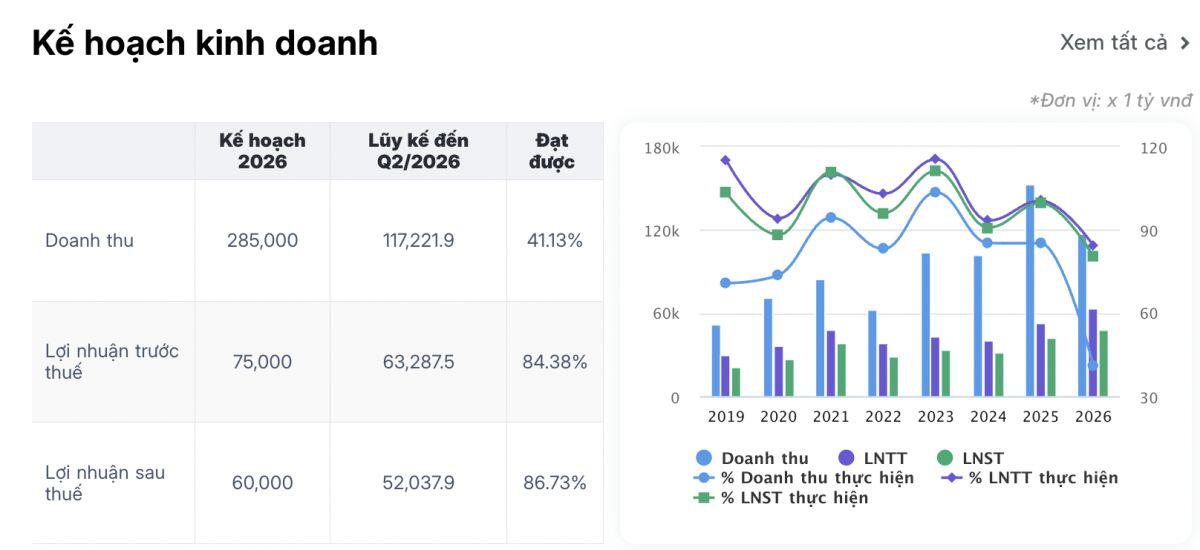
Động lực tăng trưởng chủ yếu đến từ hoạt động bàn giao bất động sản và ghi nhận doanh thu tại các dự án lớn như Ocean Park 2, Ocean Park 3 và Green Paradise.
Lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 48.235 tỷ đồng, tăng 373% so với cùng kỳ. Kết quả này tương đương gần 87% kế hoạch lợi nhuận cả năm, cho thấy phần lớn mục tiêu năm 2026 đã được Vinhomes hoàn thành chỉ sau nửa chặng đường.
Đáng chú ý, lượng doanh thu chưa ghi nhận (backlog) của Vinhomes cuối quý II đạt kỷ lục 196.800 tỷ đồng. Theo Shinhan, đây là nguồn thu quan trọng, tạo nền tảng cho kết quả kinh doanh của doanh nghiệp trong các quý tới.
Kỳ vọng doanh số bán hàng vượt 300.000 tỷ đồng
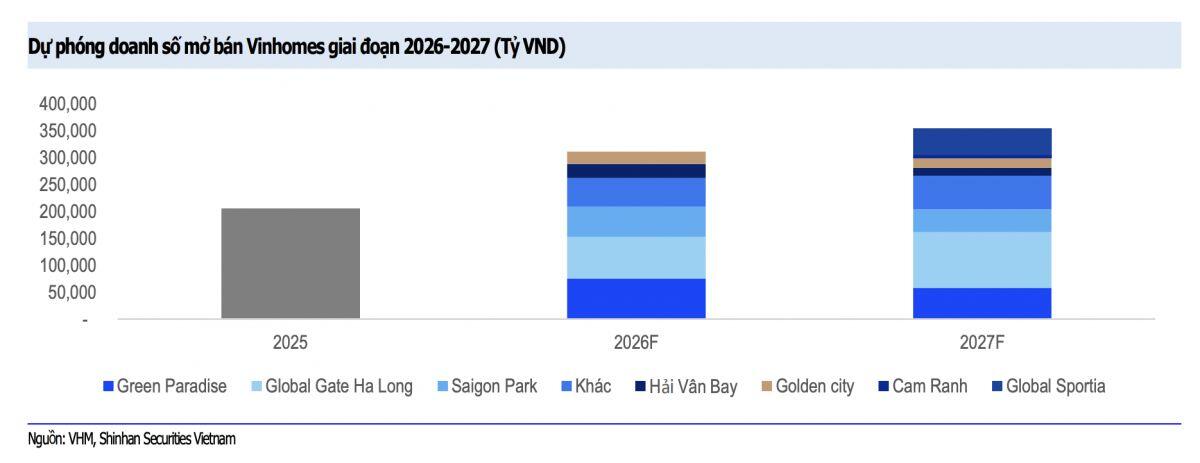
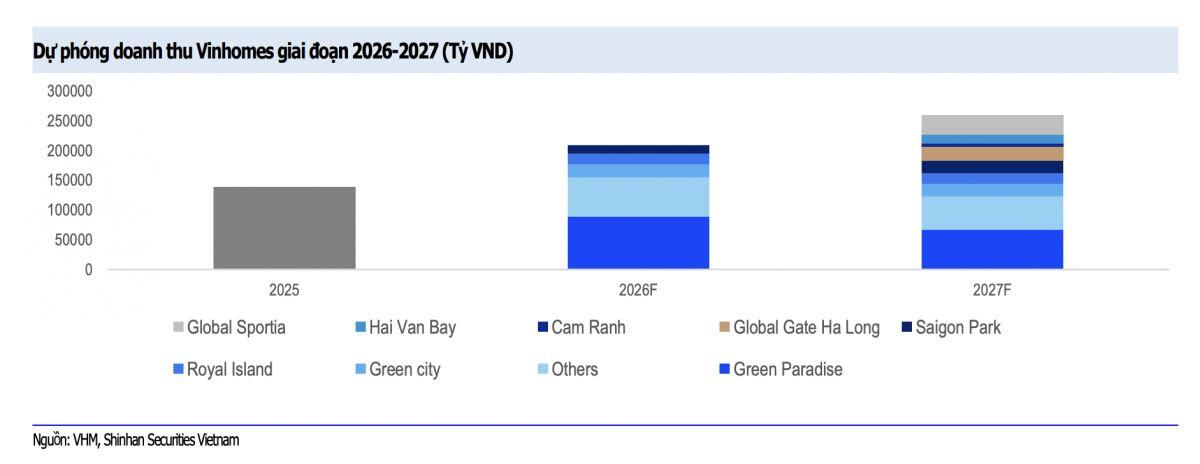
Shinhan dự báo doanh số bán hàng của Vinhomes có thể đạt 311.000 tỷ đồng trong năm 2026, trước khi tăng lên khoảng 353.000 tỷ đồng vào năm 2027.
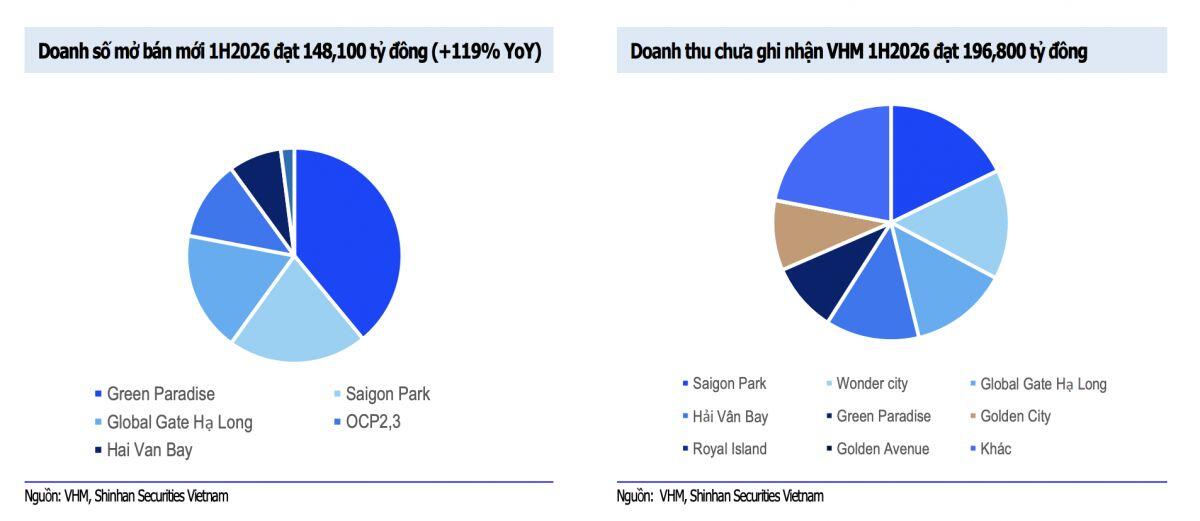
Động lực tăng trưởng được kỳ vọng đến từ tiến độ của nhiều dự án quy mô lớn như Green Paradise, Global Gate Hạ Long, Saigon Park, Hải Vân Bay và Global Sportia.
Một điểm đáng chú ý là Shinhan cho rằng Vinhomes có thể ít chịu tác động hơn trước các chính sách kiểm soát tín dụng bất động sản nhờ chiến lược bán lô lớn. Cách thức này giúp doanh nghiệp đẩy nhanh quá trình thu hồi dòng tiền, qua đó giảm bớt sự phụ thuộc vào tín dụng mua nhà của khách hàng cá nhân.
Mở rộng sang mô hình đô thị gắn với giao thông
Không chỉ tập trung vào phát triển nhà ở, Vinhomes đang từng bước mở rộng sang mô hình phát triển đô thị gắn với giao thông công cộng (TOD).
Theo Shinhan, doanh nghiệp tham gia trực tiếp vào các dự án hạ tầng thông qua nhiều hình thức như BOO, BT và EPC. Hoạt động này được kỳ vọng mang lại biên lợi nhuận xây dựng khoảng 5%, đồng thời tạo giá trị dài hạn cho các khu đô thị nhờ khả năng kết nối hạ tầng.
Đây có thể trở thành một hướng đi mới giúp Vinhomes mở rộng hệ sinh thái phát triển đô thị, thay vì chỉ phụ thuộc vào hoạt động bán bất động sản nhà ở.
Vẫn còn những rủi ro cần theo dõi
Dù đánh giá tích cực, Shinhan cũng lưu ý một số yếu tố có thể ảnh hưởng đến triển vọng của Vinhomes.
Trong đó, lãi suất vay mua nhà tăng cao có thể làm suy yếu nhu cầu bất động sản. Bên cạnh đó, các chính sách kiểm soát và siết tín dụng đối với lĩnh vực bất động sản nhà ở cũng có thể tạo áp lực lên sức mua của thị trường.
Dẫu vậy, với mức backlog kỷ lục, kết quả kinh doanh tăng trưởng mạnh và danh mục dự án lớn đang được triển khai, Shinhan vẫn duy trì quan điểm tích cực đối với VHM và đặt giá mục tiêu 99.800 đồng/cổ phiếu cho 12 tháng tới.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


