





 Vip
200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Trung Quốc xóa gần 1/4 số ngân hàng: Tái cấu trúc để ngăn rủi ro lan rộng
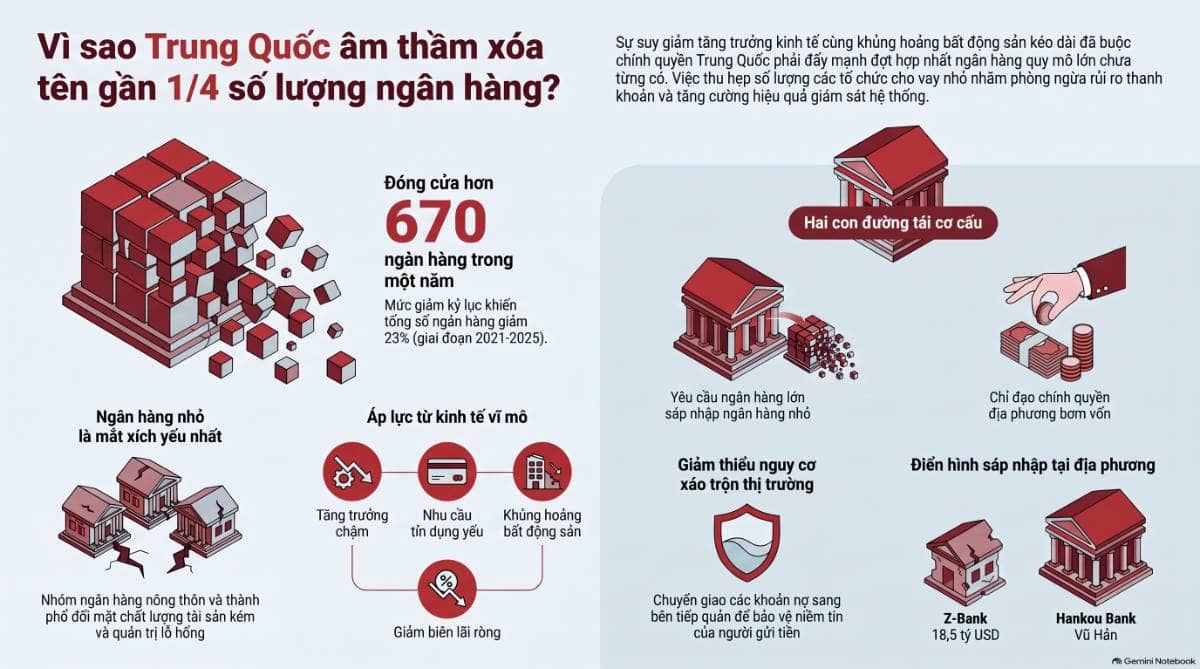
Trung Quốc đang thực hiện một cuộc tái cấu trúc quy mô lớn đối với hệ thống ngân hàng, đặc biệt là nhóm ngân hàng nhỏ ở thành phố và khu vực nông thôn. Trong năm vừa qua, hơn 670 tổ chức ngân hàng đã ngừng hoạt động, mức cao nhất từ trước tới nay. Sau làn sóng hợp nhất và giải thể, tổng số tổ chức ngân hàng trên toàn quốc giảm xuống còn 3.139, tương đương mức giảm khoảng 23% trong giai đoạn 2021–2025.
Về bản chất, đây không phải là việc Trung Quốc “đóng cửa ngân hàng” theo nghĩa để hệ thống tự phá sản, mà là quá trình chủ động hợp nhất các tổ chức yếu vào những ngân hàng lớn hơn nhằm giảm số lượng điểm rủi ro trong hệ thống. Gần như toàn bộ các tổ chức bị đóng cửa gần đây đều hoạt động tại khu vực nông thôn.
Nguyên nhân sâu xa đến từ môi trường kinh tế khó khăn kéo dài. Giảm phát, lãi suất thấp, nhu cầu tín dụng yếu và hậu quả của cuộc khủng hoảng bất động sản đang làm suy giảm lợi nhuận ngân hàng. Đây là môi trường đặc biệt bất lợi với các ngân hàng nhỏ vốn có biên lợi nhuận thấp, chất lượng tài sản yếu và khả năng huy động vốn hạn chế.
Theo Fitch, ngân hàng cấp thành phố và ngân hàng nông thôn vẫn là mắt xích yếu nhất trong hệ thống tài chính Trung Quốc. Nhóm này có chất lượng tài sản kém hơn, cấu trúc nguồn vốn tiềm ẩn rủi ro và cơ chế quản trị còn nhiều lỗ hổng. Trong khi đó, tổng tài sản của các ngân hàng khu vực này vẫn chiếm hơn 1/4 tổng tài sản ngành ngân hàng, nên nếu rủi ro không được xử lý sớm, tác động có thể lan rộng hơn.
Bất động sản là một phần quan trọng của câu chuyện. Sau khi thị trường nhà ở đảo chiều từ năm 2021, nhu cầu vay mua nhà của hộ gia đình suy yếu và người dân bắt đầu giảm đòn bẩy. Điều này làm mất đi một nguồn cầu tín dụng quan trọng đối với các ngân hàng địa phương, trong khi nợ liên quan đến bất động sản và chính quyền địa phương vẫn tạo sức ép lên chất lượng tài sản.
Cùng lúc đó, NIM của hệ thống ngân hàng Trung Quốc liên tục bị nén xuống trong môi trường lãi suất thấp. Với các ngân hàng nhỏ, vấn đề càng nghiêm trọng bởi quy mô hạn chế khiến họ khó đa dạng hóa nguồn thu và chi phí vốn thường cao hơn ngân hàng lớn. Khi lợi nhuận không đủ để tự hấp thụ tổn thất tín dụng, khả năng chống chịu thanh khoản cũng giảm theo.
Vì vậy, nhà chức trách Trung Quốc về cơ bản có hai lựa chọn: yêu cầu ngân hàng lớn tiếp nhận các tổ chức yếu, hoặc để chính quyền địa phương bơm thêm vốn. Việc sáp nhập được ưu tiên trong nhiều trường hợp vì giúp tập trung giám sát, xử lý nợ và giảm số lượng tổ chức có nguy cơ gặp sự cố thanh khoản.
Trường hợp Z-Bank tại Vũ Hán là một ví dụ đáng chú ý. Ngân hàng này có tổng tài sản khoảng 124 tỷ nhân dân tệ, tương đương 18,5 tỷ USD vào cuối năm 2024 và sau đó được sáp nhập vào Hankou Bank. Đây là trường hợp ngân hàng cấp thành phố bị tiếp quản đáng chú ý sau sự kiện Baoshang Bank năm 2019.
Ở Nội Mông, mức độ tái cấu trúc còn mạnh hơn. Số lượng ngân hàng tại khu vực này đã giảm từ hơn 100 tổ chức xuống chỉ còn 12, chủ yếu thông qua quá trình hợp nhất dưới sự dẫn dắt của Mongolia Rural Commercial Bank. Điều này cho thấy Trung Quốc đang ưu tiên giảm số lượng pháp nhân để hạn chế rủi ro thanh khoản phân tán.
Điểm đáng lưu ý là việc giảm gần 1/4 số ngân hàng không đồng nghĩa hệ thống tài chính Trung Quốc đang rơi vào một cuộc khủng hoảng ngân hàng toàn diện. Moody’s cho rằng những khó khăn tại các ngân hàng khu vực là vấn đề đáng lo ngại, nhưng hiện chưa phải rủi ro hệ thống đối với toàn bộ ngành ngân hàng.
Thay vào đó, có thể xem đây là một chiến lược “xử lý trước khi xảy ra sự cố”. Trung Quốc đang cố gắng thu hẹp số lượng tổ chức yếu, chuyển tài sản và nghĩa vụ nợ sang các ngân hàng có khả năng hấp thụ tốt hơn, qua đó giảm nguy cơ xảy ra các vụ rút tiền hàng loạt hoặc đổ vỡ dây chuyền như từng xuất hiện tại Baoshang Bank.
Với nhà đầu tư, câu chuyện này cho thấy quy mô của một hệ thống ngân hàng không quan trọng bằng chất lượng bảng cân đối. Khi tăng trưởng chậm, bất động sản suy yếu và NIM bị thu hẹp, các ngân hàng nhỏ có quản trị yếu sẽ là nhóm chịu áp lực đầu tiên.
Tóm lại, việc Trung Quốc giảm gần 25% số lượng ngân hàng trong vài năm không phải là một cuộc “thanh trừng” đơn thuần, mà là quá trình tái cấu trúc có chủ đích nhằm củng cố hệ thống trước những rủi ro từ bất động sản, giảm phát và tăng trưởng tín dụng yếu. Mục tiêu cuối cùng là giảm số lượng tổ chức dễ tổn thương và chuyển rủi ro sang những định chế có bảng cân đối mạnh hơn, trước khi các vấn đề thanh khoản nhỏ phát triển thành rủi ro hệ thống.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


