





 Mã liên quan



300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Tín hiệu thu hút dòng tiền ở BID và HPG
BID và HPG cùng được chú ý nhờ triển vọng tăng trưởng, nhưng động lực phía sau khá khác biệt: một bên là câu chuyện tăng vốn, tín dụng và khả năng cải thiện hiệu quả vốn; bên còn lại đặt trọng tâm vào công suất HRC mới và nhu cầu thép trong nước.
Các yếu tố hỗ trợ đang rõ hơn, song cả ngân hàng và thép đều phải đối mặt với những biến số riêng về chi phí vốn, chất lượng tài sản, giá nguyên liệu và khả năng hấp thụ sản lượng.
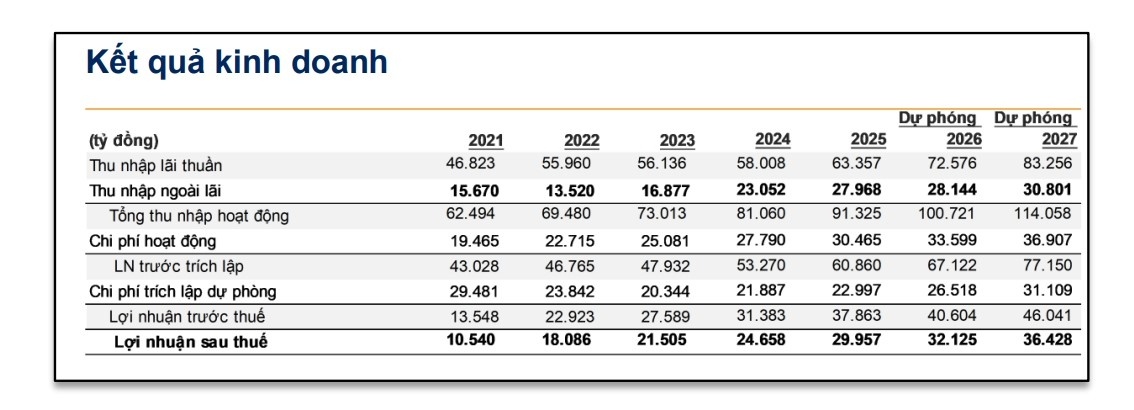
Theo VNDIRECT, BID được định giá với P/B khoảng 1,5 lần và P/E 8,5 lần. Mức P/B mục tiêu được điều chỉnh về 1,6 lần, trong bối cảnh ROE dự kiến giảm về 17,1% năm 2026 và 16,3% năm 2027, chủ yếu do NIM thu hẹp và chi phí dự phòng tăng.
Điểm đáng chú ý nằm ở kế hoạch nâng vốn điều lệ lên 99.558 tỷ đồng, tăng 36,75%, thông qua chia cổ tức bằng cổ phiếu và phát hành riêng lẻ. Nếu triển khai đúng tiến độ, nguồn vốn bổ sung có thể củng cố CAR và tạo thêm dư địa cho tăng trưởng tín dụng.
Tuy nhiên, bài toán của BID không chỉ nằm ở quy mô vốn. Áp lực LDR cao, NIM suy giảm và nguy cơ nợ xấu gia tăng có thể khiến lợi nhuận chịu sức ép nếu chi phí tín dụng tăng nhanh hơn khả năng mở rộng thu nhập.
HPG: Dung Quất 2 mở rộng quy mô lợi nhuận
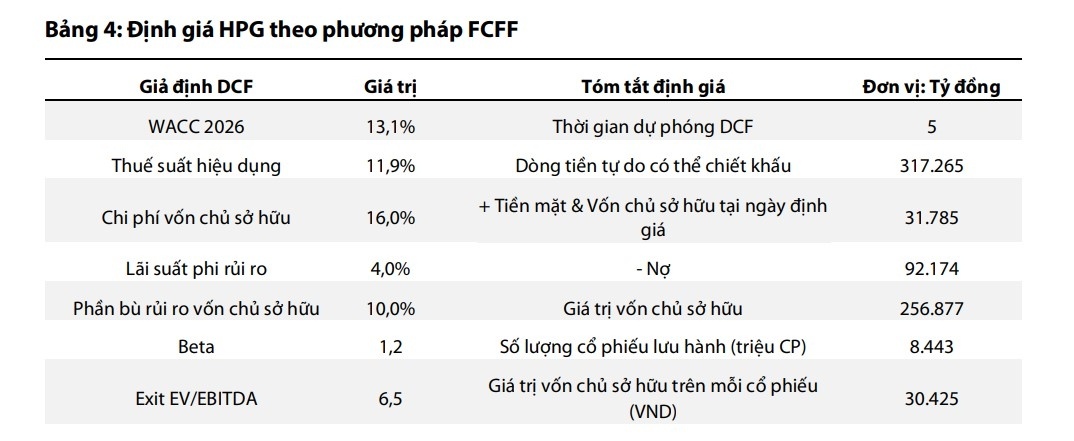
Với HPG, động lực chính đến từ công suất mới. VDSC dự phóng doanh thu năm 2026 đạt 197.000 tỷ đồng, tăng 26%, trong khi lợi nhuận sau thuế cổ đông công ty mẹ đạt 25.900 tỷ đồng, tăng 68%. Giả định đáng chú ý là Dung Quất 2 vận hành khoảng 90% công suất, thúc đẩy sản lượng HRC.
Dữ liệu hai tháng đầu năm cũng cho thấy sản lượng HRC của HPG tăng 81,9% lên hơn 905.000 tấn; thép xây dựng đạt gần 888.000 tấn, tăng 29,3%. Đây là cơ sở để doanh nghiệp gia tăng quy mô tiêu thụ khi nhu cầu xây dựng và đầu tư hạ tầng cải thiện.
Ở chiều ngược lại, biên lợi nhuận vẫn phụ thuộc đáng kể vào giá quặng sắt, than cốc và diễn biến giá thép. HPG nhập khẩu phần lớn nguyên liệu đầu vào, vì vậy biến động hàng hóa có thể tác động trực tiếp đến chi phí sản xuất.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


