





 Mã liên quan

100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Tiền đắt quá, chứng khoán muốn bay cũng khó
Theo bà Nguyễn Thị Bình Minh, Giám đốc Trung tâm Kinh doanh, Mirae Asset Việt Nam, TTCK trong nhiều năm từng hưởng lợi từ môi trường lãi suất thấp. Khi chi phí vốn giảm, dòng tiền dồi dào, thanh khoản cải thiện và P/E được mở rộng, không chỉ các doanh nghiệp tăng trưởng tốt mà cả những doanh nghiệp có chất lượng trung bình cũng có thể được thị trường trả mức định giá cao hơn.
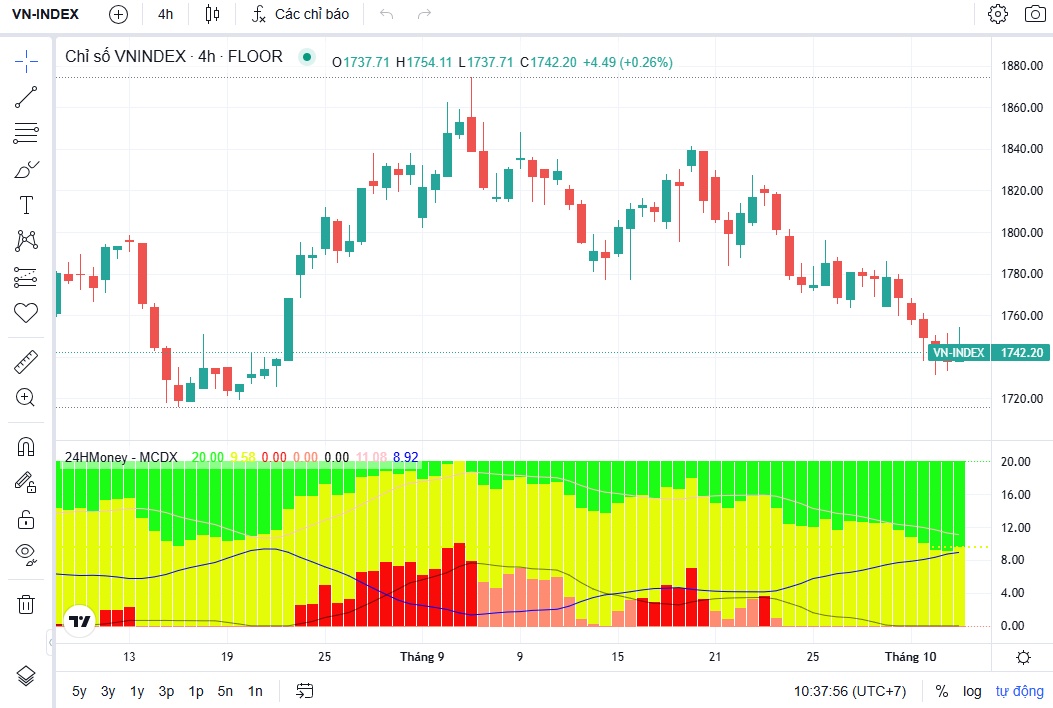
Tuy nhiên, bối cảnh này đang dần thay đổi khi mặt bằng lãi suất dài hạn vẫn ở mức cao. Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm có thời điểm lên 5,34%, cao nhất trong 24 năm, sau khi tăng hơn 80 điểm cơ bản trong quý III. Dù dữ liệu việc làm yếu làm giảm khả năng Fed tiếp tục nâng lãi suất trong tháng 10, lợi suất US10Y vẫn duy trì quanh 5,28%.
Bà Bình Minh cho rằng ngay cả khi Fed dừng tăng lãi suất, chi phí vốn dài hạn cũng chưa chắc nhanh chóng trở lại mức thấp. Thâm hụt ngân sách Mỹ, nhu cầu phát hành trái phiếu lớn cùng dòng vốn khổng lồ dành cho AI, trung tâm dữ liệu và quốc phòng đang cùng cạnh tranh nguồn tiết kiệm toàn cầu.
Đối với Việt Nam, lợi suất Mỹ cao khiến USD trở nên hấp dẫn hơn, tạo áp lực lên dòng vốn tại các thị trường mới nổi. Khi VND chịu sức ép, dư địa hạ lãi suất trong nước bị hạn chế, khiến chi phí vốn của doanh nghiệp khó giảm mạnh. Đồng thời, P/E của cổ phiếu cũng khó được mở rộng dễ dàng như giai đoạn tiền rẻ.
Trong bối cảnh đó, quý IV được dự báo sẽ là giai đoạn thị trường chú trọng hơn đến tăng trưởng lợi nhuận thay vì mở rộng định giá. Nói cách khác, cổ phiếu muốn tăng giá cần dựa nhiều hơn vào khả năng doanh nghiệp thực sự kiếm được nhiều tiền hơn.
Dù kinh tế Việt Nam đang duy trì tốc độ tăng trưởng cao, các số liệu 9 tháng cũng cho thấy không ít sức ép. Xuất khẩu tăng 24,5% nhưng nhập khẩu tăng tới 36,7%, khiến cán cân thương mại chuyển sang nhập siêu 19,42 tỷ USD. CPI tháng 9 tăng lên 5,08%.
Đáng chú ý, 94,1% kim ngạch nhập khẩu là tư liệu sản xuất, trong đó máy móc, thiết bị và phụ tùng chiếm 58,3%. Điều này vừa tạo áp lực lên ngoại tệ và chi phí đầu vào, vừa phản ánh nhu cầu mở rộng năng lực sản xuất của nền kinh tế.
Theo bà Bình Minh, vấn đề quan trọng là nguồn vốn và nguyên liệu nhập khẩu có tạo ra đủ năng suất, doanh thu và lợi nhuận để bù đắp chi phí vốn ngày càng cao hay không.
Sự khác biệt giữa các doanh nghiệp vì thế sẽ ngày càng rõ. Một doanh nghiệp có thể tăng doanh thu 20%, nhưng nếu lãi vay và giá nguyên liệu cùng tăng, trong khi không thể nâng giá bán, lợi nhuận chưa chắc cải thiện đáng kể. Ngược lại, doanh nghiệp có lượng tiền mặt lớn, nợ thấp, khả năng chuyển chi phí vào giá bán và còn dư địa tăng công suất có thể biến mức tăng trưởng kinh tế gần 10% thành tăng trưởng lợi nhuận 30–50%.
“Cùng hưởng một nền kinh tế tăng gần 10%, nhưng khả năng chuyển tăng trưởng đó thành giá trị cho cổ đông có thể hoàn toàn khác nhau”, bà Bình Minh nhấn mạnh.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


