





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
TCB: Giá chạy trước, sự thật chạy sau?
Chỉ một thông tin về khả năng nhà đầu tư ngoại mua lượng lớn cổ phần đã đủ kéo cổ phiếu Techcombank tăng kịch trần, thanh khoản bùng nổ. Nhưng khi những bên được nhắc tên lần lượt lên tiếng, bức tranh về thương vụ 2 tỷ USD lại trở nên kém chắc chắn hơn. Phải chăng giá cổ phiếu đang chạy nhanh hơn chính câu chuyện phía sau?
Một tin đồn, hai phiên giao dịch đầy biến động
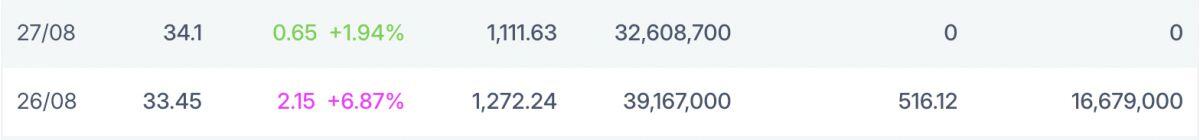
Chiều 26/8, cổ phiếu TCB của Techcombank bất ngờ tăng hết biên độ 6,87%, đóng cửa tại 33.450 đồng/cp. Thanh khoản cũng bùng nổ với hơn 39 triệu cổ phiếu được sang tay, mức cao đột biến so với những phiên trước đó.
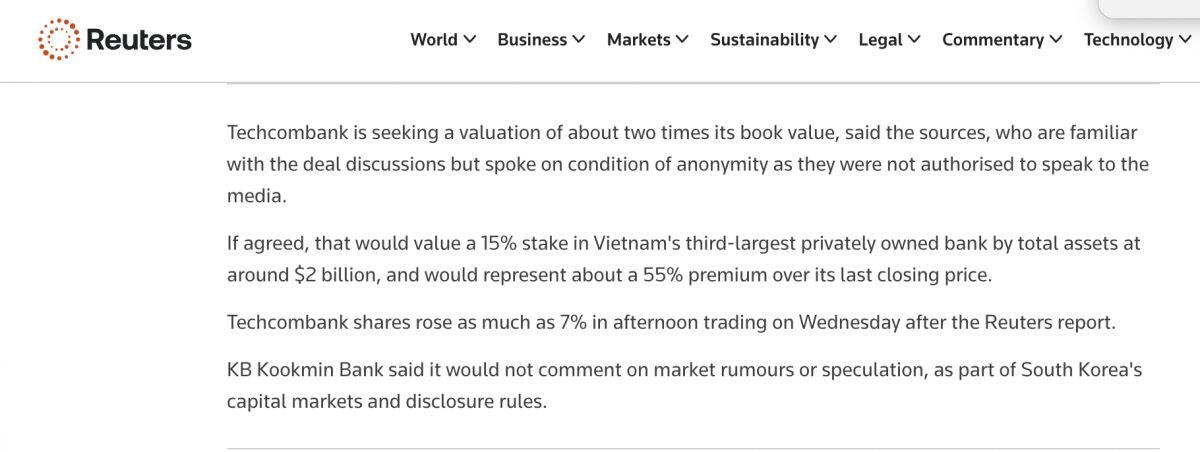
Động lực đến ngay sau thông tin Reuters dẫn nguồn thạo tin cho biết BNP Paribas của Pháp và KB Kookmin Bank của Hàn Quốc đang xem xét khả năng mua ít nhất 15% vốn Techcombank.
Quy mô thương vụ được ước tính khoảng 2 tỷ USD. Theo thông tin được đưa ra, Techcombank có thể hướng tới mức định giá khoảng 2 lần giá trị sổ sách. Với mức định giá này, 15% cổ phần ngân hàng có thể tương ứng khoảng 2 tỷ USD, cao hơn khoảng 55% so với giá thị trường tại thời điểm đó.
Một thương vụ với mức định giá cao như vậy lập tức trở thành “chất xúc tác” mạnh cho TCB.
Sang sáng 27/8, cổ phiếu tiếp tục tăng, có thời điểm chạm 35.200 đồng/cp, tương ứng mức tăng 5,2%. Dù sau đó hạ nhiệt và đóng cửa tại 34.100 đồng/cp, TCB vẫn tăng 1,9% so với phiên trước.
Thanh khoản đạt gần 33 triệu cổ phiếu.
Hai phiên liên tiếp với hàng chục triệu cổ phiếu được giao dịch cho thấy thị trường đang đặt cược đáng kể vào câu chuyện vốn ngoại tại Techcombank.
Nhưng vấn đề nằm ở chỗ: giá có thể phản ứng trong vài phút, còn một thương vụ trị giá hàng tỷ USD không thể hoàn tất nhanh như vậy.
Từ “đàm phán” đến “chỉ đang xem xét”
Sau khi thông tin xuất hiện, KB Kookmin đã đưa ra phản hồi thận trọng hơn nhiều.
Ngân hàng Hàn Quốc cho biết Techcombank chỉ là một trong nhiều tổ chức tài chính mà họ đang xem xét và hiện chưa bước vào giai đoạn đàm phán hay thảo luận cụ thể về việc mua cổ phần.
Đến ngày 27/8, người phát ngôn của BNP Paribas thậm chí cho biết với Reuters rằng ngân hàng Pháp không có kế hoạch mua cổ phần Techcombank.
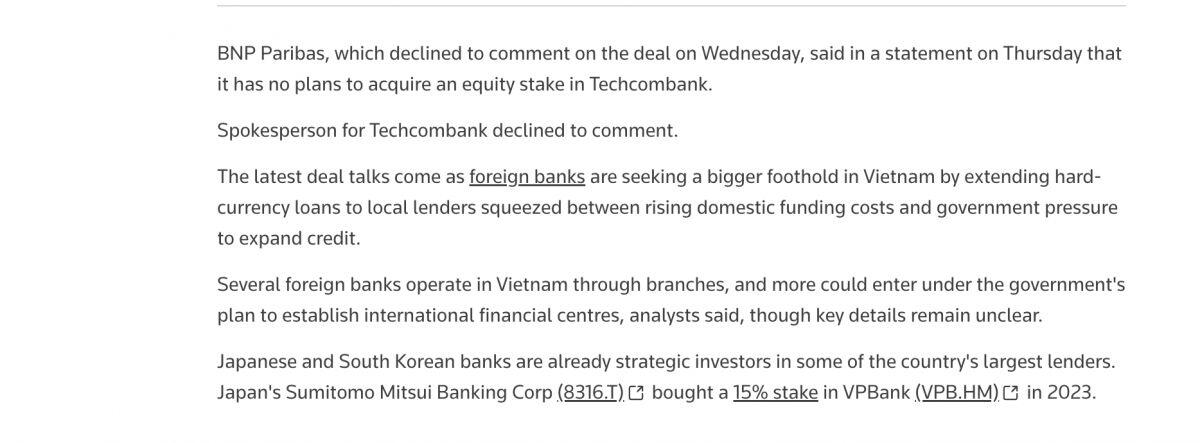
Như vậy, câu chuyện ban đầu về hai định chế tài chính nước ngoài cùng quan tâm tới việc mua ít nhất 15% vốn TCB đã nhanh chóng xuất hiện những điểm cần thận trọng.
Với BNP Paribas, khả năng mua cổ phần đã được phủ nhận. Với KB Kookmin, Techcombank mới chỉ nằm trong danh sách các phương án được xem xét.
Đây là khác biệt rất lớn. “Đang xem xét” không đồng nghĩa với “đang đàm phán”. “Đang đàm phán” cũng chưa có nghĩa là “đạt thỏa thuận”, càng chưa phải “hoàn tất giao dịch”.
Thế nhưng thị trường chứng khoán thường không chờ đến bước cuối cùng. Chỉ cần một kịch bản đủ hấp dẫn xuất hiện, giá cổ phiếu có thể lập tức phản ánh kỳ vọng về nó.
15% vốn TCB sẽ đến từ đâu?
Ngay cả khi giả định thương vụ mua 15% vốn Techcombank thực sự được triển khai, vẫn còn một loạt câu hỏi quan trọng chưa có lời giải.
Đầu tiên là cấu trúc giao dịch. Nếu nhà đầu tư ngoại mua cổ phần hiện hữu từ các cổ đông đang nắm giữ, dòng tiền hàng tỷ USD về bản chất là khoản tiền chuyển từ bên mua sang bên bán. Techcombank sẽ không trực tiếp nhận được toàn bộ số tiền này để tăng vốn.
Ngược lại, nếu Techcombank phát hành cổ phần mới cho nhà đầu tư chiến lược, câu chuyện sẽ hoàn toàn khác. Phương án phát hành riêng lẻ cần được đại hội đồng cổ đông thông qua và tiếp tục trải qua các thủ tục, chấp thuận cần thiết.
Cho đến nay, chưa có thông tin công khai cho thấy Techcombank đã trình cổ đông một phương án phát hành mới tương ứng với con số 15% đang được thị trường nhắc tới.
Nếu là chuyển nhượng cổ phần hiện hữu, một câu hỏi khác lập tức xuất hiện: nguồn cổ phiếu 15% đó sẽ đến từ đâu?
Room ngoại tại Techcombank hiện không còn nhiều dư địa. Nhà đầu tư nước ngoài đang nắm giữ khoảng 20,76% lượng cổ phiếu đang lưu hành, trong khi tổng giới hạn sở hữu nước ngoài ở mức 22,54%, tương đương khoảng 1,597 tỷ cổ phiếu. Như vậy, khối ngoại chỉ còn room để mua thêm tối đa khoảng 125,95 triệu cổ phiếu, tương đương chưa đến 1,8% tổng số cổ phiếu đang lưu hành.
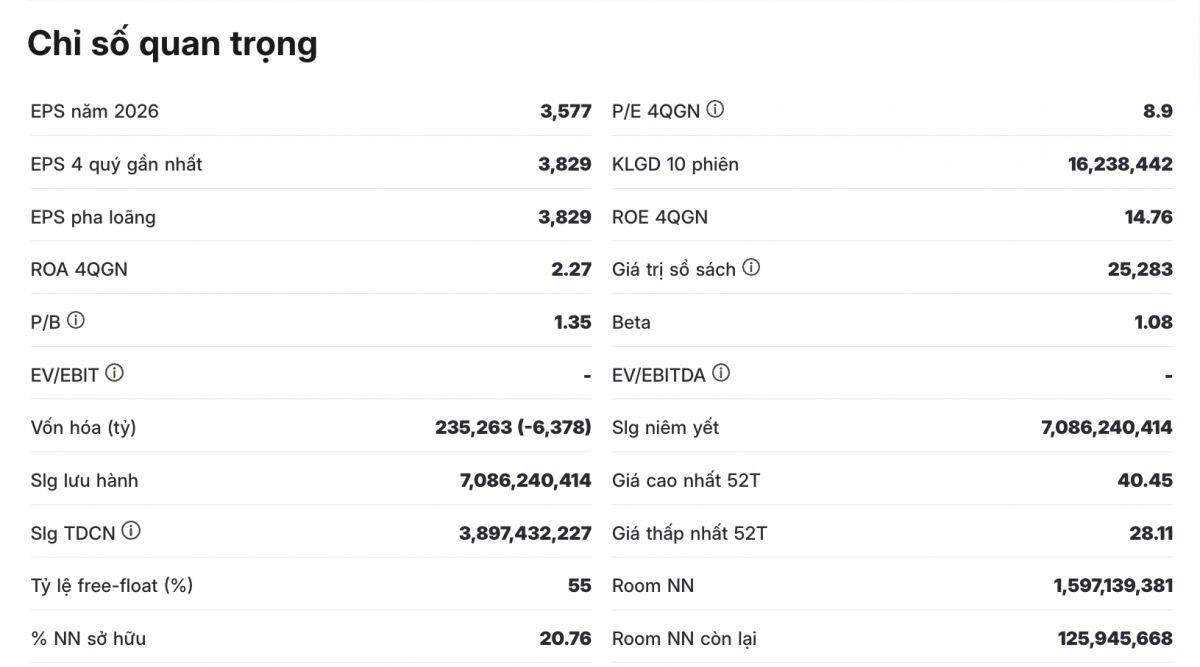
Điều này cũng cho thấy nếu xuất hiện một nhà đầu tư ngoại muốn sở hữu tới 15% vốn Techcombank, việc chỉ sử dụng phần room còn trống là không đủ. Thương vụ khi đó nhiều khả năng phải tính đến phương án mua lại cổ phần từ các cổ đông nước ngoài hiện hữu hoặc một cấu trúc giao dịch khác, đi kèm những thủ tục và chấp thuận cần thiết.
Bên mua là ai, mua từ đâu, mua theo cấu trúc nào và khi nào giao dịch có thể hoàn tất, tất cả vẫn còn là những dấu hỏi.
Khi kỳ vọng chạy trước dữ liệu
Đây chính là điểm đáng chú ý nhất đối với nhà đầu tư TCB lúc này. Thị trường chứng khoán luôn vận hành dựa trên kỳ vọng. Một thương vụ chưa hoàn tất vẫn có thể tác động mạnh đến giá nếu nhà đầu tư tin rằng xác suất xảy ra đủ lớn.
Một cổ đông chiến lược ngoại, mức định giá cao hơn thị trường và khả năng có thêm nguồn vốn mới đều là những câu chuyện đủ hấp dẫn để TCB tăng mạnh.
Nhưng kỳ vọng càng lớn thì rủi ro điều chỉnh kỳ vọng càng cao. Nếu giá cổ phiếu đã phản ánh một kịch bản tích cực trong khi thông tin thực tế mới dừng ở mức “đang xem xét”, khoảng cách giữa giá và dữ kiện có thể trở thành vấn đề.
Đặc biệt với những thương vụ trị giá hàng tỷ USD, chỉ cần một mắt xích thay đổi: bên mua, giá mua, tỷ lệ sở hữu, nguồn cổ phần hay yêu cầu pháp lý, toàn bộ phép tính ban đầu của thị trường có thể phải điều chỉnh.
Khi đó, lực đẩy từng đưa cổ phiếu đi lên có thể nhanh chóng trở thành lực kéo giá đi xuống. Hai phiên 26-27/8 của TCB là ví dụ khá điển hình.
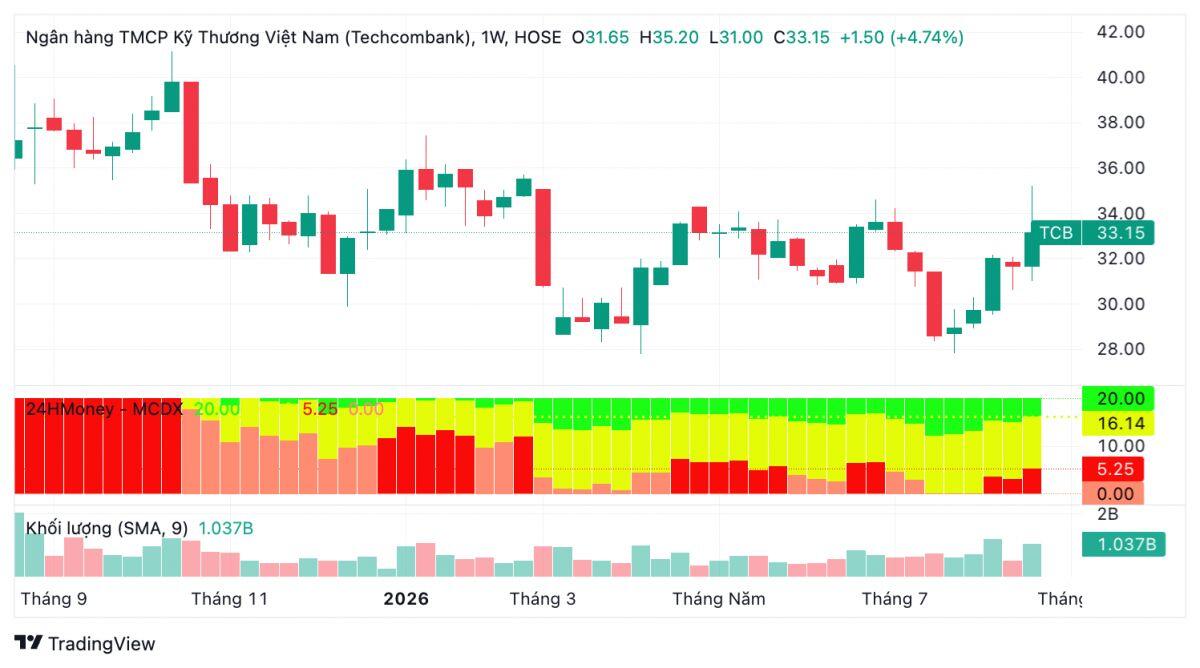
Cổ phiếu tăng mạnh cùng thanh khoản hàng chục triệu đơn vị ngay sau khi câu chuyện vốn ngoại xuất hiện. Nhưng chỉ một ngày sau, một bên nói chưa đàm phán, bên còn lại phủ nhận kế hoạch mua.
Điều đó chưa đủ để khẳng định thương vụ 2 tỷ USD là không có cơ sở. Techcombank hoàn toàn có thể tiếp tục tìm kiếm một đối tác chiến lược khác, hoặc một thương vụ vốn ngoại có thể xuất hiện dưới cấu trúc khác.
Nhưng với nhà đầu tư, điều quan trọng không chỉ là hỏi “TCB có thể tăng đến đâu nếu thương vụ xảy ra?”, mà còn phải đặt câu hỏi ngược lại: “Nếu thương vụ không xảy ra, hoặc mất nhiều thời gian hơn dự kiến, mức giá hiện tại sẽ được hỗ trợ bởi điều gì?”
TCB đang đứng giữa hai thái cực
Một phía là kỳ vọng về một thương vụ chiến lược quy mô hàng tỷ USD, mức định giá cao và dòng vốn ngoại mới.
Phía còn lại là những dữ kiện đã được xác nhận: BNP Paribas phủ nhận kế hoạch mua cổ phần, KB Kookmin mới dừng ở mức xem xét, trong khi cấu trúc giao dịch 15% vẫn chưa được làm rõ.
Khoảng cách giữa hai phía chính là nơi rủi ro nằm lại. Với nhà đầu tư dài hạn, câu chuyện của Techcombank không chỉ nằm ở một thương vụ có thể xảy ra hay không. Quan trọng hơn là sức khỏe hoạt động, chất lượng tài sản, triển vọng lợi nhuận và khả năng tạo giá trị của ngân hàng trong dài hạn.
Còn với nhà đầu tư giao dịch theo tin tức, bài toán lại khác: khi giá đã chạy trước thông tin, biên an toàn sẽ nằm ở đâu?
TCB có thể tiếp tục được hưởng lợi nếu xuất hiện thêm thông tin xác nhận về đối tác chiến lược. Nhưng nếu những kỳ vọng hiện tại không được củng cố bằng dữ liệu cụ thể, đà tăng nóng cũng có thể trở nên mong manh.
Trong chứng khoán, tin đồn có thể tạo ra một cú hích rất nhanh. Nhưng để biến một cú hích thành giá trị thực, cuối cùng vẫn cần một thứ khó thay thế: một thương vụ có thật, với những điều khoản có thật và được xác nhận bằng những bước đi cụ thể.
 Nhà đầu tư lưu ý


 XEM NGAY
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


