




 Mã liên quan

300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
"Sóng ngầm" lãi suất trên thị trường chứng khoán
Mặt bằng lãi suất huy động tăng trở lại, trong khi chi phí vốn và lợi suất trái phiếu đi lên đang tạo thêm khoảng cách giữa các nhóm cổ phiếu, đặc biệt với doanh nghiệp sử dụng đòn bẩy lớn.
Lãi suất huy động kỳ hạn 6–12 tháng đã tăng trung bình 2–2,5 điểm %, lên khoảng 6,8–7,6%/năm; lợi suất trái phiếu Chính phủ 10 năm cũng lên 4,57%/năm.
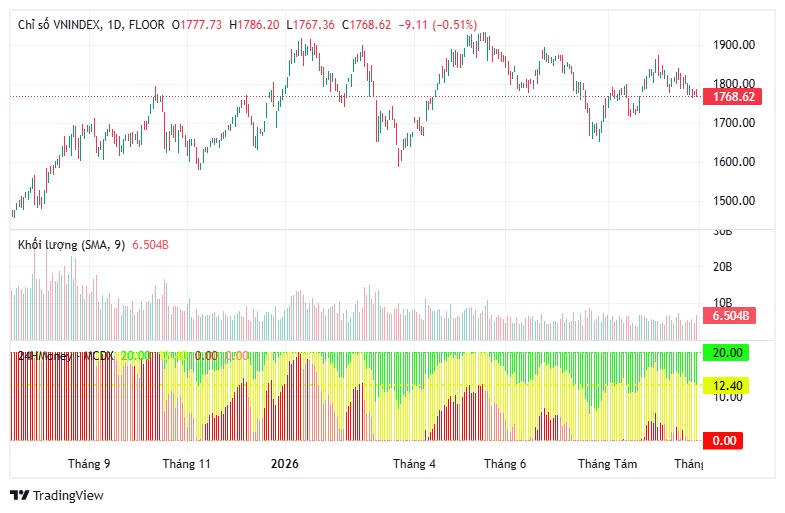
Diễn biến VN-Index
Mặt bằng lãi suất trong nước đã đảo chiều từ cuối năm 2025 sau khoảng hai năm duy trì ở mức thấp. Áp lực hiện nay đến từ chênh lệch giữa tín dụng và huy động: trong 8 tháng đầu năm, tín dụng tăng 9,71%, trong khi huy động vốn tăng khoảng 7,97%. Cùng với đó là sức ép lạm phát, tỷ giá và mặt bằng lãi suất toàn cầu còn cao.
Với thị trường chứng khoán, lãi suất tăng không đồng nghĩa toàn bộ cổ phiếu chịu tác động giống nhau. Khi chi phí vốn cao hơn, nhóm doanh nghiệp có đòn bẩy lớn, nhu cầu tái cấp vốn cao sẽ đối mặt áp lực rõ hơn lên chi phí lãi vay, biên lợi nhuận và dòng tiền.
Các ngành có nhu cầu vốn lớn như xây dựng – hạ tầng, hàng không, thép, ô tô và bất động sản vì vậy có độ nhạy đáng kể với biến động lãi suất. Đặc biệt, với doanh nghiệp đang phải vay mới hoặc tái cấp vốn, mỗi bước tăng của mặt bằng lãi suất đều có thể làm thay đổi chi phí tài chính và hiệu quả kinh doanh.
Ngược lại, thị trường vẫn có những động lực riêng giúp hạn chế tác động đồng loạt. Trong giai đoạn cuối 2025–2026, VN-Index không giảm tương ứng với nhịp tăng của lãi suất mà chủ yếu dao động trong vùng cao, trong đó một số cổ phiếu vốn hóa lớn có câu chuyện riêng đóng góp đáng kể vào chỉ số. Tăng trưởng lợi nhuận, đầu tư hạ tầng và kỳ vọng nâng hạng tiếp tục tạo lực đỡ cho dòng tiền.
Điểm đáng chú ý nằm ở sự phân hóa. Khi tiền trở nên đắt hơn, thị trường có xu hướng phân biệt rõ hơn giữa doanh nghiệp có khả năng tạo dòng tiền và doanh nghiệp phụ thuộc nhiều vào vốn vay. Đây cũng là lý do tác động của lãi suất không chỉ nằm ở mặt bằng định giá cổ phiếu mà còn truyền trực tiếp vào kết quả kinh doanh của từng ngành.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


