





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
SAB vẫn là “gà đẻ trứng vàng” của SCIC?
Trong kế hoạch cơ cấu lại vốn giai đoạn 2026–2030, SCIC quyết định tiếp tục giữ 36% cổ phần tại Sabeco (HoSE: SAB) thay vì thoái vốn. Với khoản thu cổ tức ước đạt 2.300 tỷ đồng trong năm 2026, SAB khẳng định vị thế "gà đẻ trứng vàng" cho cả SCIC lẫn Tập đoàn ThaiBev.
Động lực duy trì chính sách cổ tức tiền mặt ở mức cao không chỉ đến từ kết quả kinh doanh phục hồi mà còn gắn liền với nghĩa vụ tài chính của cổ đông lớn Thái Lan đến năm 2028.
SCIC công bố kế hoạch cơ cấu lại vốn 2026-2030 quyết định tiếp tục nắm giữ 36% cổ phần tại Sabeco (SAB), mặc dù không nằm trong danh sách doanh nghiệp được chỉ định thoái vốn. Quyết định này dựa trên vị thế dẫn đầu ngành F&B của SAB và khả năng sinh lợi ổn định. Ngành bia rượu được phân loại là đầu tư kinh doanh có điều kiện, chịu thuế tiêu thụ đặc biệt, tạo lợi thế cạnh tranh cho doanh nghiệp đầu ngành.
SAB dự kiến chi cổ tức 2025 tổng 3.840 tỷ đồng, tương đương 30% tiền mặt (3.000 đồng mỗi cổ phiếu). Cộng với đợt trả tháng 2/2026 (20% hay 2.000 đồng), SCIC ước thu về khoảng 2.300 tỷ đồng cả năm. Cấu trúc cổ đông cô đặc với Vietnam Beverage (ThaiBev) nắm 53,59% và SCIC 36% dẫn tới khoảng 90% tiền mặt chảy về hai cổ đông lớn.
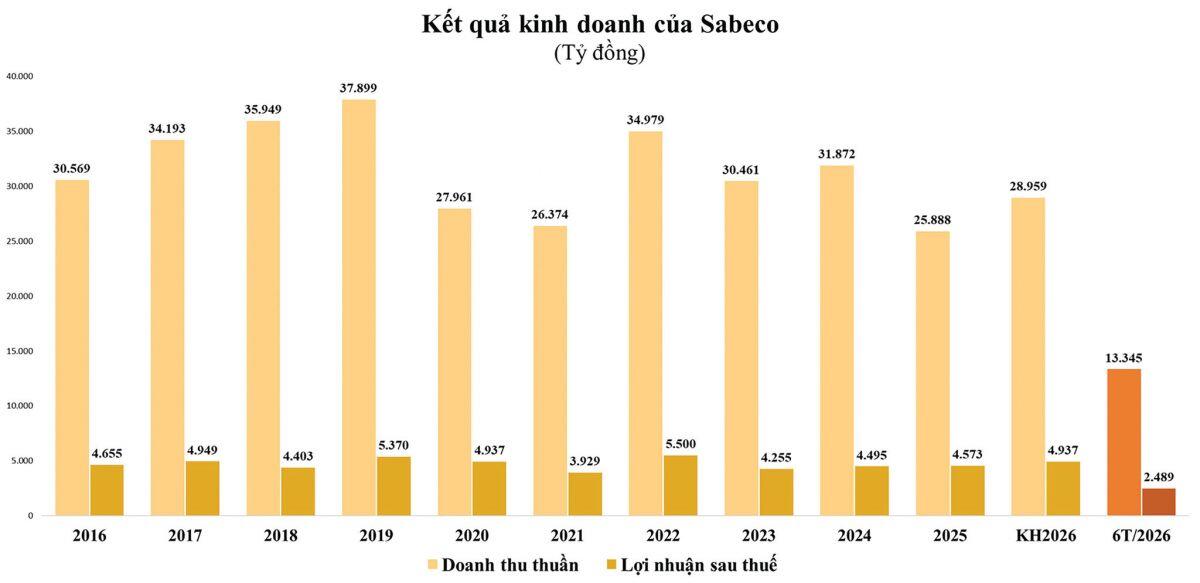
Sau 6 tháng đầu năm 2026, SAB ghi nhận doanh thu thuần 13.345 tỷ đồng, tăng gần 6% so với cùng kỳ 2025. Lợi nhuận sau thuế đạt 2.488 tỷ đồng, tăng 21%. Với mục tiêu năm 2026 là doanh thu 28.959 tỷ đồng và lợi nhuận 4.937 tỷ đồng, doanh nghiệp đã hoàn thành khoảng 46% kế hoạch doanh thu và hơn 50% mục tiêu lợi nhuận. Biên lợi nhuận gộp quý II mở rộng và SAB thu hẹp khoảng cách thị phần sau mùa Tết.
Ban lãnh đạo SAB lạc quan về nhu cầu tiêu dùng mùa hè nhờ hỗ trợ từ giải vô địch Đông Nam Á. Tuy nhiên áp lực chi phí sinh hoạt vẫn là rủi ro cần theo dõi đối với sức mua người tiêu dùng. Ngoài thị trường nội địa, SAB mở rộng xuất khẩu sang hơn 40 quốc gia, hiện chỉ đóng góp tỷ trọng một chữ số trong tổng sản lượng và doanh thu, với mục tiêu nâng lên hai chữ số trong 5 năm tới.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


