





 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Reuters: Việt Nam cân nhắc phát hành trái phiếu chính phủ USD
Thông tin Việt Nam đang cân nhắc phát hành trái phiếu Chính phủ bằng USD lần đầu tiên kể từ năm 2014 đang đặt ra một câu hỏi đáng chú ý đối với thị trường tài chính: tại sao Chính phủ lại lựa chọn huy động vốn quốc tế vào thời điểm chi phí vốn USD vẫn ở mức tương đối cao?
Nếu chỉ nhìn vào mức lãi suất dự kiến khoảng 7% so với mức 4,8% của đợt phát hành năm 2014, quyết định này rõ ràng không phải là câu chuyện đi vay vì USD đang rẻ. Nhưng nếu đặt trong bối cảnh nhu cầu vốn cho tăng trưởng, áp lực lên hệ thống tín dụng trong nước, dư địa nợ công và sự thay đổi trong khẩu vị của nhà đầu tư quốc tế đối với Việt Nam, câu chuyện lại trở nên khác. Bản chất của động thái này có thể không nằm ở việc tìm kiếm nguồn vốn có lãi suất thấp nhất, mà nằm ở việc Chính phủ muốn mở rộng và đa dạng hóa cấu trúc huy động vốn của nền kinh tế.
1. Vì sao Việt Nam quay lại thị trường trái phiếu USD sau 12 năm?
Muốn hiểu vì sao Việt Nam quay trở lại thị trường trái phiếu quốc tế sau khoảng 12 năm, trước hết phải nhìn lại cách Chính phủ đã huy động vốn trong suốt thời gian qua. Năm 2014, Việt Nam phát hành trái phiếu Chính phủ bằng USD với lãi suất 4,8% cho kỳ hạn 10 năm. Đây là một thời điểm rất khác khi Fed funds rate gần như bằng 0, thanh khoản USD toàn cầu dồi dào và chi phí vốn quốc tế ở mức thấp. Sau đó, Chính phủ chủ yếu dựa vào trái phiếu VND trong nước, nguồn vốn ODA và các khoản vay ưu đãi song phương, đa phương, trong khi hệ thống ngân hàng nội địa tiếp tục đóng vai trò quan trọng trong việc dẫn vốn cho nền kinh tế. Cách tiếp cận này giúp hạn chế rủi ro tỷ giá từ nợ công bằng ngoại tệ, nhưng đồng thời cũng khiến áp lực huy động vốn ngày càng tập trung nhiều hơn vào thị trường tài chính trong nước.
Bối cảnh hiện nay đã thay đổi đáng kể. Việt Nam đặt mục tiêu tăng trưởng từ 10% mỗi năm trở lên đến năm 2030, kéo theo nhu cầu đầu tư rất lớn vào hạ tầng giao thông, cảng biển, hành lang logistics và năng lực sản xuất công nghiệp. Trong khi đó, hệ thống tín dụng nội địa vốn đang phải đáp ứng nhu cầu vốn của cả khu vực công lẫn khu vực doanh nghiệp. Nếu toàn bộ nhu cầu đầu tư tiếp tục được dồn vào ngân sách, trái phiếu VND và tín dụng ngân hàng, áp lực lên thanh khoản nội tệ có thể ngày càng lớn. Đây chính là lý do việc tìm kiếm thêm nguồn vốn từ thị trường quốc tế có thể được xem như một bước điều chỉnh về cấu trúc tài chính thay vì đơn thuần là một quyết định vay thêm.
2. Dư địa nợ công còn rộng, nhưng vay thêm không có nghĩa là vay bằng ngoại tệ không giới hạn
Một yếu tố khác khiến thời điểm này trở nên đáng chú ý là dư địa nợ công của Việt Nam vẫn còn tương đối lớn. Mức nợ công khoảng 37% GDP được xem là thấp hơn đáng kể so với nhiều nền kinh tế trong khu vực như Indonesia và Philippines, vốn ở quanh mức 40 đến 45% GDP, hay Malaysia trên 60%. Với trần nợ công 60% GDP theo Luật Quản lý nợ công, Việt Nam vẫn còn dư địa nhất định để huy động thêm vốn.
Tuy nhiên, có dư địa vay không đồng nghĩa với việc có thể vay bằng ngoại tệ một cách không giới hạn. Câu hỏi quan trọng hơn là vay ở đâu, bằng đồng tiền nào, với chi phí bao nhiêu và rủi ro được phân bổ như thế nào trong dài hạn. Đây là vấn đề đặc biệt quan trọng đối với khoản vay bằng USD có kỳ hạn dài, bởi chi phí thực tế không chỉ nằm ở mức lãi suất mà còn phụ thuộc vào biến động tỷ giá trong suốt vòng đời khoản nợ.
3. Lãi suất USD cao là bất lợi lớn nhất
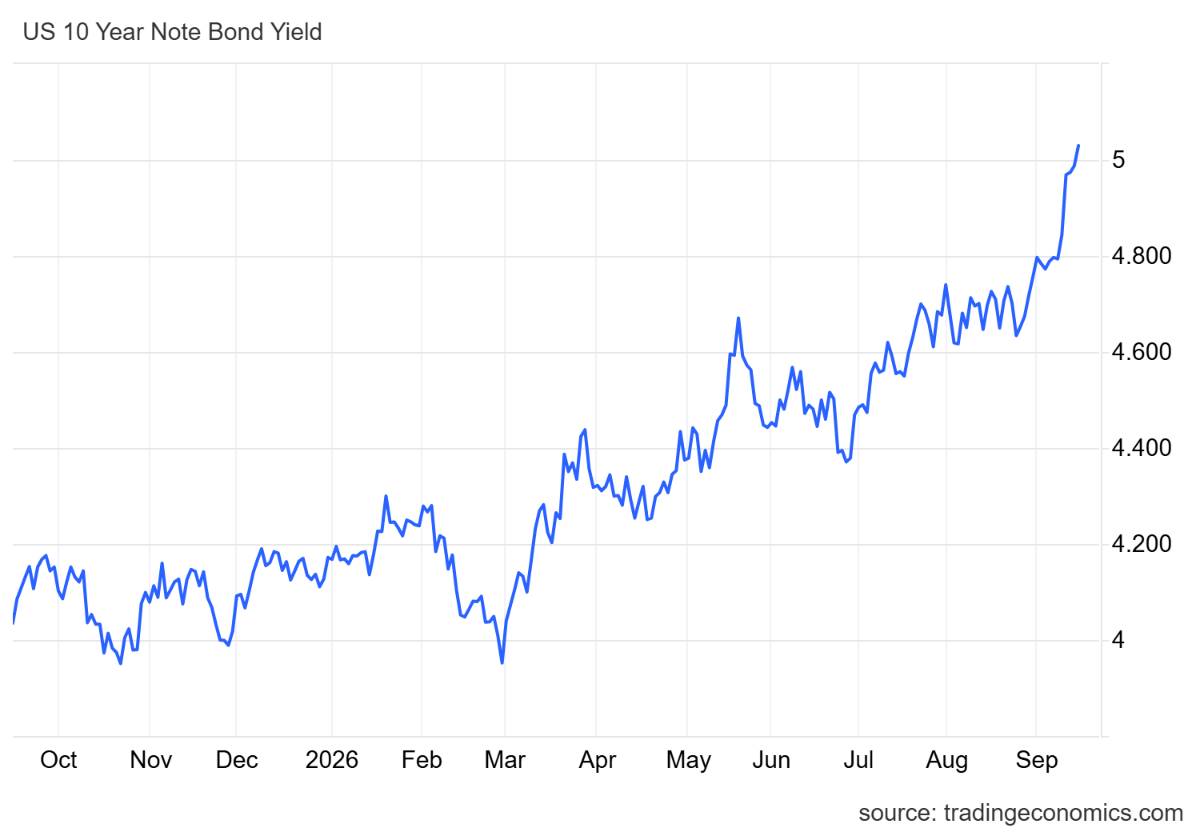
Đây cũng là điểm khiến lãi suất trở thành biến số bất lợi nhất nếu so sánh với năm 2014. Nếu mức coupon của đợt phát hành mới quanh 7%, chi phí vốn danh nghĩa sẽ cao hơn khoảng 220 điểm cơ bản so với mức 4,8% của 12 năm trước. Tuy nhiên, không nên diễn giải toàn bộ phần chênh lệch này thành mức tăng của rủi ro tín dụng Việt Nam.
Mặt bằng lãi suất USD toàn cầu hiện cao hơn rất nhiều so với năm 2014. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm hiện quanh 4,6 đến 4,9%, trong khi Fed đang duy trì mặt bằng lãi suất 3,5 đến 3,75%. Vì vậy, phần lớn mức coupon cao hơn phản ánh điều kiện tài chính quốc tế thay đổi. Với lợi suất Kho bạc Mỹ ở khoảng 4,6 đến 4,9%, một mức lợi suất khoảng 7% cho trái phiếu Chính phủ Việt Nam tương ứng với phần bù rủi ro khoảng 230 đến 240 điểm cơ bản. Xét trong tương quan với mức xếp hạng tín nhiệm gần đây của Việt Nam, đây chưa phải một mức chênh lệch bất thường, nhưng rõ ràng cho thấy Việt Nam phải trả một mức giá đáng kể để tiếp cận nguồn vốn USD trong môi trường lãi suất toàn cầu vẫn cao.
Vì vậy, nếu chỉ xét riêng chi phí vay, đây không phải thời điểm lý tưởng để Việt Nam phát hành trái phiếu USD. Một đợt phát hành cách đây 2 hoặc 3 năm, trong bối cảnh thị trường còn kỳ vọng rõ ràng hơn về chu kỳ giảm lãi suất của Fed, về lý thuyết có thể mang lại mức coupon thấp hơn. Việc giới chức phải cân nhắc rất kỹ giữa chi phí vay và lợi suất toàn cầu vì thế là hoàn toàn dễ hiểu. Tuy nhiên, nếu chỉ nhìn vào lãi suất rồi kết luận rằng Việt Nam không nên vay USD thì cũng chưa đầy đủ, bởi mục tiêu của phát hành quốc tế không chỉ là tối thiểu hóa lãi suất.
4. Bài toán thanh khoản: Việt Nam đang cần thêm một kênh huy động vốn
Thanh khoản trong nước mới là một phần quan trọng của bài toán. Tỷ giá USD/VND hiện quanh vùng 25.900 đến 26.080, cho thấy áp lực đối với nhu cầu USD vẫn tồn tại. Nhu cầu ngoại tệ đến từ nhập khẩu, nghĩa vụ trả nợ ngoại tệ của doanh nghiệp và các yếu tố mùa vụ có thể tiếp tục tạo áp lực lên thị trường.
Trong bối cảnh đó, việc mở thêm một kênh huy động USD trên thị trường quốc tế có thể giúp bổ sung nguồn ngoại tệ cho hệ thống và giảm một phần áp lực lên cơ chế điều tiết tỷ giá. Nếu nguồn vốn được đưa vào hệ thống dự trữ hoặc luân chuyển qua Kho bạc, áp lực phải sử dụng nguồn ngoại tệ trong nước để đáp ứng nhu cầu tài khóa cũng có thể được giảm bớt trong ngắn và trung hạn.
Tuy nhiên, cần phân biệt rõ thanh khoản USD với thanh khoản VND. Nếu Chính phủ huy động USD ở nước ngoài rồi chuyển đổi sang VND để giải ngân cho các dự án hạ tầng trong nước, lượng tiền VND lưu thông trong nền kinh tế vẫn có thể tăng lên. Khi đó, việc vay USD không tự động đồng nghĩa với việc giảm áp lực tiền tệ. Hiệu quả của chính sách sẽ phụ thuộc rất lớn vào quy mô phát hành, cách thức chuyển đổi ngoại tệ và tốc độ giải ngân. Nếu nguồn vốn được hấp thụ và giải ngân quá nhanh trong khi nền kinh tế đã có áp lực lạm phát, tác động lên thanh khoản VND vẫn cần được theo dõi chặt chẽ.
5. Vay USD hay vay VND: Bài toán không nằm ở lãi suất đơn thuần
Đây cũng chính là lý do không nên so sánh đơn giản mức lãi suất 7% của trái phiếu USD với mức khoảng 4,2 đến 4,35% của trái phiếu Chính phủ VND kỳ hạn 10 năm rồi kết luận rằng vay USD quá đắt.
Trái phiếu VND có lợi thế rất lớn là không tạo ra rủi ro tỷ giá trực tiếp cho ngân sách. Nhưng thị trường VND cũng có giới hạn về độ sâu và khả năng hấp thụ một lượng vốn lớn. Nếu Chính phủ tiếp tục tăng mạnh huy động trong nước, các ngân hàng và tổ chức bảo hiểm có thể phải phân bổ thêm nguồn vốn vào trái phiếu Chính phủ thay vì cho vay doanh nghiệp và khu vực tư nhân. Khi đó xuất hiện rủi ro chèn lấn tín dụng tư nhân.
Ngược lại, vay USD giúp mở rộng nguồn vốn nhưng đổi lại ngân sách phải chấp nhận rủi ro tỷ giá. Nếu VND mất giá trong thời gian dài, chi phí thực tế để trả khoản nợ USD khi quy đổi sang VND sẽ tăng lên đáng kể.
Do đó, câu hỏi quan trọng nhất không phải là vay USD hay vay VND rẻ hơn, mà là Chính phủ muốn phân bổ rủi ro như thế nào. Huy động vốn trong nước giúp giảm rủi ro tỷ giá nhưng có thể gia tăng áp lực lên thị trường tiền tệ và tín dụng. Huy động USD quốc tế giúp giảm sự phụ thuộc vào nguồn vốn nội địa nhưng chuyển một phần rủi ro sang tỷ giá và điều kiện tài chính quốc tế. Đây là một bài toán quản trị bảng cân đối quốc gia, trong đó chi phí lãi suất chỉ là một biến số.
6. Lạm phát đang khiến bài toán vay USD trở nên nhạy cảm hơn
Đây là điểm càng đáng lưu ý khi lạm phát trong nước đang có xu hướng tăng. CPI tháng 8/2026 tăng 4,89% so với cùng kỳ, cao hơn mức 4,45% của tháng trước và cao hơn đáng kể mức bình quân 3,3% của năm 2025. Mức tăng này đã tiến sát vùng 4,5 đến 5% được xem là ngưỡng mục tiêu cần kiểm soát.
Lạm phát cao tạo ra hai tác động trái chiều đối với câu chuyện phát hành trái phiếu USD. Một mặt, lạm phát cao có thể gây thêm áp lực lên tỷ giá và khiến rủi ro của khoản vay USD trong thời hạn 10 năm trở nên lớn hơn. Mặt khác, nếu huy động được một phần vốn USD từ bên ngoài, Chính phủ có thể giảm nhu cầu phụ thuộc vào việc mở rộng nguồn vốn VND trong nước để tài trợ cho đầu tư công. Theo nghĩa đó, nguồn vốn quốc tế có thể giúp phân tán một phần áp lực tài chính thay vì tập trung toàn bộ vào thị trường nội địa.
Nếu CPI tiếp tục vượt vùng mục tiêu trong các quý tới, áp lực điều hành chính sách tiền tệ sẽ lớn hơn. Trong kịch bản đó, việc có thêm một kênh huy động vốn quốc tế có thể trở nên hữu ích hơn, bởi Chính phủ không phải đặt toàn bộ nhu cầu vốn lên thị trường nội địa đúng thời điểm điều kiện tài chính trong nước cũng đang trở nên nhạy cảm.
7. Doanh nghiệp Việt Nam đã mở đường ra thị trường vốn quốc tế
Một tín hiệu đáng chú ý khác đến từ khu vực doanh nghiệp. Trước khi Chính phủ cân nhắc quay lại thị trường trái phiếu USD, nhiều doanh nghiệp Việt Nam đã chủ động tiếp cận nguồn vốn quốc tế. VPBank đã thực hiện khoản vay hợp vốn 1,44 tỷ USD, trong khi Vingroup đã niêm yết trái phiếu 350 triệu USD tại Vienna và tiếp tục triển khai kế hoạch huy động thêm khoảng 338 triệu USD tại Hàn Quốc.
Điều này cho thấy nhà đầu tư quốc tế vẫn có khẩu vị nhất định đối với tài sản và rủi ro Việt Nam. Việc khu vực tư nhân đi trước cũng có ý nghĩa quan trọng bởi nó phần nào chứng minh thị trường vốn quốc tế đang sẵn sàng tiếp nhận các khoản huy động có liên quan đến Việt Nam.
Nếu Chính phủ phát hành thành công, tác động quan trọng nhất có thể không nằm ở vài trăm triệu hay một tỷ USD vốn huy động được, mà nằm ở việc Việt Nam có thể hình thành một đường cong lợi suất chủ quyền bằng USD. Đây là một nền tảng quan trọng đối với thị trường vốn quốc tế của Việt Nam.
Khi có mức lợi suất tham chiếu của Chính phủ, các ngân hàng và doanh nghiệp Việt Nam có thể sử dụng đường cong này làm cơ sở để định giá các khoản vay hoặc trái phiếu quốc tế trong tương lai. Nói cách khác, một đợt phát hành thành công có thể tạo ra hiệu ứng lan tỏa vượt xa quy mô vốn huy động ban đầu.
8. Quy mô phát hành nhỏ nhưng ý nghĩa có thể lớn
Tuy nhiên, cũng cần tránh kỳ vọng quá lớn vào tác động vĩ mô tức thời. Nếu quy mô phát hành chỉ khoảng 500 triệu đến 1 tỷ USD, số tiền này vẫn rất nhỏ so với quy mô FDI giải ngân hàng năm của Việt Nam, thường ở mức 20 đến 25 tỷ USD.
Vì vậy, lượng ngoại tệ bổ sung trực tiếp cho cán cân thanh toán sẽ không đủ lớn để tạo ra một thay đổi mang tính bước ngoặt. Giá trị lớn hơn nằm ở tín hiệu đối với thị trường quốc tế, khả năng thiết lập benchmark cho doanh nghiệp Việt Nam và việc mở thêm một kênh huy động vốn cho nền kinh tế trong những năm tiếp theo.
Nói cách khác, nếu phát hành thành công, điều đáng giá nhất có thể không phải là số tiền Chính phủ nhận được ngay sau giao dịch, mà là việc Việt Nam tạo lại được một mức tham chiếu mới trên thị trường vốn quốc tế sau hơn một thập kỷ.
9. Ba rủi ro lớn nhất cần theo dõi
Tất nhiên, quyết định này không phải không có rủi ro.
Rủi ro đầu tiên là lãi suất quốc tế. Nếu Fed thực sự quay lại chu kỳ tăng lãi suất hoặc lợi suất trái phiếu Kho bạc Mỹ tiếp tục tăng, mức coupon cuối cùng có thể cao hơn mức khoảng 7% đang được nhắc đến. Khi đó, chi phí huy động sẽ trở nên kém hấp dẫn hơn và đây chính là lý do thời điểm phát hành cần được tính toán rất kỹ.
Rủi ro thứ hai là tỷ giá. Một khoản nợ USD kỳ hạn 10 năm có thể trở nên đắt hơn đáng kể nếu VND mất giá liên tục trong suốt vòng đời trái phiếu. Chỉ cần giả định VND mất giá bình quân 3% mỗi năm, chi phí thực tế khi quy đổi nghĩa vụ trả nợ sang VND sẽ cao hơn đáng kể so với coupon danh nghĩa 7%.
Rủi ro thứ ba là lạm phát. Nếu CPI tiếp tục vượt vùng mục tiêu, áp lực lên tỷ giá và lãi suất trong nước có thể đồng thời gia tăng, khiến bài toán quản lý nợ ngoại tệ trở nên phức tạp hơn.
Kết luận: Đây là câu chuyện về cấu trúc tài chính, không chỉ là giá vốn
Nhìn tổng thể, việc Việt Nam cân nhắc phát hành trái phiếu Chính phủ bằng USD sau khoảng 12 năm nên được nhìn nhận như một quyết định mang tính chiến lược về cấu trúc tài chính hơn là một quyết định nhằm tối ưu hóa chi phí vốn tại một thời điểm cụ thể.
Nếu chỉ xét giá vay, môi trường hiện tại rõ ràng kém thuận lợi hơn năm 2014 khi coupon dự kiến khoảng 7%, cao hơn đáng kể so với mức 4,8% của lần phát hành trước. Nhưng nếu xét trên bài toán rộng hơn, Việt Nam đang cần đa dạng hóa nguồn vốn để phục vụ mục tiêu tăng trưởng cao, giảm áp lực lên hệ thống tín dụng trong nước, tận dụng dư địa nợ công và mở rộng kết nối với thị trường vốn quốc tế.
Theo hướng đó, một đợt phát hành thành công với quy mô vừa phải, khoảng 500 triệu đến 1 tỷ USD và mức lãi suất hợp lý có thể mang lại nhiều giá trị hơn con số vốn huy động. Nó có thể giúp Việt Nam thiết lập benchmark USD cho khu vực doanh nghiệp, giảm phần nào áp lực huy động vốn trong nước và củng cố vị thế của Việt Nam trên thị trường vốn quốc tế.
Ngược lại, nếu phát hành với quy mô quá lớn hoặc biến việc vay USD thành nguồn tài trợ thường xuyên cho bội chi trong bối cảnh lạm phát đang tăng, rủi ro tỷ giá và nghĩa vụ trả nợ trong dài hạn sẽ trở thành vấn đề đáng quan tâm.
Vì vậy, điều đáng theo dõi không chỉ là Việt Nam có phát hành trái phiếu USD hay không, mà là phát hành bao nhiêu, với mức lợi suất nào, kỳ hạn ra sao và nguồn vốn được sử dụng như thế nào. Nếu được thực hiện có kỷ luật, đây có thể là bước mở lại cánh cửa thị trường vốn quốc tế sau một thời gian dài và tạo nền tảng cho việc huy động ngoại tệ hiệu quả hơn trong tương lai.
Nhưng nếu mục tiêu chỉ đơn giản là tìm thêm tiền để đáp ứng nhu cầu chi tiêu trong nước, lợi ích ngắn hạn có thể phải đánh đổi bằng rủi ro tỷ giá và chi phí tài khóa kéo dài trong nhiều năm. Với một khoản nợ kỳ hạn 10 năm, đó mới là bài toán mà nhà đầu tư cần quan tâm nhất.
Trần Đỗ Kiến Quốc - Tổ Kiến Invest
 Nhà đầu tư lưu ý


Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


