





 Mã liên quan


 Pro
900+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Quan điểm về VCI Quý 3 : Một 'vết gợn' trên BCTC
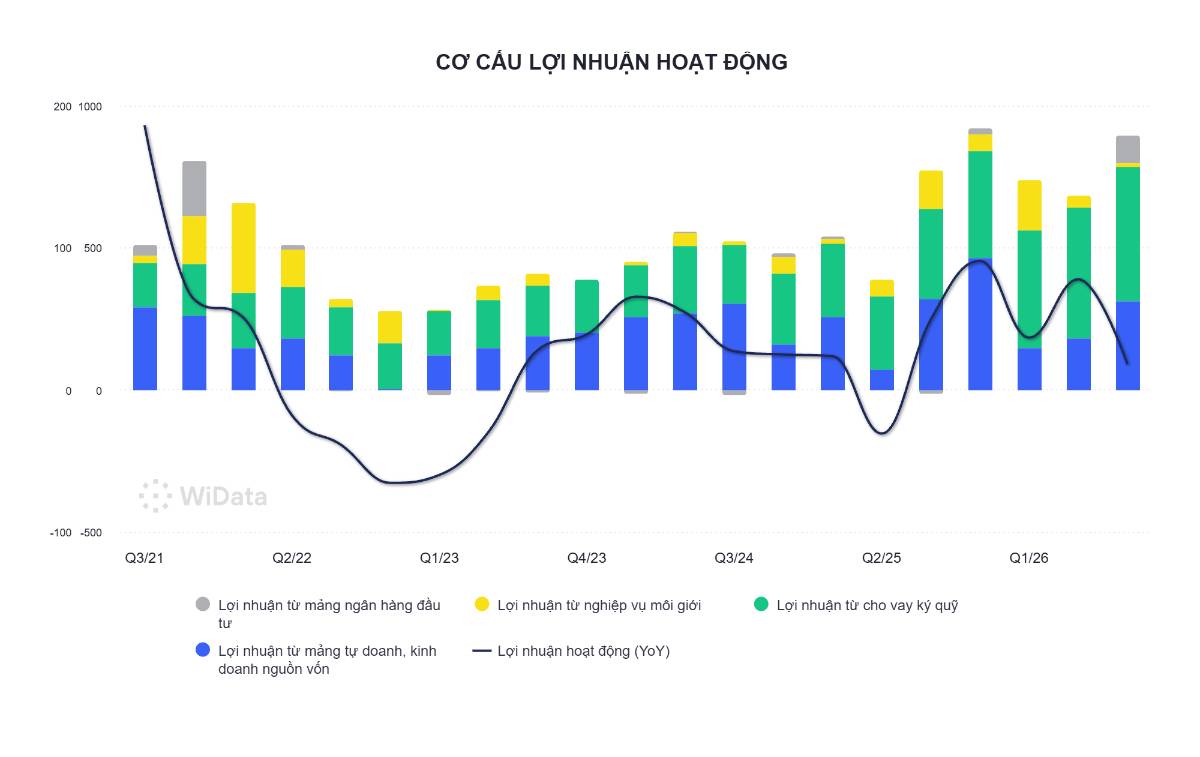
Doanh thu và lợi nhuận: Doanh thu giảm 10% và lợi nhuận sau thuế giảm 12% so với cùng kỳ năm trước.
Mảng Môi giới: Duy trì lãi nhẹ 14 tỷ đồng, thị phần môi giới trên sàn HOSE ghi nhận tăng trưởng nhẹ.
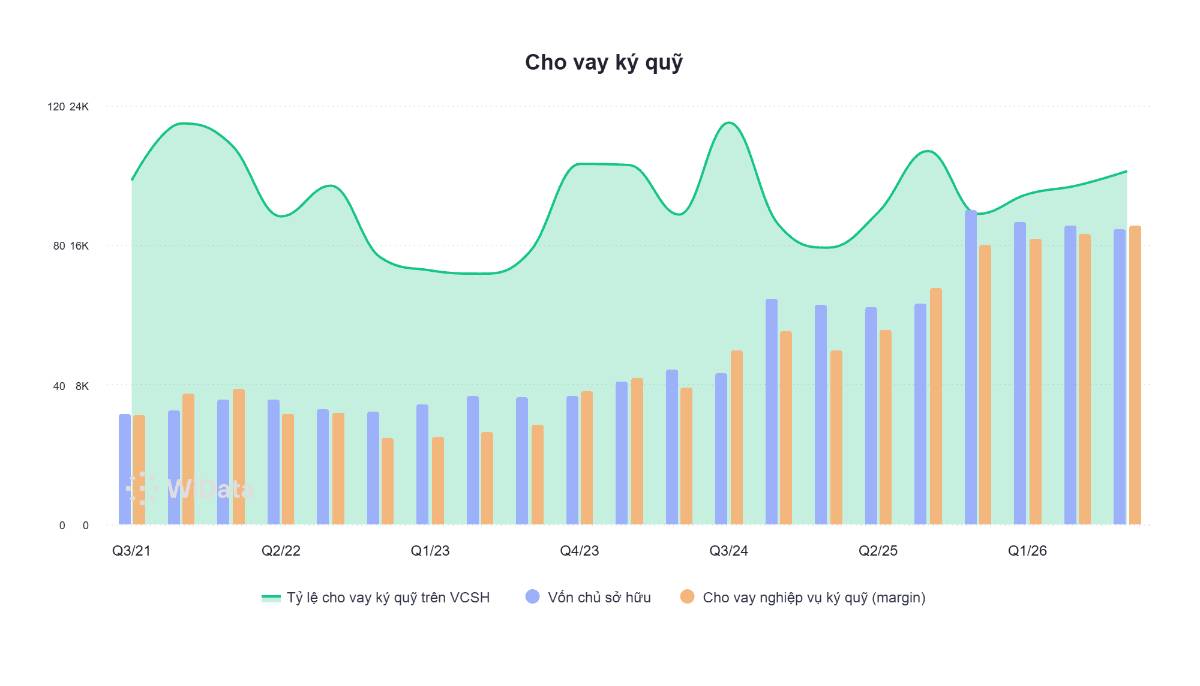
Mảng Cho vay: Đạt lợi nhuận 472 tỷ đồng (tăng mạnh so với 313 tỷ đồng cùng kỳ), trở thành điểm tựa chính cho lợi nhuận Quý 3. Dư nợ tăng nhẹ lên mức 17.000 tỷ đồng (tăng không đáng kể so với đầu năm), kéo tỷ lệ Cho vay/VCSH đạt 101%.
Mảng Tự doanh: Lợi nhuận đi ngang, doanh nghiệp rót thêm khoảng 1.500 tỷ đồng vào danh mục trái phiếu.
Mảng IB (Ngân hàng đầu tư): Tăng trưởng tốt với lợi nhuận đạt 96 tỷ đồng nhờ ghi nhận từ chuỗi deal tư vấn/IPO lớn (DMX, Datviet, F88, Amy Group, MCH, HPA).
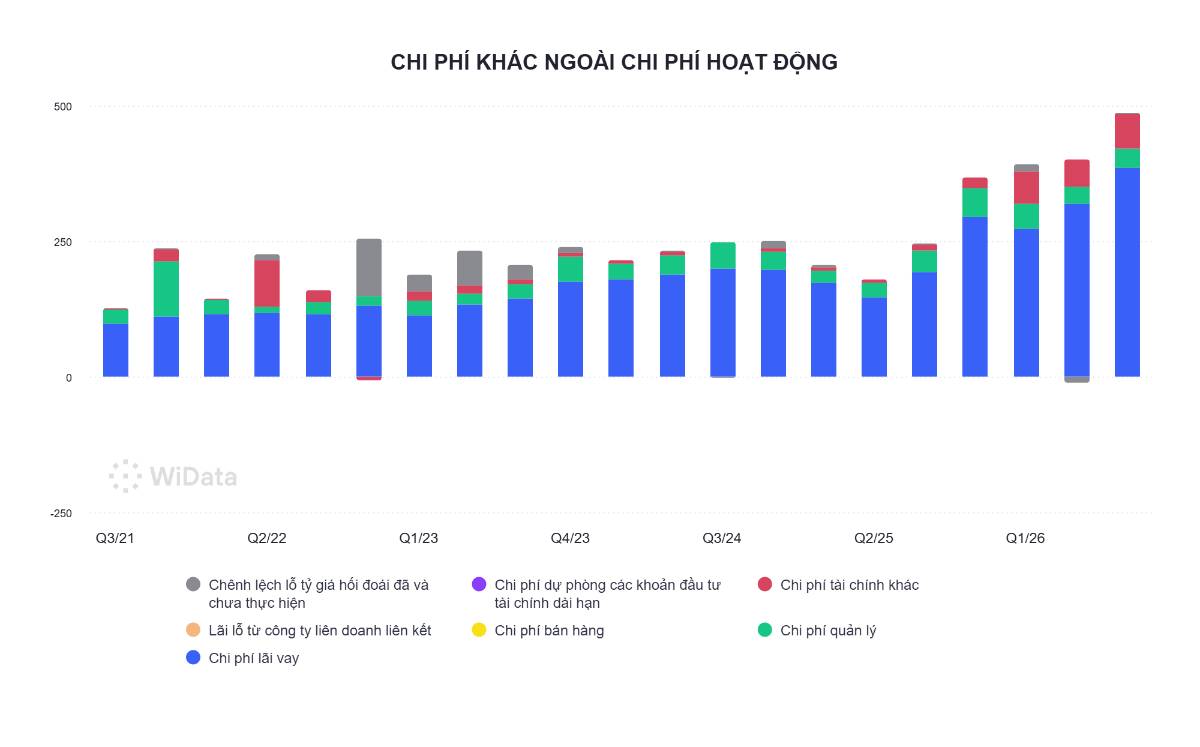
Chi phí lãi vay: Tăng rất mạnh lên 385 tỷ đồng (so với 191 tỷ đồng cùng kỳ và 319 tỷ đồng ở Quý 2), bào mòn đáng kể biên lợi nhuận.
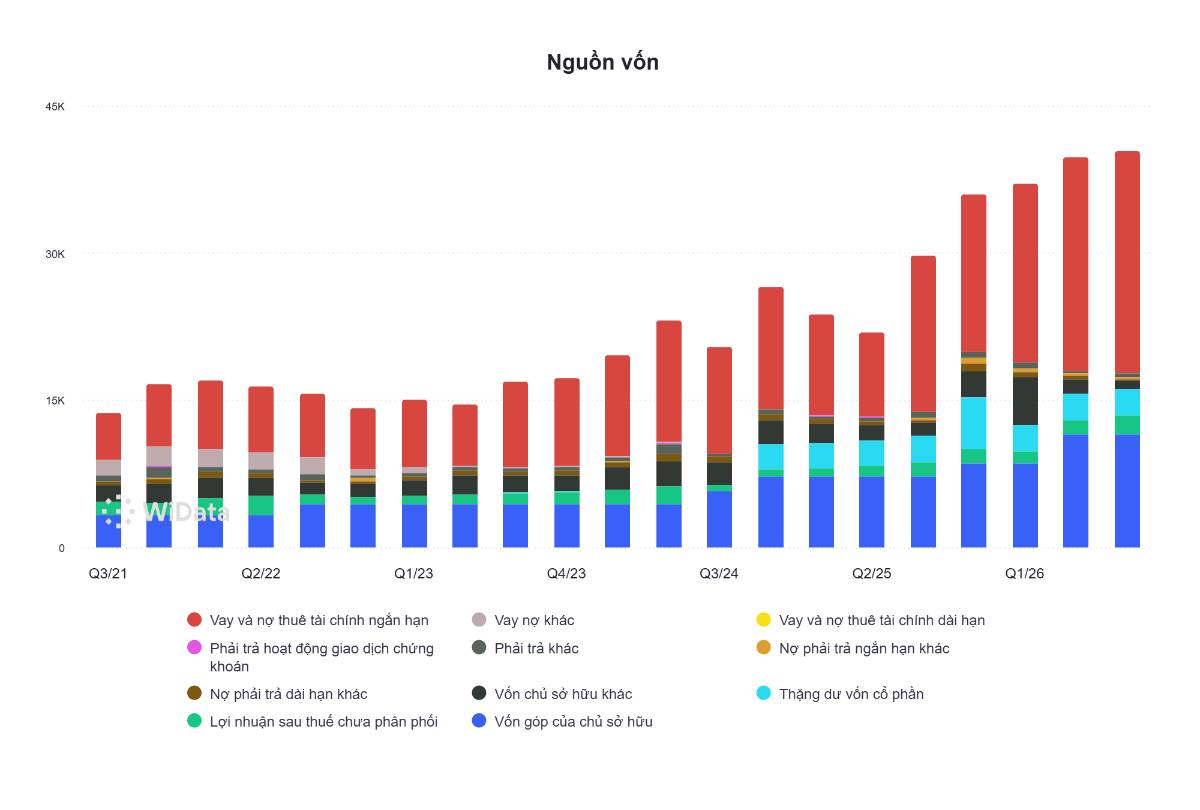
Cơ cấu nợ vay: Dư nợ vay ngắn hạn tăng mạnh lên 22.700 tỷ đồng (so với 16.000 tỷ đồng đầu năm).
Trong bối cảnh thị trường giao dịch chung tương đối trầm lắng và mặt bằng lãi suất duy trì ở mức cao, Vietcap (VCI) vẫn có 1 Quý khá ổn. Điểm sáng rất đáng ghi nhận mảng ngân hàng đầu tư (IB) bứt phá mạnh mẽ cùng nguồn thu cho vay margin ổn, còn dư địa để khai thác
Tuy nhiên, điểm BLĐ cần tính toán lại nằm ở chiến lược nguồn vốn khi thuộc quá lớn vào dư nợ vay ngắn hạn (lên tới khoảng 22.700 tỷ đồng), khiến chi phí lãi vay tăng gần gấp đôi và trực tiếp bào mòn biên lợi nhuận ròng trong Quý 3. Xu hướng chủ đạo của các CTCK là giảm vay nợ ngắn hạn và phát hành trái phiếu dài hạn trong bối cảnh LS này
Tác giả : https://www.facebook.com/share/p/1FDNqADjw8/
-Thăng Long Official-
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


