





 Mã liên quan




 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
[PXL] Cấu trúc vốn an toàn tuyệt đối liệu có thực sự an toàn?
BCTC Q3/26 của CTCP Đầu tư Khu công nghiệp Dầu khí Long Sơn (UpCom: PXL) cho thấy một trường hợp thực chiến điển hình về sự lệch pha giữa tiêu chí an toàn vốn và hiệu quả hoạt động.
Xét trên tiêu chí cấu trúc vốn, PXL sở hữu vị thế tài chính được cho là cực kỳ an toàn: quy mô Tổng tài sản đạt 1,810 tỷ đồng, Vốn chủ sở hữu đạt 1,762 tỷ đồng và hoàn toàn không gánh bất kỳ một đồng nợ vay ngân hàng nào tại ngày 30/09/2026. Tuy nhiên, việc từ bỏ hoàn toàn đòn bẩy tài chính trong bối cảnh mảng kinh doanh hạ tầng chưa tạo ra dòng tiền đã đẩy hiệu suất sử dụng vốn của doanh nghiệp xuống mức xấp xỉ bằng 0, khi Lợi nhuận sau thuế 9T26 chỉ đạt vỏn vẹn 957 triệu đồng (chưa tới 1 tỷ đồng).
Khi quy đổi theo năm (Trailing 12M), chỉ tiêu ROE cũng chỉ dừng lại ở mức 0.088%. Việc đang chiếm dụng 1,762 tỷ đồng tiền vốn của các cổ đông nhưng chỉ tạo ra chưa đầy 1 tỷ đồng lợi nhuận cho thấy chi phí cơ hội rất lớn của nguồn vốn bị đóng băng.
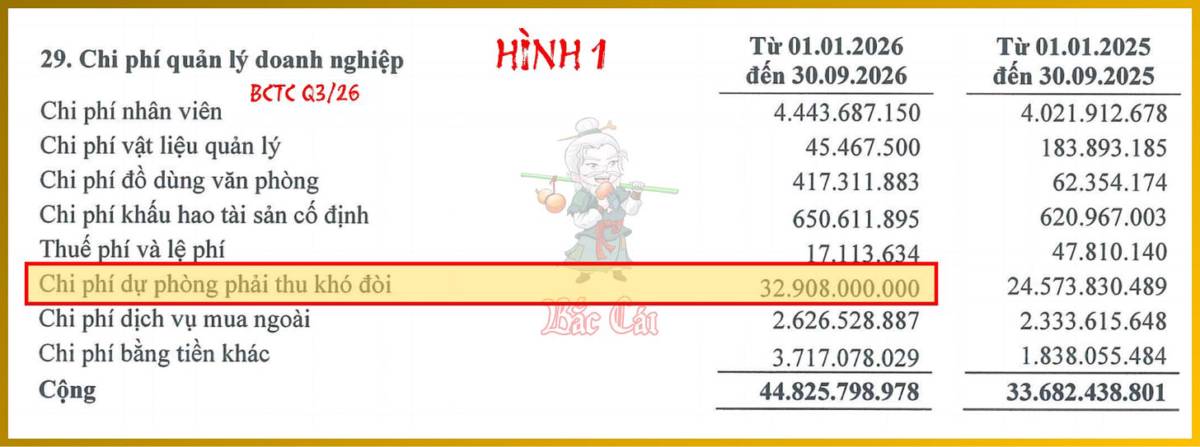
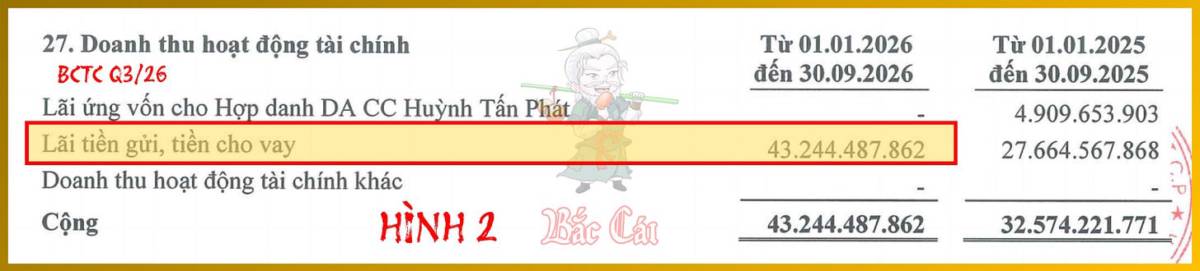
Mức hiệu suất sinh lời mỏng này còn hé lộ một bất hợp lý lớn hơn trên P&L: Sự mất cân đối nghiêm trọng giữa Chi phí quản lý doanh nghiệp và Doanh thu thuần. Trong 9T/26, Doanh thu thuần của PXL chỉ đạt 7,772 tỷ đồng (tăng 32% yoy) và Lợi nhuận gộp đạt 3,566 tỷ đồng. Nhưng Chi phí quản lý doanh nghiệp lại vọt lên 44,826 tỷ đồng - gấp 5.8 lần Doanh thu thuần và gấp 12.6 lần Lợi nhuận gộp. Động lực chính khiến chi phí hoạt động phình to là khoản trích lập Dự phòng nợ phải thu khó đòi ngắn hạn 32,908 tỷ đồng. Yếu tố giúp PXL thoát lỗ và vẫn báo lãi ròng 957 triệu đồng là khoản Doanh thu hoạt động tài chính đạt 43,244 tỷ đồng (chủ yếu từ lãi tiền gửi ngân hàng có kỳ hạn và lãi cho vay ngắn hạn 593,350 tỷ đồng). Bản chất doanh nghiệp này đang hoạt động như một đơn vị quản lý vốn tài chính thụ động để lấy lãi tiền gửi nuôi bộ máy quản lý.
Chính việc sử dụng nguồn thu tài chính bù đắp chi phí hoạt động đã dẫn đến sự đứt gãy của Dòng tiền từ hoạt động kinh doanh (CFO). CFS ghi nhận Lưu chuyển tiền thuần từ hoạt động kinh doanh âm kỷ lục 146 tỷ đồng (trong khi cùng kỳ 9T/25 đạt dương 731.157 tỷ đồng). Sự thâm hụt dòng tiền hoạt động này xảy ra ở một doanh nghiệp báo lãi và không có nợ vay, xuất phát từ cơ chế dịch chuyển tiền mặt từ két sang tài trợ cho các công cụ cho vay ngắn hạn, mua công cụ nợ và mở rộng danh mục tự doanh tài chính.
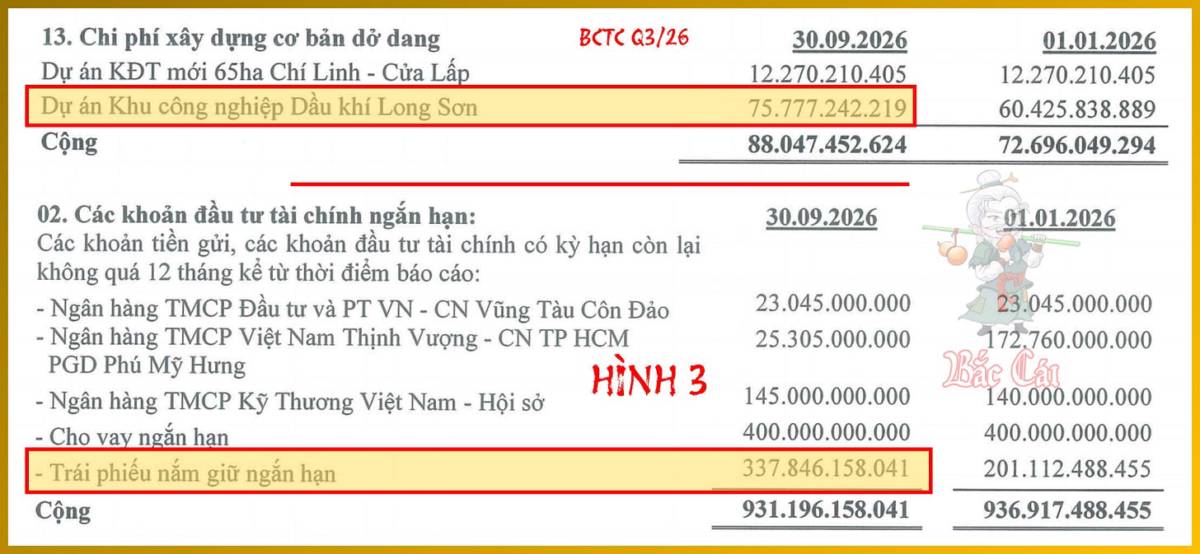
Cách phân bổ tài sản ngắn hạn của PXL tiếp tục làm nổi bật sự lệch pha giữa hoạt động kinh doanh chính là hạ tầng khu công nghiệp và bản chất dòng vốn thực tế. Trong khi mảng cốt lõi là Dự án Khu công nghiệp Dầu khí Long Sơn (quy mô 850 ha tại Bà Rịa - Vũng Tàu) mới ghi nhận 76 tỷ đồng Chi phí xây dựng cơ bản dở dang, nhưng khoản mục Chứng khoán kinh doanh tự doanh ngắn hạn của PXL đã vọt tăng 68% ytd, từ 201 tỷ đồng đầu năm lên 338 tỷ đồng tại ngày 30/09/2026 (chiếm 18.7% Tổng tài sản). Nhà đầu tư nắm giữ cổ phiếu PXL với kỳ vọng vào sóng hạ tầng KCN thực chất lại đang gánh chịu rủi ro biến động thị giá từ một danh mục tự doanh tài chính ngắn hạn quy mô lớn.
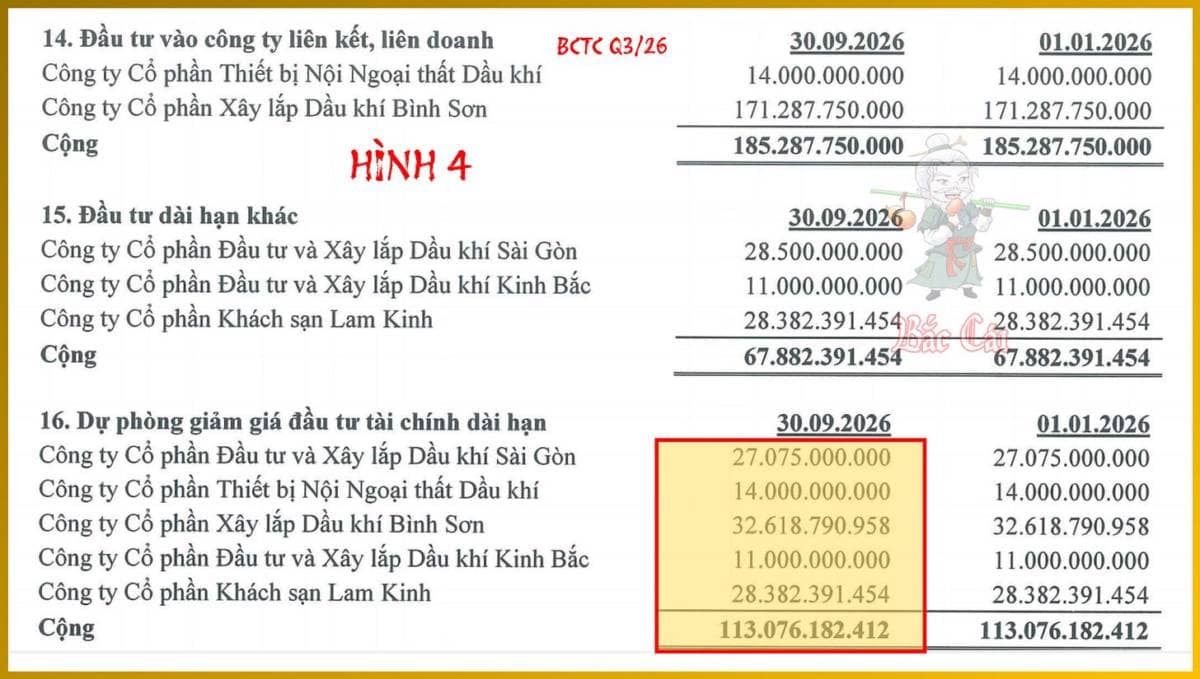
Điểm sáng duy nhất giúp PXL không phải ghi nhận thêm các khoản lỗ tài chính đột biến trong kỳ hiện tại nằm ở cơ chế xử lý tổn thất tài sản dài hạn từ quá khứ. Toàn bộ danh mục đầu tư tài chính dài hạn trị giá 113 tỷ đồng tại 5 công ty liên kết và đầu tư khác (bao gồm CTCP Đầu tư & Xây lắp Dầu khí Sài Gòn 2, CTCP Thiết bị Nội ngoại thất Dầu khí, CTCP Xây lắp Dầu khí Bình Sơn, CTCP Khách sạn Lam Kinh, CTCP Đầu tư & Xây lắp Dầu khí Kinh Bắc) đã được trích lập dự phòng 100%, đưa giá trị sổ sách còn lại về 0 đồng. Việc xóa sổ đống tài sản này khỏi Bảng cân đối kế toán trong quá khứ giúp P&L kỳ này sạch bóng chi phí trích lập mới, nhưng đồng thời xác nhận cổ đông đã mất sạch vốn từ mớ “nghĩa địa tài sản” này. (Hình 4)
Dữ liệu tài chính trên BCTC Q3/26 của PXL cho thấy một doanh nghiệp ở trạng thái không nợ vay và báo lãi chỉ là lớp vỏ mong manh. Khi hiệu suất sinh lời ROE dừng ở 0.05%, dòng tiền kinh doanh âm nặng và phần lớn tài sản nằm ở tự doanh chứng khoán lẫn tiền gửi, giá trị cổ phiếu PXL trong ngắn hạn không phụ thuộc vào kết quả kinh doanh mà phụ thuộc vào tốc độ xử lý dứt điểm thủ tục pháp lý để triển khai Dự án KCN Dầu khí Long Sơn.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


