





 Mã liên quan




 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
PDR – Lợi nhuận 9 tháng tăng 15%, nhưng hoạt động cốt lõi suy yếu và áp lực đòn bẩy tài chính gia tăng
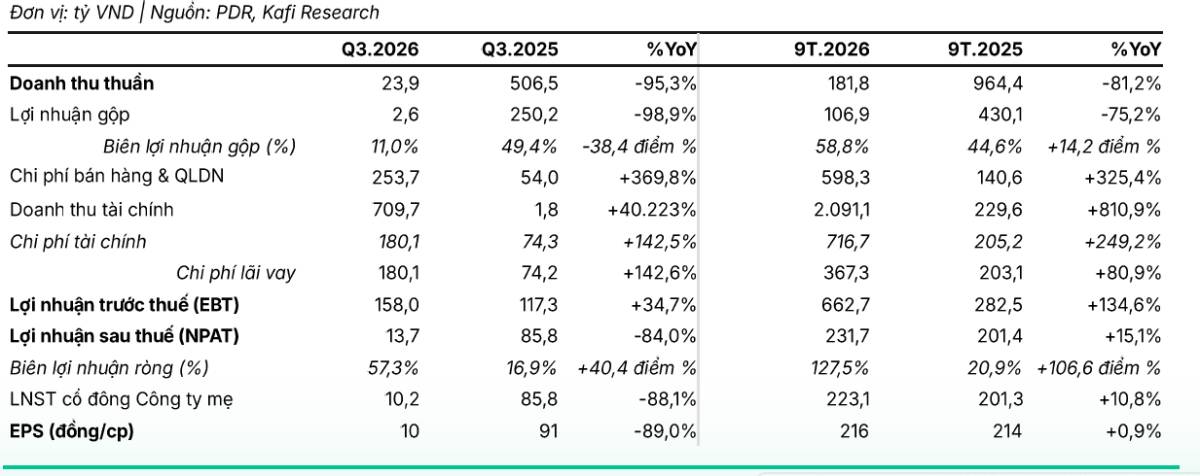
CTCP Phát triển Bất động sản Phát Đạt (PDR) ghi nhận kết quả kinh doanh 9 tháng đầu năm 2026 với sự phân hóa rõ nét giữa lợi nhuận kế toán và hoạt động kinh doanh cốt lõi. Doanh thu thuần đạt 181,8 tỷ đồng, giảm 81,2% so với cùng kỳ, trong khi lợi nhuận sau thuế đạt 231,7 tỷ đồng, tăng 15,1%. Riêng quý 3, doanh thu chỉ đạt 23,9 tỷ đồng (-95,3% YoY) và lợi nhuận sau thuế đạt 13,7 tỷ đồng (-84% YoY), phản ánh hoạt động bàn giao bất động sản tiếp tục trầm lắng.
Động lực duy trì lợi nhuận chủ yếu đến từ hoạt động tái cấu trúc danh mục đầu tư thay vì doanh thu bất động sản. Lũy kế 9 tháng, doanh thu tài chính đạt 2.091 tỷ đồng, tăng hơn 8 lần so với cùng kỳ. Trong đó, thương vụ chuyển nhượng 49,95% cổ phần tại Cao ốc Hòa Phú, đơn vị phát triển dự án Thuận An 2, mang lại khoản lãi 662,6 tỷ đồng trong quý 3. Điều này giúp PDR duy trì lợi nhuận dương, nhưng đồng thời cho thấy chất lượng lợi nhuận chưa thực sự bền vững khi phụ thuộc lớn vào các giao dịch chuyển nhượng vốn mang tính không thường xuyên.
Áp lực chi phí và đòn bẩy tài chính đang gia tăng đáng kể. Chi phí tài chính 9 tháng đạt 716,7 tỷ đồng (+249,2% YoY), trong khi chi phí quản lý doanh nghiệp tăng mạnh lên 566,1 tỷ đồng, chủ yếu do trích lập dự phòng các khoản phải thu khó đòi. Đáng chú ý, tổng dư nợ vay cuối quý 3 đạt 13.638 tỷ đồng, tăng 134,2% so với đầu năm, đưa hệ số nợ vay trên vốn chủ sở hữu (D/E) từ 0,47 lần lên 1,08 lần. Phần lớn dư nợ vay được sử dụng để tài trợ cho chiến lược mở rộng đầu tư, đặc biệt là thương vụ nhận chuyển nhượng 35% vốn tại Lotte Properties HCMC, đơn vị gắn với dự án Lotte Eco Smart City Thủ Thiêm.
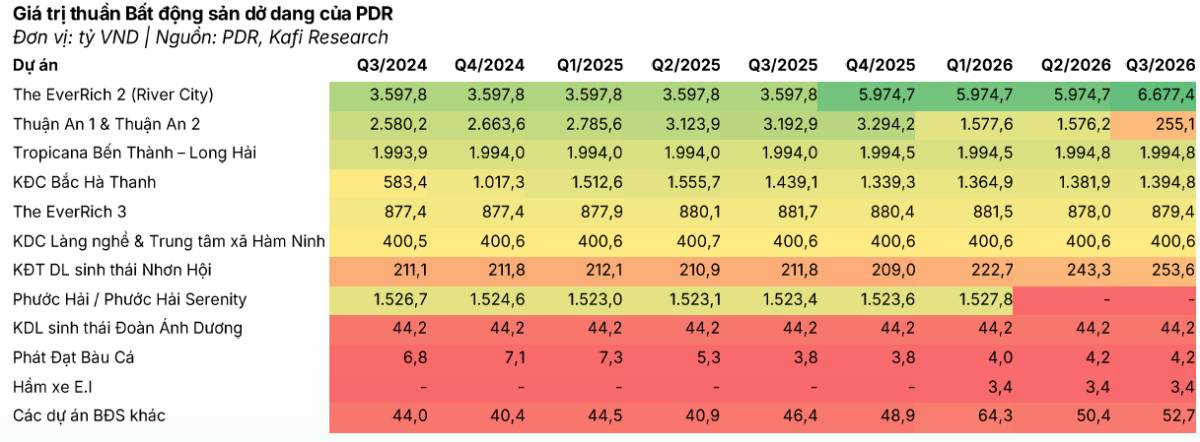
Cơ cấu tài sản của PDR cũng đang chuyển dịch mạnh từ bất động sản dở dang sang các khoản đầu tư dài hạn. Tổng tài sản cuối quý 3 đạt 38.225 tỷ đồng (+40,2% YTD), trong đó đầu tư vào công ty liên doanh, liên kết tăng lên 12.702 tỷ đồng, tập trung chủ yếu tại Lotte Properties HCMC. Ngược lại, hàng tồn kho giảm 22,4% xuống còn 12.964 tỷ đồng. Tuy nhiên, mức giảm này phần lớn đến từ hoạt động chuyển nhượng vốn và thay đổi phạm vi hợp nhất, thay vì tiến độ bàn giao dự án được cải thiện. Điều này cho thấy khả năng chuyển hóa tài sản thành dòng tiền từ hoạt động kinh doanh vẫn cần thêm thời gian để kiểm chứng.
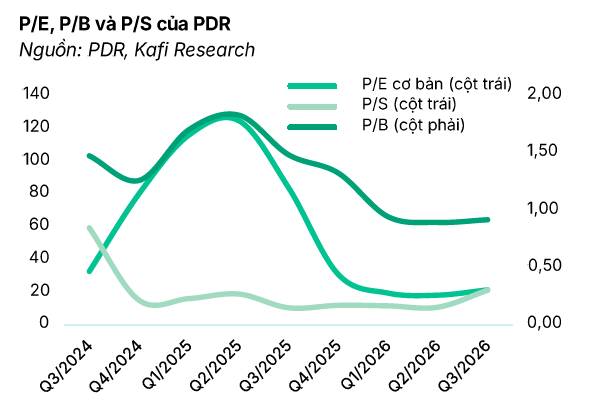
Về định giá, PDR đang giao dịch dưới giá trị sổ sách với P/B khoảng 0,9 lần, thuộc vùng thấp trong hai năm gần đây. Tuy nhiên, mức định giá thấp chưa đủ để khẳng định cổ phiếu hấp dẫn khi lợi nhuận cốt lõi còn yếu, chi phí vốn gia tăng và hiệu quả sử dụng vốn chưa tương xứng với quy mô đầu tư. Triển vọng tái định giá sẽ phụ thuộc vào tiến độ triển khai các dự án trọng điểm, khả năng thu hồi công nợ và hiệu quả khai thác khoản đầu tư tại Lotte Properties HCMC.
Nhìn chung, PDR đang trong giai đoạn tái cấu trúc danh mục và mở rộng quy mô đầu tư, nhưng sự chuyển dịch này đi kèm áp lực tài chính đáng kể. Việc hiện thực hóa giá trị từ các thương vụ chuyển nhượng vốn giúp doanh nghiệp duy trì lợi nhuận trong ngắn hạn, song chưa thể thay thế nguồn thu ổn định từ hoạt động phát triển và bàn giao bất động sản.
Ở góc độ đầu tư, yếu tố quan trọng nhất đối với PDR trong giai đoạn tới không chỉ là quy mô tài sản hay mức định giá P/B thấp, mà là khả năng chuyển hóa các khoản đầu tư thành dòng tiền thực tế, phục hồi lợi nhuận cốt lõi và kiểm soát đòn bẩy tài chính. Đây sẽ là những điều kiện then chốt để đánh giá tính bền vững của quá trình tái cấu trúc cũng như triển vọng trung và dài hạn của cổ phiếu.
Thông tin mang tính tham khảo, không phải khuyến nghị mua bán.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


