





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lộ diện hai cổ phiếu có thể tăng hơn 40%
Hai cổ phiếu IFS và HHV đang thu hút sự chú ý khi được các công ty chứng khoán đưa ra mức giá mục tiêu cao hơn thị giá khoảng 42–44%. Triển vọng lợi nhuận, nền tảng tài chính và dòng vốn đầu tư công là những yếu tố hỗ trợ định giá, song mỗi doanh nghiệp vẫn đối mặt với những rủi ro riêng.
Dòng tiền trên thị trường đang có sự phân hóa mạnh mẽ giữa các nhóm ngành, đòi hỏi nhà đầu tư cá nhân phải bám sát các chỉ số cơ bản, xu hướng dòng vốn ngoại cũng như những tác động trực tiếp từ chính sách vĩ mô để tối ưu hóa danh mục.
IFS: Tiền ròng gần 800 tỷ đồng, kỳ vọng lợi nhuận tăng 35%
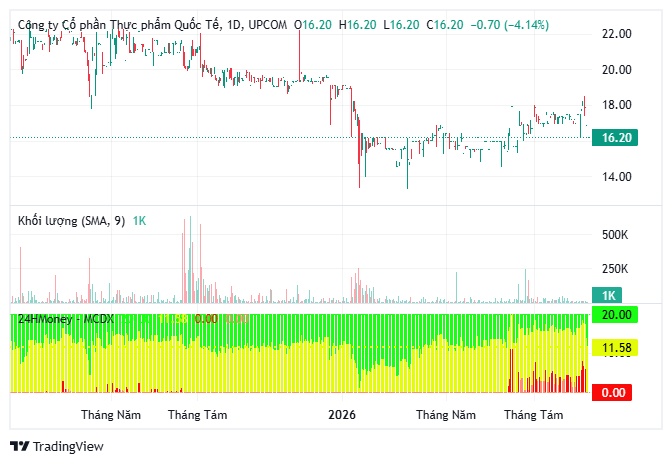
CTCP Thực phẩm Quốc tế (UPCoM: IFS) được Chứng khoán NH (NHSV) định giá mục tiêu 25.555 đồng/cổ phiếu, tương ứng mức tăng tiềm năng khoảng 42% so với thị giá tham chiếu trong báo cáo.
Trong quý III/2026, IFS ghi nhận doanh thu thuần 543 tỷ đồng, tăng 8% so với cùng kỳ. Tuy nhiên, lợi nhuận sau thuế giảm 11%, xuống còn 32 tỷ đồng, cho thấy áp lực chi phí vẫn ảnh hưởng đến hiệu quả kinh doanh.
Lũy kế 9 tháng, doanh nghiệp đã hoàn thành kế hoạch lợi nhuận năm. NHSV dự báo doanh thu cả năm đạt 2.200 tỷ đồng, trong khi lợi nhuận sau thuế có thể đạt 190 tỷ đồng, tăng khoảng 35%.
Điểm đáng chú ý là IFS sở hữu lượng tiền ròng gần 800 tỷ đồng, tạo dư địa duy trì chính sách cổ tức tiền mặt và củng cố năng lực tài chính.
Dù vậy, cơ cấu cổ đông cô đặc là rào cản đáng kể. Tập đoàn Kirin của Nhật Bản nắm giữ trên 95% vốn, khiến IFS không đáp ứng điều kiện về cơ cấu cổ đông của công ty đại chúng. Thanh khoản thấp cũng làm gia tăng rủi ro giao dịch, bên cạnh sức ép cạnh tranh ngày càng lớn trong ngành đồ uống.
HHV: Cú hích gần 7.000 tỷ đồng từ ngân sách
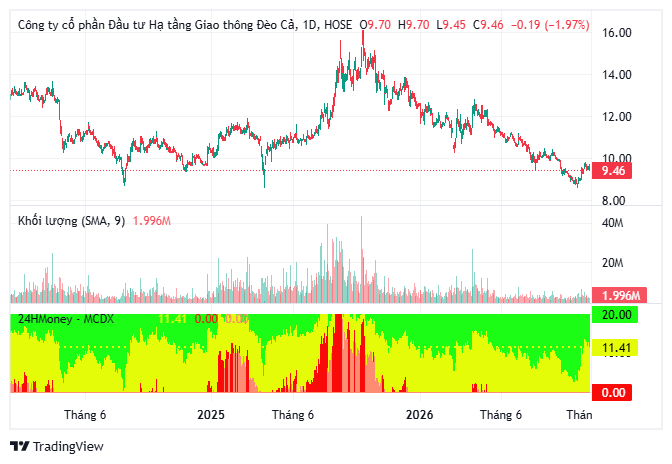
Ở nhóm hạ tầng giao thông, CTCP Đầu tư Hạ tầng Giao thông Đèo Cả (HoSE: HHV) được Chứng khoán ACB (ACBS) xác định giá mục tiêu 14.000 đồng/cổ phiếu vào cuối năm 2027, tương ứng dư địa tăng 43,7%.
Trong 9 tháng năm 2026, HHV ước đạt doanh thu 2.978 tỷ đồng, tăng 15%; lợi nhuận sau thuế đạt 564 tỷ đồng, tăng 18%. Doanh nghiệp lần lượt hoàn thành 67% kế hoạch doanh thu và 74% kế hoạch lợi nhuận năm.
Đáng chú ý, mảng thu phí BOT đóng góp 1.853 tỷ đồng, chiếm 62% tổng doanh thu, trong khi xây lắp mang về 893 tỷ đồng.
ACBS dự phóng doanh thu cả năm đạt 4.395 tỷ đồng, lợi nhuận sau thuế 630 tỷ đồng, với P/E dự phóng 6,7 lần.
Động lực quan trọng đến từ khoản ngân sách gần 7.000 tỷ đồng dự kiến hỗ trợ hai dự án Bắc Giang – Lạng Sơn và Hầm Đèo Cả vào cuối năm 2026 hoặc đầu năm 2027.
Nguồn vốn này có thể giảm áp lực tài chính, trong khi lưu lượng phương tiện được kỳ vọng tăng 8–10% mỗi năm.
Tuy nhiên, chi phí vốn và giá vật liệu xây dựng vẫn là thách thức. ACBS đã giảm 12% giá mục tiêu HHV so với báo cáo trước do điều chỉnh tăng lãi suất chiết khấu.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

 XEM NGAY
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


