





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Khi nào lãi suất hạ nhiệt tại Việt Nam?
Trong báo cáo chiến lược mới đây, ACBS cho biết, lãi suất huy động và cho vay liên tục duy trì ở mức cao trong 7 tháng đầu năm
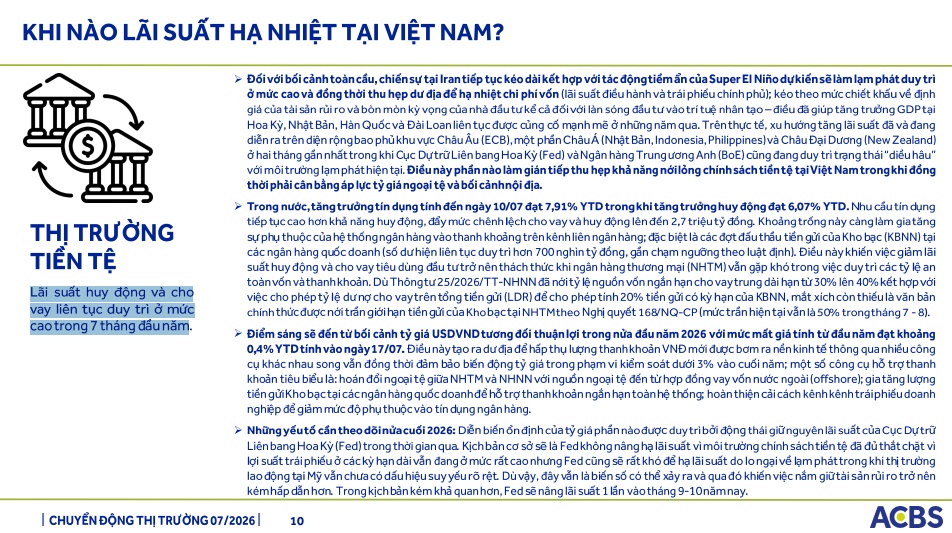
Đối với bối cảnh toàn cầu, chiến sự tại Iran tiếp tục kéo dài kết hợp với tác động tiềm ẩn của Super El Niño dựkiến sẽ làm lạm phát duy trì ở mức cao và đồng thời thu hẹp dư địa để hạ nhiệt chi phí vốn (lãi suất điều hành và trái phiếu chính phủ); kéo theo mức chiết khấu về định giá của tài sản rủi ro và bòn mòn kỳ vọng của nhà đầu tư kể cả đối với làn sóng đầu tư vào trí tuệ nhân tạo – điều đã giúp tăng trưởng GDP tại Hoa Kỳ, Nhật Bản, Hàn Quốc và Đài Loan liên tục được củng cố mạnh mẽ ở những năm qua. Trên thực tế, xu hướng tăng lãi suất đã và đang diễn ra trên diện rộng bao phủ khu vực Châu Âu (ECB), một phần Châu Á (Nhật Bản, Indonesia, Philippines) và Châu Đại Dương (New Zealand) ở hai tháng gần nhất trong khi C ục DựtrữLiên bang Hoa Kỳ (Fed) và Ngân hàng Trung ương Anh (BoE) cũng đang duy trì trạng thái “diều hâu” với môi trường lạm phát hiện tại. Điều này phần nào làm gián tiếp thu hẹp khả năng nới lỏng chính sách tiền tệ tại Việt Nam trong khi đồng thời phải cân bằng áp lực tỷ giá ngoại tệ và bối cảnh nội địa.
T rong nước, tăng trưởng tín dụng tính đến ngày 10/07 đạt 7,91% YTD trong khi tăng trưởng huy động đạt 6,07% YTD . Nhu cầu tín dụng tiếp tục cao hơn khả năng huy động, đẩy mức chênh lệch cho vay và huy động lên đến 2,7 triệu tỷ đồng . Kho ảng trống này càng làm gia tăng sựphụ thuộc của hệ thống ngân hàng vào thanh khoảng trên kênh liên ngân hàng ; đặc biệt là các đợt đấu thầu tiền gửi của Kho bạc (KBNN) tại các ngân hàng quốc doanh (số dư hiện liên tục duy trì hơn 700 nghìn tỷ đồng, gần chạm ngưỡng theo luật định). Điều này khiến việc giảm lãi suất huy động và cho vay tiêu dùng đầu tư trở nên thách thức khi ngân hàng thương mại (NHTM) vẫn gặp khó trong việc duy trì các tỷ lệ an toàn vốn và thanh khoản. Dù Thông tư 25/2026 /TT -NHNN đã nới tỷ lệ nguồn vốn ngắn hạn cho vay trung dài hạn từ30% lên 40% kết hợp với việc cho phép tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR) để cho phép tính 20% tiền gửi có kỳ hạn của KBNN , mắt xích còn thiếu là văn bản chính thức được nới trần giới hạn tiền gửicủa Kho bạc tại NHTM theo Ngh ị quyết 168/NQ -CP (mức trần hiện tại vẫn là 50% trong tháng 7 - 8).
Điểm sáng sẽ đến từ bối cảnh tỷ giá USDVND tương đối thuận lợi trong nửa đầu năm 2026 với mức mất giá tính từ đầu năm đạt khoảng 0,4% YTD tính vào ngày 17/07. Điều này tạo ra dư địa để hấp thụ lượng thanh khoản VNĐ mới được bơm ra nền kinh tế thông qua nhiều công cụ khác nhau song vẫn đồng thời đảm bảo biến động tỷ giá trong phạm vi kiểm soát dưới 3% vào cuối năm; một số công cụ hỗ trợ thanh khoản tiêu biểu là: hoán đổi ngo ại tệ giữa NHTM và NHNN với nguồn ngo ại tệ đến từ hợp đồng vay vốn nước ngoài (offshore) ; gia tăng lượng tiền gửiKho bạc tại các ngân hàng quốc doanh để hỗ trợ thanh khoản ngắn hạn toàn hệ thống ; hoàn thiện cải cách kênh kênh trái phiếu doanh nghiệp để giảm mức độ phụ thuộc vào tín dụng ngân hàng .
Những yếu tố cần theo dõi nửa cuối 2026 : Diễn biến ổn định của tỷ giá phần nào được duy trì bởi động thái giữnguyên lãisuất của C ục Dựtrữ Liên bang Hoa Kỳ (Fed) trong thời gian qua. Kịch bản cơ sở sẽ là Fed không nâng hạ lãi suất vì môi trường chính sách tiền tệ đã đủ thắt chặt vì lợisuất trái phiếu ở các kỳ hạn dài vẫn đang ở mức rất cao nhưng Fed cũng sẽ rất khó để hạ lãi suất do lo ngại về lạm phát trong khi thị trường lao động tại Mỹ vẫn chưa có dấu hiệu suy yếu rõ rệt. Dù vậy, đây vẫn là biến số có thể xảy ra và qua đó khiến việc nắm giữtài sản rủi ro trở nên kém hấp dẫn hơn. Trong kịch bản kém khả quan hơn, Fed sẽ nâng lãisuất 1 lần vào tháng 9- 10 năm nay.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


